萩原工業の記事に続いて、今回もTOPIXの移行措置銘柄に選ばれた保有株から1社を取り上げます。
2026年10月7日にJPX総研が公表した一覧には、萩原工業と並んで立川ブラインド工業の名前もあり、好きな企業なだけに少し寂しい気持ちになりましたが、指数から外れることを売る理由にするつもりはありません。
立川ブラインド工業は、ブラインドやロールスクリーン、間仕切りといった窓まわりの製品を作っているメーカーで、会社自身は業界トップシェアと説明しています。
子会社の富士変速機を通じて、立体駐車場や減速機の事業も手がけています。
この会社はいわゆるキャッシュリッチ企業です。
・自己資本比率83.2%(2025年12月末)、借入金は実質ゼロ
・現金及び預金は176億円で、売上高426億円の4割を超える
・その一方でROE(自己資本でどれだけ利益を生んだか)は5.9%にとどまり、会社自身も「PBR1倍割れが続いている」と認めている
ところが、2026年2月の決算発表で、この会社は大きく方針を変えてきました。
2026年12月期の配当予想は120円で、前期の70円から約1.7倍になり、配当性向(利益のうち配当に回す割合)は73.5%まで上がる見込みです。
一方で、同じ期の純利益予想は前期比1.2%増とほぼ横ばいなので、利益が大きく伸びたから配当を増やした、という話ではありません。
貯金はたっぷりあるのに使ってこなかった会社が、利益は変わらないまま、急に配当を倍近くにしてきたわけです。
これは、ため込む会社から返す会社への本気の転換なのか、それとも一時的な大盤振る舞いなのか。
この記事では「“ため込む会社”立川ブラインドは、本当に“返す会社”に変われるのか?」という問いを軸に、2025年12月期の本決算と2026年12月期第3四半期までの決算を、ロン式の評価に当てはめて確かめていきます。
────────────────────────
3分で読みたい方はこちら(note)
細かい分析より、まず要点だけ知りたい方へ。
この記事の内容をコンパクトにまとめたnoteも公開しています。
noteはこちら👇

────────────────────────
貯金はたっぷり、でも資本効率は低い。会社自身が認めた課題
※出典:立川ブラインド工業株式会社「2025年12月期 決算説明資料」P32
立川ブラインドの自己資本比率は、2021年12月期の70.1%からじわじわ上がり、2025年12月期には83.2%に達しています。
利益を毎年積み上げてきたうえに、2024年には子会社の富士変速機を、手元の自己株式と引き換えに残りの株を集める形(株式交換)で完全子会社化しました。
これにより、それまで外部の株主の持ち分だった約44億円が自社の自己資本に移り、自己資本比率は2023年の72.9%から2024年には83.0%へと一気に上がりました。
財務の安全性という意味では文句のない数字ですが、裏を返せば、使われないお金が会社の中に積み上がっている状態でもあります。
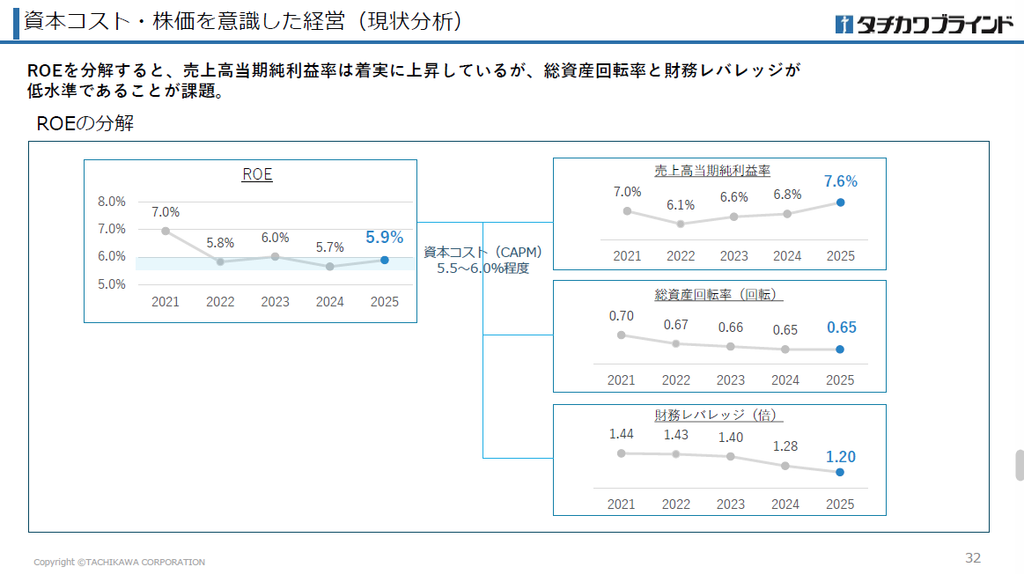
その影響がはっきり出ているのがROEで、会社は2026年2月の決算説明資料の中で、ROEを3つの要素に分けて自社の課題を説明しています。
・売上高当期純利益率:7.6%(着実に上昇)
・総資産回転率:0.65回転(低水準)
・財務レバレッジ:1.20倍(低水準)
本業の利益率は上がってきているのに、資産が大きすぎて回転率が低く、借入もほとんどないためレバレッジも効かず、結果としてROEは5.9%にとどまっています。
会社はこのROEについて、自社の資本コスト(株主が期待するリターン)を5.5〜6.0%程度と見積もったうえで、それを上回るROEを出せておらず、PBRも1倍割れが続いていると説明していて、ここまで自分の弱点をはっきり書いている資料は珍しいと感じました。
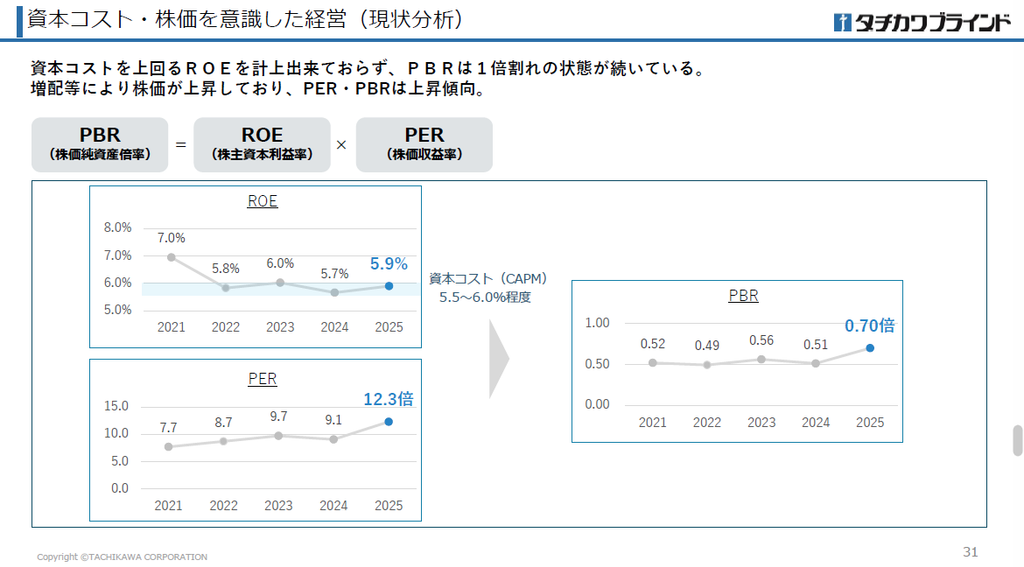
※出典:立川ブラインド工業株式会社「2025年12月期 決算説明資料」P31
もっとも、これまで還元に消極的だったわけではなく、前の中期経営計画(2023〜2025年)の3年間では、累進配当を続けながら2回の自己株式取得も行い、株主還元に計画の28億円を上回る40億円を投じています。
それでも自己資本の増え方のほうが速く、還元を少し強めた程度では追いつかなかった、というのが「ため込む会社」の正体だと私は見ています。
新中計で示した「返す会社」への宣言
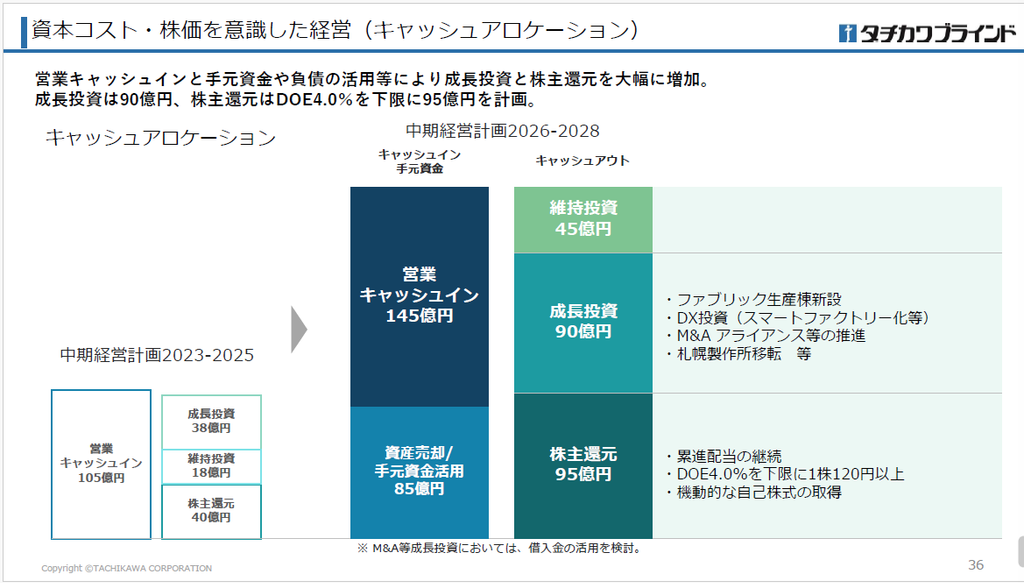
※出典:立川ブラインド工業株式会社「2025年12月期 決算説明資料」P36
2026年2月に発表した新しい中期経営計画「タチカワビジョン2028」で、立川ブラインドは株主還元の方針を大きく変えてきました。
・累進配当(減配せず、配当を維持または増やす方針)を継続
・DOE(株主資本配当率)4.0%を下限として新たに導入
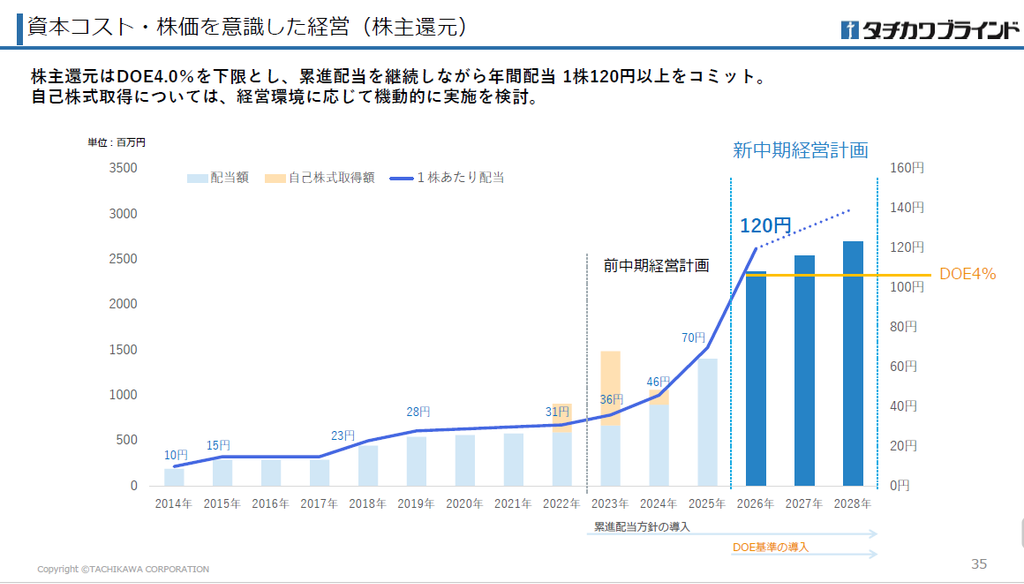
・年間配当は1株120円以上をコミット
・自己株式の取得は、経営環境に応じて機動的に検討
DOEは、会社の自己資本に対してどれだけ配当を出すかを示す指標で、利益に対する割合を見る配当性向と違い、利益が多少ぶれても配当が安定しやすいのが特徴です。
DOEは「ROE×配当性向」に分解できるので、ROEが6%前後の会社がDOE4%を守ろうとすると、配当性向は自然と7割近くになります。
2026年12月期の予想ROEは5.67%(IRBANK)で、予想配当性向73.5%と掛け合わせるとDOEは約4.2%となり、下限の4%をわずかに上回る水準です(管理人が計算)。
お金の使い道も、3年間の営業キャッシュフロー145億円に、手元資金の活用や資産売却で85億円を上乗せし、成長投資に90億円、維持投資に45億円、株主還元に95億円を振り向ける計画になっています。
前の中計の株主還元が40億円だったことを考えると、2倍以上の規模で、営業で稼いだお金だけでなく、ため込んできた現金そのものを取り崩していく計画だと読めます。
2026年9月末の純資産は578億円(立川ブラインドは純資産のほぼ全額が自己資本)で、DOE4%の配当を払っても純利益のほうが多い限り、自己資本は少しずつ増えていくので、配当だけで500億円前後まで減らすのは難しい計算になります。
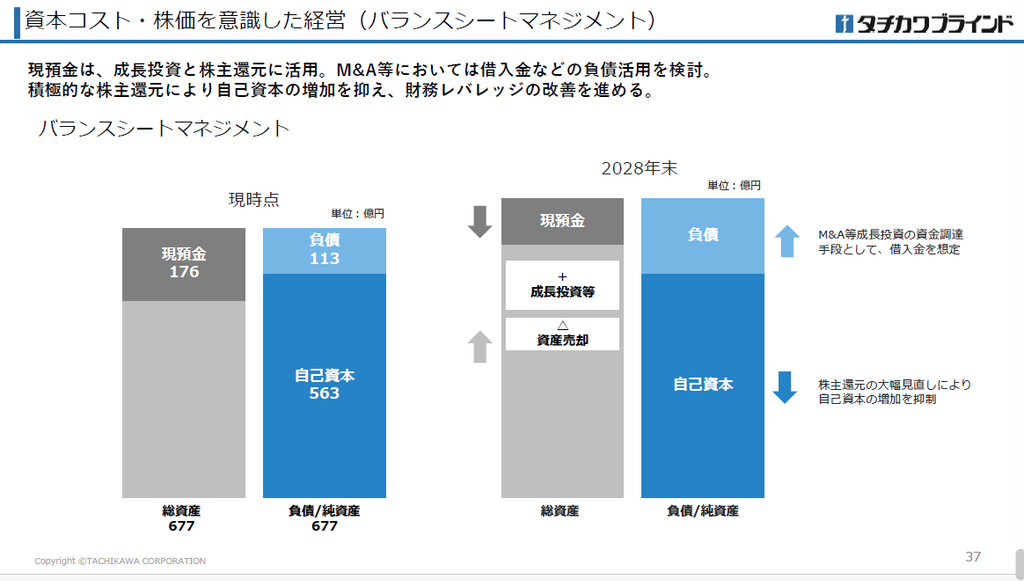
※出典:立川ブラインド工業株式会社「2025年12月期 決算説明資料」P37
ただ、気になる点もひとつあります。
会社は2028年12月期にROE7.0%以上、純利益35億円という目標を掲げていますが、単純計算では、純利益35億円でROE7%を達成するには、ROEの計算に使う自己資本(期首と期末の平均)をおよそ500億円にする必要があります(35億円÷7%で計算)。
2026年9月末の純資産は578億円(立川ブラインドは純資産のほぼ全額が自己資本)で、DOE4%の配当を払っても純利益のほうが多い限り、自己資本は少しずつ増えていくので、配当だけで500億円前後まで減らすのは難しい計算になります。
決算説明資料P35のグラフ(後半の「配当・株主還元」に掲載)から読み取ると、2026〜2028年の配当はおよそ24億円・25億円・27億円で合計約76億円になり、3年間の還元95億円のうち、自己株式の取得に回せる余地は20億円前後にとどまります(グラフからの読み取りによる目安)。
ROE7%と純利益35億円を同時に満たすには、この枠を大きく超える自己株式の取得が必要になる計算で、中期経営計画の数字どうしが、まだかみ合っていないように見えます。
私の推測ですが、目標を本気で達成しにいくなら、還元枠の上乗せも含めた次の一手が必要になるはずで、会社は自己株式の取得を「機動的に検討」とは書いているものの、規模や時期はまだ示していません。
宣言は出そろった、あとは実際にどこまでやるか、というのが2026年2月の決算時点での立川ブラインドの姿だと思います。。
2025年12月期の本決算:過去最高益の中身は「値上げ」と「税金」
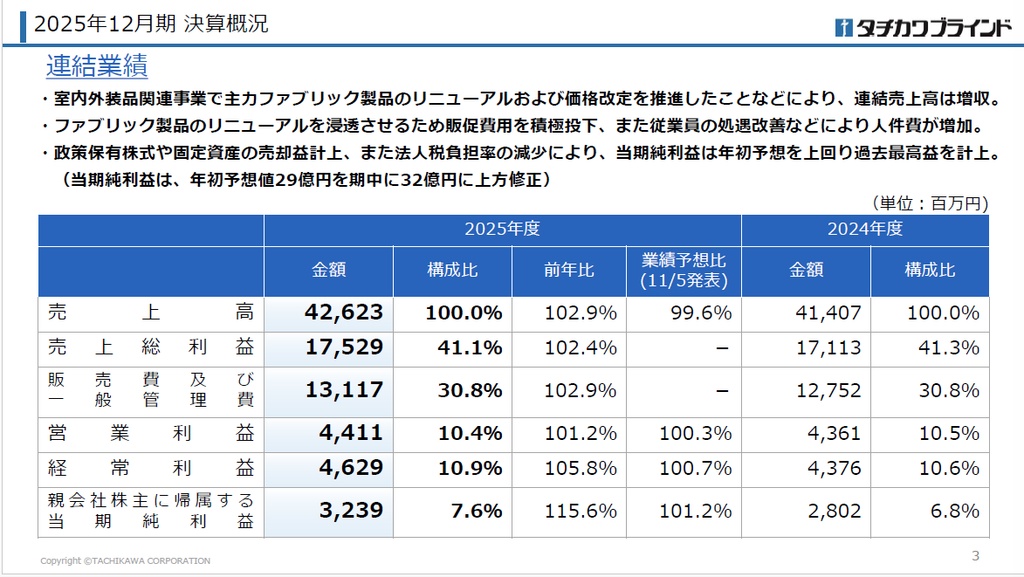
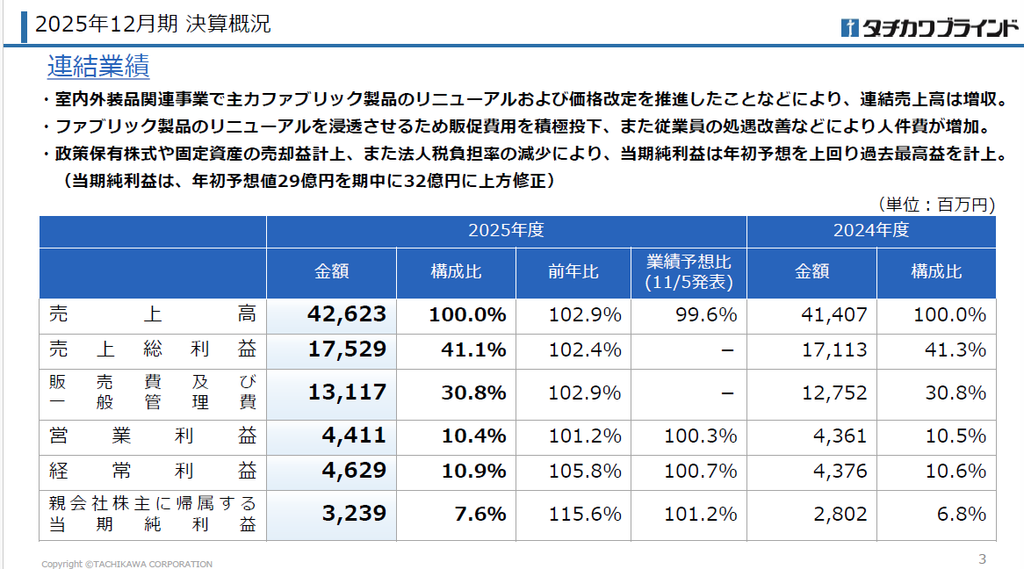
※出典:立川ブラインド工業株式会社「2025年12月期 決算説明資料」P3
・売上高:426億2,300万円(前期比2.9%増)
・営業利益:44億1,100万円(同1.2%増)
・経常利益:46億2,900万円(同5.8%増)
・親会社株主に帰属する当期純利益:32億3,900万円(同15.6%増)
・年間配当:70円(中間20円・期末50円、前期46円)
売上が伸びたのは、売上の8割以上を占める室内外装品関連事業で、主力のロールスクリーンやタテ型ブラインドの生地柄を大幅にリニューアルし、あわせて価格改定を進めたためです。
一方で、リニューアルを浸透させるための販促費や、従業員の処遇改善による人件費が増え、販売費及び一般管理費が前期より3億6,500万円増えたので、営業利益の伸びは1.2%にとどまりました。
事業ごとの数字は次のとおりです。
・室内外装品関連:売上高359億4,400万円(3.2%増)、営業利益37億2,700万円(0.7%増)
・駐車場装置関連:売上高30億7,600万円(0.4%増)、営業利益4億7,600万円(12.0%増)
・減速機関連:売上高36億200万円(2.7%増)、営業利益2億600万円(11.7%減)
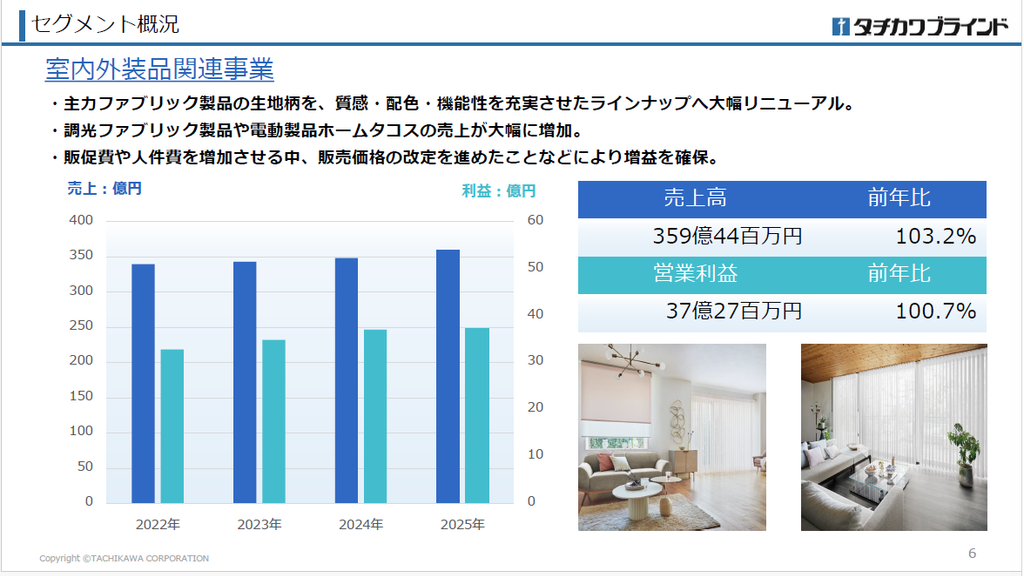
※出典:立川ブラインド工業株式会社「2025年12月期 決算説明資料」P6
純利益は過去最高を更新しましたが、ここは少し中身を分けて見る必要があります。
政策保有株式や遊休地の売却で特別利益が5億7,000万円出た一方、使わなくなった福利厚生施設の減損などで特別損失も5億8,100万円出ていて、特別損益はほぼ相殺されています。
純利益を押し上げたのは税金のほうで、利益に対する法人税等の負担率が前期の約33.9%から約29.9%に下がったことが、15.6%増益の大きな理由でした(負担率は決算短信の数字から私が計算)。
本業の稼ぐ力が急に伸びたわけではなく、「値上げで利益を守り、税金の負担が軽かった年」と見るのが実態に近いと思います。
なお、2025年12月期は前の中期経営計画の最終年度で、売上高は目標445億円に対して達成率95.8%と届かなかった一方、経常利益と純利益は目標を上回りました。
住宅着工が想定以上に減る中で、数量は伸ばせなくても値上げで利益は守り切った、という3年間だったことが、この数字によく表れています。
2026年12月期の会社予想
・売上高:435億円(前期比2.1%増)
・営業利益:45億円(同2.0%増)
・経常利益:47億円(同1.5%増)
・親会社株主に帰属する当期純利益:32億8,000万円(同1.2%増)
・年間配当:120円(中間50円・期末70円)
2月の決算時点では、会社は人口減少や物価高、2025年4月からの省エネ基準の適合義務化の影響で、新設住宅着工戸数は今後も減少傾向が続くと見ていて、その中でも調光ファブリック製品や電動製品などの成長製品で売上を積み上げる計画です。
前提として挙げられていたリスクは物価上昇や米国の通商政策で、中東情勢には触れていませんでしたが、5月の第1四半期決算からは「中東情勢の混乱に伴う物価の高騰や一部原材料の供給不安」が不確実性として書き加えられています。
2026年12月期 第3四半期:全体は好調、でも主力は減益に
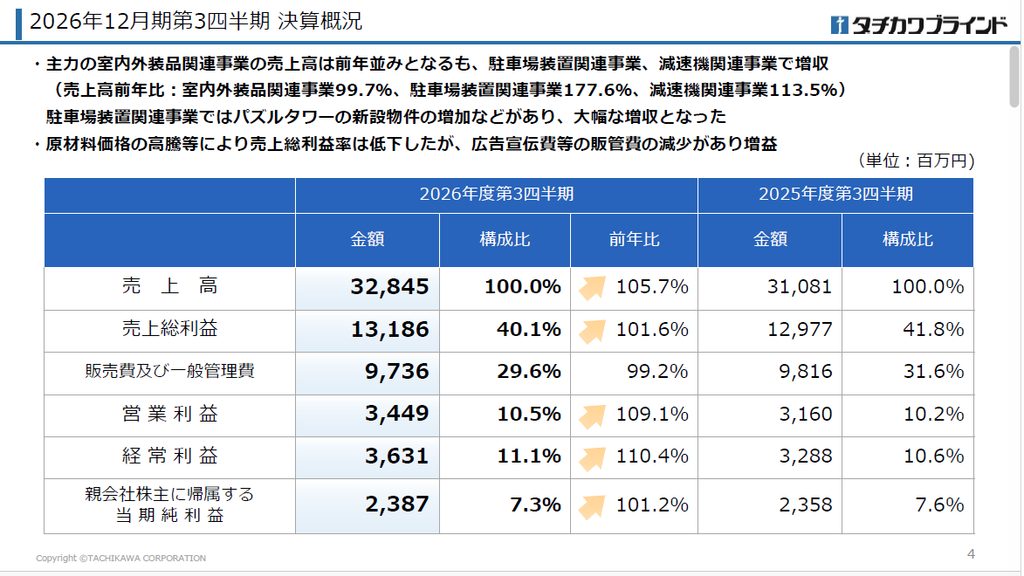
※出典:立川ブラインド工業株式会社「2026年12月期 第3四半期 決算補足説明資料」P4
・売上高:328億4,500万円(前年同期比5.7%増)
・営業利益:34億4,900万円(同9.1%増)
・経常利益:36億3,100万円(同10.4%増)
・親会社株主に帰属する四半期純利益:23億8,700万円(同1.2%増)
通期予想に対する進捗率は、売上高75.5%、営業利益76.6%、純利益72.8%で、会社は予想を据え置き、補足資料でも「年初予想の達成を見据えている」と説明しています。
全体だけ見ると順調ですが、事業ごとに分けると景色がかなり変わります。
・室内外装品関連:売上高265億2,800万円(0.3%減)、営業利益26億4,500万円(4.7%減)
・駐車場装置関連:売上高34億3,700万円(77.6%増)、営業利益5億8,200万円(116.9%増)
・減速機関連:売上高28億7,900万円(13.5%増)、営業利益2億2,100万円(91.6%増)
主力の室内外装品は、第2四半期までは増収増益だったのが、第3四半期累計では減収減益に転じていて、累計から差し引いて計算した7〜9月の3か月だけで見ると、売上高は約3.5%減、営業利益は約28%減でした(私の計算)。
売上の減り方に比べて利益の落ち方がずっと大きいのは、会社が「下期以降の原材料高騰の影響が大きい」と説明しているとおり、原材料の値上がりが販売価格の改定より先に来ているためで、連結の売上総利益率も第3四半期累計で40.1%と、前年同期の41.8%から下がっています。
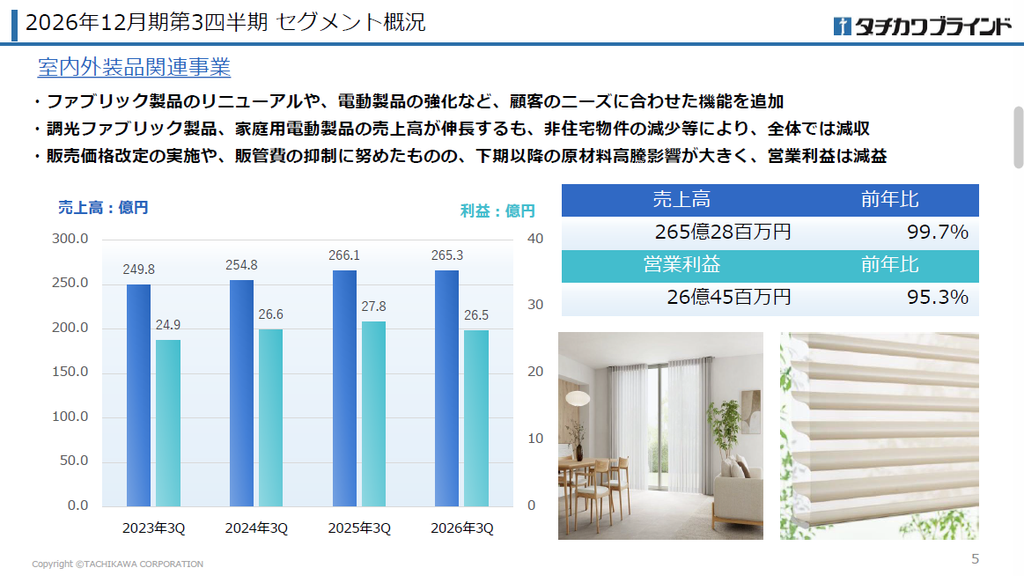
※出典:立川ブラインド工業株式会社「2026年12月期 第3四半期 決算補足説明資料」P5
その主力の落ち込みを補ったのが駐車場装置で、ホテル建設に伴う立体駐車場の受注が好調なうえ、一部の新設工事で工期が前倒しになり、売上が大きく伸びました。
2025年末時点で、駐車場装置の受注残高は前年より76.9%多い45億円まで積み上がっていたので、その消化が今期の数字を押し上げている形ですが、工期の前倒しは来期の売上を先に取り込んでいる面もあり、私の推測ですが、来期は反動が出る可能性があります。
純利益が営業利益ほど伸びていないのは、前年同期の税負担率が約29.5%と低かった反動で、今期は約33.9%と普段の水準に戻っているためです(いずれも決算短信の数字から私が計算)。
なお、通期予想から逆算すると、第4四半期は前年同期より売上高で約7.7%、営業利益で約16%落ちても予想に届く計算で、主力の落ち込みをある程度織り込んだ予想になっていると考えられます(私の計算・推測)。
では、この決算をロン式の評価に当てはめると、立川ブラインドはどう見えるのでしょうか。
ロン式評価:財務と還元はSS、足を引っ張るのはROE
ここからは、いつもの評価基準に当てはめて、立川ブラインドを数字で評価していきます。
※本記事は管理人独自の分析評価基準に基づいて評価しています。
※評価方法を一部見直しています(2026年8月以降に「配当・株主還元」、2026年10月以降に「収益性」の営業CFの判定方法を変更)。それ以前に公開した記事とは評価基準が異なる項目があるので、単純な横比較はご注意ください。
なお、評価はすべて2025年12月期の本決算の数字で行っています。
2026年12月期は配当が120円に増えて配当性向も大きく上がる予想なので、評価の時点と今の状況とのズレは、各項目の考察で触れていきます。
総合評価:S
| カテゴリ | 評価 |
|---|---|
| 総合評価 | S |
| 財務健全性 | SS |
| 収益性 | A |
| 配当・株主還元 | SS |
財務健全性と配当・株主還元はどちらも最高評価で、守りと還元の姿勢には文句のつけようがない一方、収益性では自己資本が厚すぎることがROEの低さとなって表れ、評価を一段落としました。
利益率を高めて着実に稼いできたのに、ため込んだ資本がその効率を薄めている会社、というのが数字から見える立川ブラインドの姿です。
財務健全性:SS
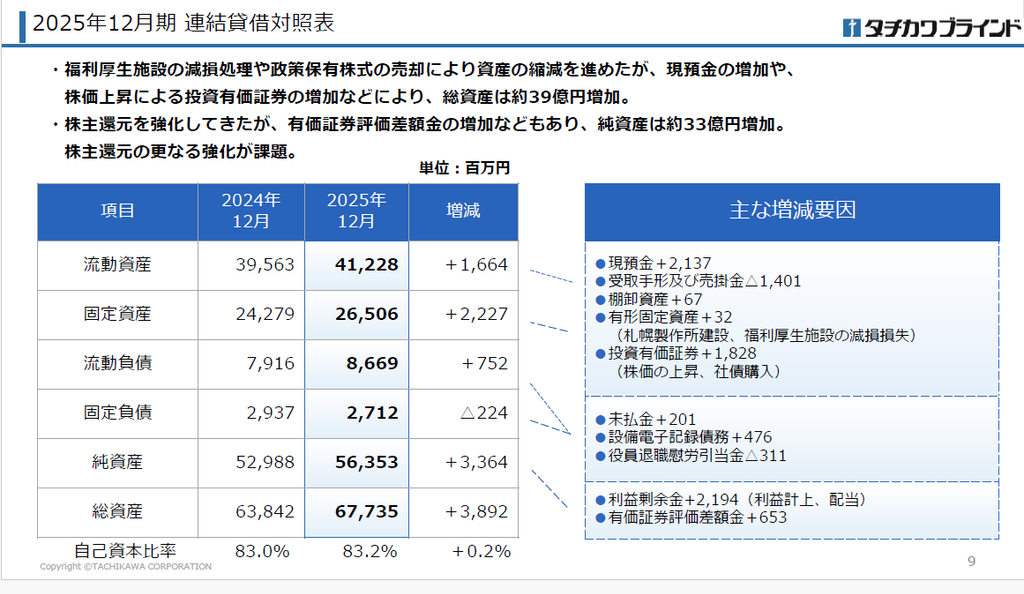
※出典:立川ブラインド工業株式会社「2025年12月期 決算説明資料」P9
| 項目 | 数値 | 判定 |
|---|---|---|
| 自己資本比率 | 83.2% | ◎ |
| 流動比率 | 475.6% | ◎ |
| 固定長期適合率 | 44.9% | ◎ |
| 有利子負債 | 借入金なし(リース債務約1.8億円のみ)、現金及び預金176.8億円でネットキャッシュ | ◎ |
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 自己資本比率 | 60%以上 | 50〜59.9% | 40〜49.9% | 40%未満 |
| 流動比率 | 200%以上 | 150〜199.9% | 100〜149.9% | 100%未満 |
| 固定長期適合率 | 100%以下 | 101〜120% | 121〜150% | 150%超 |
| 有利子負債 | ネットキャッシュ(現預金≧有利子負債) | 有利子負債はあるが営業CFや利益から十分返済可能 | ネットデットだが財務への影響は限定的 | 借入依存が高く財務リスクがある |
【考察】
4項目すべてが基準を大きく上回っていて、これは長年利益を積み上げてきたうえに、2024年の富士変速機の完全子会社化で自己資本がさらに膨らんだ結果です。
自己資本比率は2021年12月期の70.1%から4年で13ポイント以上上がっていて、安全性という意味では申し分ない反面、前半で触れたとおり、このお金の多さが資本効率の低さにもつながっています。
新しい中期経営計画では、現金を成長投資と株主還元に回して自己資本の増加を抑える方針なので、今後は自己資本比率が少しずつ下がっていくのが、むしろ計画どおりの姿になります。
収益性:A
※出典:立川ブラインド工業株式会社「2025年12月期 決算説明資料」P3
| 項目 | 数値 | 判定 |
|---|---|---|
| ROE | 5.9% | △ |
| 営業利益率 | 10.4% | ◎ |
| 営業CF | 2017〜2025年の9年間すべて黒字、ただし2021年(前年比58.8%減)と2024年(同61.9%減)に大きな落ち込み | 〇 |
| ROA | 4.92% | 〇 |
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| ROE | 10%以上 | 8〜9.9% | 5〜7.9% | 5%未満 |
| 営業利益率 | 10%以上 | 5〜9.9% | 3〜4.9% | 3%未満 |
| 営業CF | 期間中ずっと黒字で、大きな落ち込みもない | ずっと黒字だが、大きく落ち込んだ年がある | 赤字の年がある(少数・連続しない) | 赤字が多い、または2年連続の赤字がある |
| ROA | 5%以上 | 3〜4.9% | 1〜2.9% | 1%未満 |
※営業CFの「大きな落ち込み」は前年比3割以上の減少
【考察】
売上高は2008年12月期の約392億円から17年間ほとんど増えていないのに、営業利益は約2.6億円から44億円へと約17倍になっていて、この会社の利益は売上の量ではなく、利益率を高めることで積み上げられてきました(IRBANKの数値をもとに管理人が計算)。
2022年12月期には営業利益率が9.3%まで落ちたものの、2024年12月期には10.5%まで戻していて、私の推測ですが、原材料高で落ちた利益率を値上げで取り戻した前例として、今期の主力の減益を考えるうえでも目安になると見ています。
それでもROEが5.9%にとどまるのは、分母の自己資本が大きすぎるためで、ROAも4.92%と◎の手前で止まっています。
営業CFは2021年と2024年に大きく減りましたが、9年間一度も赤字はなく、2024年の減少は会社が支払条件を早めたためと説明しています。
配当・株主還元:SS
※出典:立川ブラインド工業株式会社「2025年12月期 決算説明資料」P35
| 項目 | 数値 | 判定 |
|---|---|---|
| 配当性向 | 43.4% | ◎ |
| DOE・累進配当 | 累進配当を継続、DOE4.0%を下限として新たに導入 | ◎ |
| 配当CF負担率 | 31.1%(配当総額14.07億円÷営業CF45.23億円) | ◎ |
| 非減配歴 | 2009年以降、17年間減配なし | ◎ |
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 配当性向 | 30〜60% | 20〜29%、61〜70% | 10〜19%、71〜80% | 10%未満または80%超 |
| DOE・累進配当 | DOE・累進配当あり | どちらかを採用 | 安定配当 | 配当方針が不明確 |
| 配当CF負担率 | 40%以下 | 40〜60% | 60〜80% | 80%超、または営業CFが赤字 |
| 非減配歴 | 15年以上 | 10〜14年 | 5〜9年 | 5年未満 |
※配当CF負担率=配当総額(連結)÷営業キャッシュ・フロー(連結)
【考察】
配当性向43.4%に対してROEは5.9%で、今の利益水準でも配当を出す体力は十分にあり、配当CF負担率31.1%を見ても、稼いだ現金の3分の1ほどで配当をまかなえている状態です。
ただし、2026年12月期は配当が120円に上がるので、予想配当性向は73.5%と、評価基準でいえば△にあたる水準まで上がります。
配当総額は約24億円(120円×自己株式を除いた株式数で管理人が計算)になり、営業CFが前期並みの45億円だとすると配当CF負担率は約53%で、余裕は前期より確実に小さくなります。
なお、配当性向は連結では43.4%ですが、親会社単体の利益で見ると57.1%と高く出ます。グループ会社の利益を含めるかどうかの違いで、この記事では連結の数字で評価しています。
非減配歴には、2015年の東証一部指定の記念配当5円と、2016年・2017年の特別配当5円が含まれていますが、普通配当の10円は維持していて、記念配当・特別配当がなくなったことは減配とみなしていません。
設備投資が増える時期なので、フリーキャッシュフロー(営業CF−投資CF)も確認しておくと、2025年12月期は約12億円のプラスでしたが、2026年12月期は第3四半期累計で約4.6億円のプラスにとどまっていて、還元の一部は手元資金から出していく形になっています。
参考:株価水準
・株価:2,575円
・PER(株価収益率):15.78倍(会社予想ベース)
・PBR(株価純資産倍率):0.9倍
・配当利回り:4.66%(会社予想120円ベース)
・ミックス係数(PER×PBR):約14.2
【過去5年間の期末ミックス係数の推移】
| 決算期 | PER | PBR | ミックス係数 |
|---|---|---|---|
| 2021年12月期 | 7.71倍 | 0.52倍 | 4.01 |
| 2022年12月期 | 8.71倍 | 0.49倍 | 4.27 |
| 2023年12月期 | 9.72倍 | 0.56倍 | 5.44 |
| 2024年12月期 | 9.08倍 | 0.51倍 | 4.63 |
| 2025年12月期 | 12.25倍 | 0.70倍 | 8.57 |
| 5年平均 | ― | ― | 5.39 |
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つ。※出典:IRBANK(期末のPER・PBRは各期末日の数値、ミックス係数は管理人が計算)
※現在のPERは会社予想の利益をもとにした数字、過去5年の期末PERは各期の実績の利益をもとにした数字で、計算の基準が異なります。※株価・指標は2026年10月30日終値時点(2026年10月31日取得)
────────────────────────
【ちび助の思考とぼやき】
配当がどんどん増えていくのは、やっぱりうれしいですね。
5年前の2021年12月期は年30円だったのが、2025年12月期は70円、今期の予想は120円で、5年で4倍になる計算です。
株価もこの1年半でほぼ倍になったけど、配当がそれ以上のペースで増えているから、利回りはまだ4%台後半をキープしています。
株価が上がって利回りが下がる、というよくある流れにならないのは、この会社ならではかもしれません。
あとは、この配当を支える本業の利益が、値上げでちゃんと戻ってきてくれるかどうか!そこさえ見えてくれば、もう言うことなしです。
────────────────────────
還元目線で見たリスク
・原材料高と値上げの時間差が長引けば、主力の室内外装品の利益率が下がり、配当の原資になる利益が減る(会社は価格改定を順次実施中で、過去には2022年12月期に9.3%まで下がった連結の営業利益率を2024年12月期に10.5%まで戻し、2023〜2025年の中期経営計画でも価格改定を通して利益目標を達成した実績がある)
・新設住宅着工の減少や非住宅物件の減少が続けば、主力の売上がさらに落ちる(会社は調光ファブリック製品や電動製品などの成長製品、オフィス向けの展示会出展などで需要の掘り起こしを進めている)
・利益が想定を下回った場合でも、DOE4%の下限と年120円以上のコミットがあるため、配当の一部を手元資金から出すことになり、現金と自己資本が想定より早く減る(2026年9月末の現金及び預金は154億円あり、2009年以降は一度も減配していない)
・駐車場装置は工期の前倒しで今期の売上が膨らんでおり、来期は反動で全体の利益が伸び悩む可能性がある(既存の駐車場の改造・改修工事は増えているが、2026年9月末時点の受注残高は開示されていない)
管理人まとめ
今回いちばん重視したのは、配当・株主還元の「DOE・累進配当」の項目で、配当性向やROEの数字よりも、会社が「これから何に、どれだけお金を使うのか」をはっきり約束したかどうかが、この記事の問いの答えに直結すると考えたからです。
その点で、「ため込む会社は返す会社に変われるのか」という問いへの私の答えは、変わる宣言は本物で、初年度の行動もそれに沿っている。ここからどこまで変わっていくのか、楽しみに見ていきたいです。
累進配当にDOE4%の下限を加え、年120円以上をコミットし、ため込んだ現金を取り崩してでも還元と成長投資に回す計画を数字で示したことは、前の中計とは明らかに違う、腹をくくった方針だと受け止めています。
そのうえで、これからは、還元の原資になる本業の利益率が第4四半期以降に戻ってくるかと、ROE7%の目標に向けて、配当以外の一手(自己株式の取得など)が実際に出てくるかの2点に注目していきます。
保有株としては、今回の決算で外す理由は見当たらず、このまま持ち続けるつもりです。
もし値上げをしても主力の利益率が2四半期以上戻らず、配当が利益を大きく上回る状態が続くようであれば、そのときは改めて保有を考え直します。
次の本決算では、第4四半期の売上総利益率、2027年12月期の業績と配当の予想、そして資本政策の具体策を確認したいと思います。
ここまでの判断は、2026年10月に発表された第3四半期決算までの情報にもとづくものです。
この企業を一言で表すなら、「値上げで利益を守り、ため込んだ現金を株主に返し始めた窓まわりの王者」。
────────────────────────
【免責】
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。
────────────────────────