10月13日、ディップが中間決算と同時に、通期予想の下方修正を発表しました。
営業利益の予想は「50〜100億円」から「▲25〜+25億円」へ、最終損益は「▲27〜+7億円」へと引き下げられており、赤字で着地する可能性が会社自身の予想に入ってきています。
ディップは、アルバイト・パートの求人サイト「バイトル」を中心とした求人広告と、中小企業向けのDXサービス「コボット」を手がける会社です。
決算翌日(10月14日)の株価は前日比5%あまり下げて1,659円で引け、取引時間中には52週安値を付けました。
それでも私の目が止まったのは、株価の下げではなく、配当予想のほうでした。
年間配当の予想は97円で、前期の95円から2円増やす予想が、この下方修正のあとも据え置かれています。10月14日の終値で計算すると、予想配当利回りは5.85%になります。
赤字かもしれない会社が増配を予定しているというのは、普通の感覚では少し不思議に映ります。利回りの数字だけを見て安心するのも、「赤字なら減配だろう」と決めつけるのも、どちらもまだ早いと感じました。
配当を支える材料として、ディップには次のようなものがあります。
- 自己資本比率74.3%(2026年8月末)と、借入にほとんど頼らない財務
- 「原則、前期配当額を下限とする」という累進配当の方針
- コロナ禍で利益が大きく落ちた2021年2月期にも、配当を下げなかった実績
そこでこの記事では、次の問いを軸に決算を読んでいきます。
赤字予想でも配当97円。この配当は何で払われていて、いつまで続けられるのか。
なぜ赤字予想にまで落ち込んだのか、配当のお金は利益・キャッシュ・手元の現預金のどこから出ているのか、そしてロン式評価ではどう見えるのかを、IR資料の数字で順にたどっていきます。
3分で読みたい方はこちら(note)
細かい分析より、まず要点だけ知りたい方へ。
この記事の内容をコンパクトにまとめたnoteも公開しています。
noteはこちら👇

なぜ赤字予想になったのか――「先行投資」と「稼ぎ方の変化」
まずは、なぜここまで利益が落ち込んだのかを見ていきます。
10月の中間決算時点で、上期(3〜8月)の売上高は255.5億円と前年同期から11.4%減り、営業利益は0.56億円と、ほぼゼロにまで落ち込みました。
6〜8月の3か月だけを取り出すと、営業損益は7.6億円の赤字です。
会社はこの落ち込みを、主に「シェアを取り戻すための先行投資」と説明しています。
競合に押されて落ちていた求人サイトの利用者を取り戻すため、5月から広告投資を強めており、6〜8月の広告宣伝費・販売促進費は38.5億円と、前年同期の28.6億円から大きく増えました。
これに新卒532名の入社による人件費の増加が重なり、売上が落ちる中でコストが膨らむ形になっています。
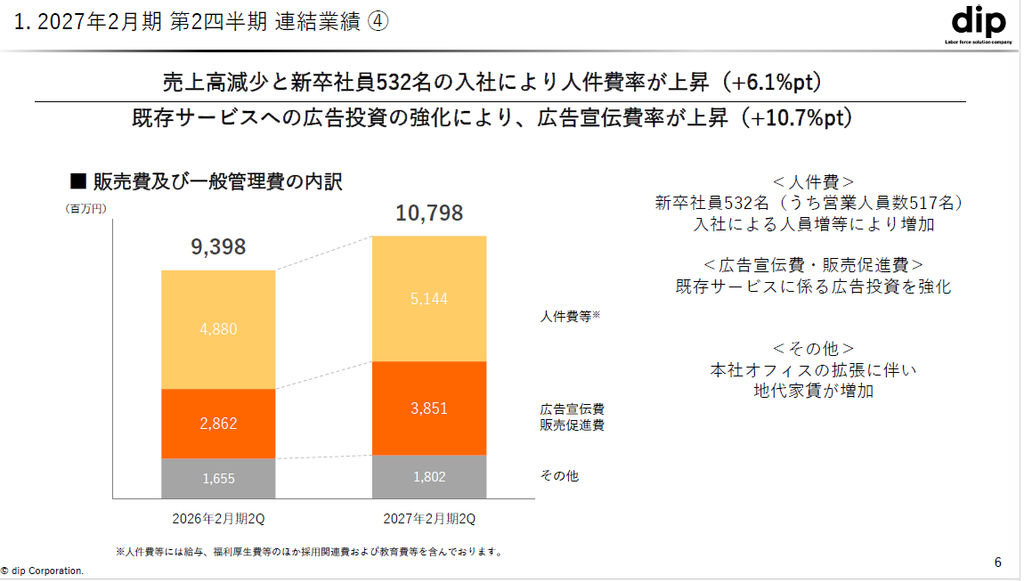
※出典:ディップ株式会社「2027年2月期 第2四半期 決算説明資料」P6
投資の効果がまったく出ていないわけではありません。
会社の説明では、バイトルの利用者数(MAU)は競合を再び上回る水準に戻り、6〜8月の契約社数は前年同期比4.0%増とプラスに転じています。
ただ、6〜8月の求人広告の売上は、それでも前年同期比11.3%減っています。
理由は、1社あたりの単価が14.8%も下がっているためで、特に大口企業や人材会社向けの単価の落ち込みが大きいと、会社自身が説明しています。
私がこの決算で一番気になったのは、この単価の下落です。
ディップは、掲載の件数や期間に応じて料金をもらう従来のやり方に加えて、クリックされた分だけ料金が発生する「クリック課金型」を今期の下期から導入する計画で、大手の求人まとめサイトへの対抗を明確に打ち出しています。
会社は期初の時点で、この導入によって一時的に売上が5〜45億円減る可能性を自ら見込んでいました。
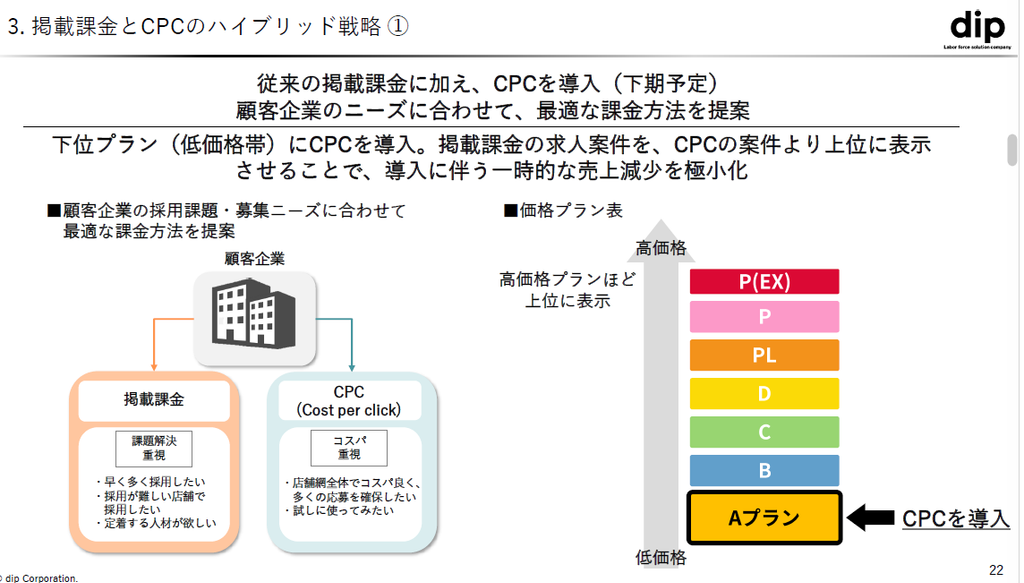
※出典:ディップ株式会社「2026年2月期 決算説明資料」P22
ここからは私の推測ですが、大口の顧客ほど「成果に応じて払う」やり方に慣れていて、従来型の掲載料金にも値下げを求めやすくなっているのではないかと感じています。
会社は単価下落の理由をそこまで説明していないので断定はできませんが、もしそうだとすると、今期の赤字は一時的な投資の痛みだけでなく、稼ぎ方そのものが変わる途中のコストも含んでいることになります。
もう一つ、見逃せないのが会社予想の確度です。
前期(2026年2月期)も、期初に売上高600億円・営業利益120億円としていた予想に対し、実績は548億円・91億円にとどまっており、今期は期初の営業利益50〜100億円が、半年で▲25〜+25億円まで引き下げられました。
会社は「来期、売上・利益を成長軌道に戻す」としていますが、2期続けて計画を下回っている以上、私はこの言葉をそのまま前提にはせず、数字で確かめながら見ていきたいと考えています。
配当のお金はどこから出ているのか
では、利益がほぼゼロになる中で、年97円の配当はどこから出ているのでしょうか。
まず確認しておきたいのが、配当の方針です。
ディップは「原則、前期配当額を下限とし、配当性向50%を目安」とする方針を掲げており、決算説明資料ではこれを「累進配当」と位置づけています。
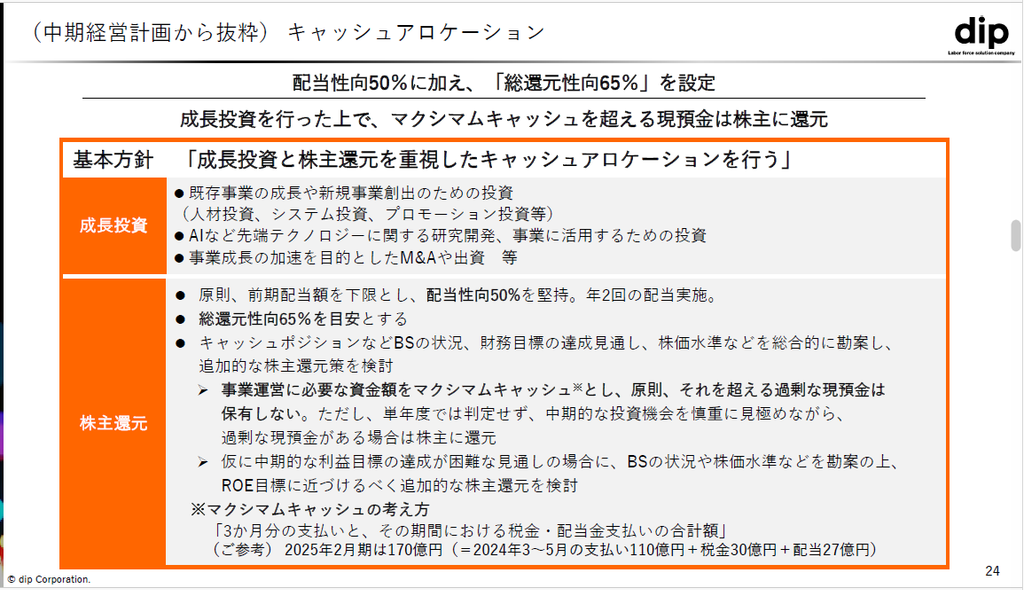
※出典:ディップ株式会社「2027年2月期 第2四半期 決算説明資料」P24
次に、配当をまかなうお金の流れを見てみます。
本業で稼いだ現金(営業キャッシュフロー)から、ソフトウェアや設備への投資を差し引いた残りが、配当などに自由に回せるお金です。
これを配当の支払額と並べると、次のようになります(いずれも管理人の試算)。
| 期間 | 自由に使える現金 | 配当の支払額 |
|---|---|---|
| 2025年2月期 | 約110億円 | 52.9億円 |
| 2026年2月期 | 約47億円 | 51.6億円 |
| 2027年2月期 上期 | 約▲3億円 | 26.1億円 |
※自由に使える現金=営業キャッシュフロー-有形・無形固定資産の取得(各期の決算短信より管理人が算出)
求人サイトの会社は工場を持たないかわりに、サイトやシステムの開発を中心に、オフィスなどの設備も含めて毎年50億円台の投資をしています。
利益が落ちても、過去の投資の減価償却費は現金が出ていかない費用なので、本業で入ってくる現金はすぐにはゼロになりませんが、その現金はほぼこの投資で使われている状態です。
注目したいのは、配当が自由に使える現金を上回ったのが今期からではなく、前期からだという点です。
前期は約47億円に対して配当が51.6億円、今期の上期は自由に使える現金がほぼゼロで、配当を含む支出は、手元の現預金と借入でまかなわれています。
つまり、ディップの配当は、もう「その年の利益」ではなく、これまで積み上げてきた「貯金」から出ている、というのが今の姿です。
その貯金は、8月末時点で現預金138.6億円あり、期首の177.4億円から半年で38.8億円減りました。
減った38.8億円のうち最も大きいのは配当の支払い(26.1億円)ですが、ほかにも投資有価証券の取得(9.2億円)、保険積立金(5.8億円)、オフィスの敷金(3.2億円)、自己株式の取得(3.2億円)といった支出があり、新たな借入(10億円)で一部を補っています。
ここから、11月16日に中間配当の26.1億円、来年5月に期末配当(管理人の試算で約26.6億円)が支払われる予定で、この先9か月ほどで約53億円が配当として出ていくことになります。
なお、会社は事業運営に必要な資金額を「マクシマムキャッシュ」と定め、原則としてそれを超える現預金は持たずに株主へ還元する方針を示しており、2025年2月期の時点ではその額を170億円としていました。
今期の額は示されていませんが、8月末の現預金は、2025年2月期の時点で会社自身が事業に必要とした水準を、すでに下回っています。
一方で、過去には同じような局面を乗り越えた実績もあります。
コロナ禍の2021年2月期は、利益が大きく落ち込み、配当性向は505%に達しましたが、ディップは配当を56円のまま据え置きました。
ただ、当時の落ち込みはコロナという外からの一時的な要因によるものでした。
今回は、競争の激化と稼ぎ方の変化が背景にあるため、回復の時期が読みにくいという点で、前回とは事情が違うと私は見ています。
2026年2月期の本決算
まずは、ロン式評価のもとになる前期(2026年2月期)の本決算です。
【決算ハイライト】
| 項目 | 2026年2月期 | 前期比 |
|---|---|---|
| 売上高 | 548.5億円 | 2.7%減 |
| 営業利益 | 91.1億円 | 32.0%減 |
| 経常利益 | 89.9億円 | 32.2%減 |
| 当期純利益 | 59.6億円 | 33.5%減 |
| 年間配当 | 95円(中間47円・期末48円) | 前期と同額 |
売上が2.7%減にとどまったのに対し、営業利益は3割以上減っており、売上の落ち込み以上にコストの増加が利益を押し下げた決算でした。
売上が減った主な理由は、営業力を高めるために担当の割り振りを見直す「ソリューション体制」への移行で、顧客の引き継ぎ作業が増え、新規顧客や過去の取引先からの契約獲得が鈍ったためと、会社は説明しています。
さらに第4四半期からは競合との競争が激しくなり、会社はその影響を売上成長率で2%程度と見ています。
利益の面では、スポットバイトルへの投資(約28億円)、中途採用の強化(約10億円)、AI関連の取り組みやDXサービスの販促、オフィスの集約など(約20億円)を合わせて、約58億円の先行投資が利益を押し下げました。
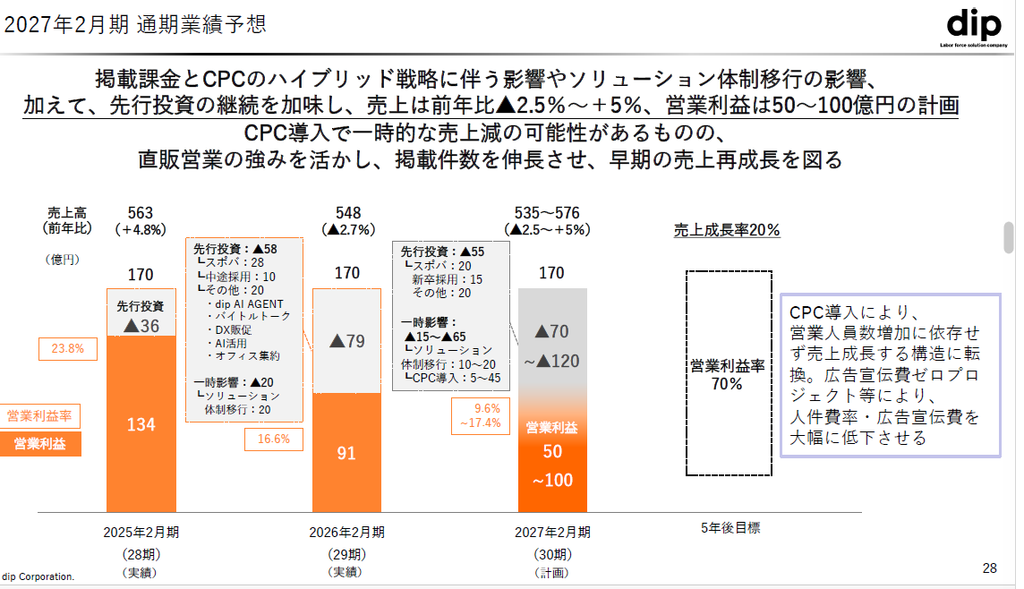
※出典:ディップ株式会社「2026年2月期 決算説明資料」P28
事業別に見ると、主力の人材サービス事業は売上高482.4億円(2.9%減)、セグメント利益152.1億円(17.3%減)と、減収以上に利益が落ちています。
一方、中小企業向けのDX事業は売上高66.1億円(1.6%減)と伸び悩んだものの、セグメント利益は37.1億円(9.4%増)と増益を確保しました。
配当は前期と同じ95円を維持しましたが、利益が3割以上減ったことで、配当性向は83.5%まで上がっています。
今期の会社予想
今期(2027年2月期)の会社予想は、一つの数字ではなく「○○〜○○億円」という幅(レンジ)で示されています。
会社はレンジにした理由を細かく説明していませんが、クリック課金の導入や広告投資の効果など、読み切れない要素が多いことの表れだと私は受け止めています。その幅が、10月の中間決算でさらに引き下げられました。
| 項目 | 期初予想(4月) | 修正後(10月) |
|---|---|---|
| 売上高 | 535〜576億円 | 490〜530億円 |
| 営業利益 | 50〜100億円 | ▲25〜+25億円 |
| 当期純利益 | 29〜64億円 | ▲27〜+7億円 |
| 年間配当 | 97円 | 97円(据え置き) |
※出典:ディップ株式会社「2026年2月期 決算短信」P2、「2027年2月期 第2四半期(中間期)決算短信」P1・P4
修正後の予想は、営業利益の下限が赤字、上限でも前期の4分の1程度で、真ん中を取ると「ほぼトントン」という水準です。
会社は修正の理由として、競争の激化と単価の低下、代理店事業の苦戦で売上の回復が期初の想定より遅れていることに加え、競争力を高めるための広告投資を続けることを挙げています。
注目したいのは、配当予想97円が下方修正のあとも変わっていない点です。
実は、期初の決算短信の時点で、会社は今期の配当性向を79.4〜175.2%と見込んでおり、利益が予想の下限なら配当が利益を上回ることを最初から織り込んでいました。
今回の修正で純利益の予想に赤字が入ったことで、配当性向はそもそも計算できない水準になる可能性が出てきています。
2027年2月期 第2四半期(中間期)
10月13日に発表された中間期(3〜8月)の結果は、次のとおりです。
| 項目 | 2027年2月期 中間期 | 前年同期比 |
|---|---|---|
| 売上高 | 255.5億円 | 11.4%減 |
| 営業利益 | 0.56億円 | 99.0%減 |
| 経常利益 | 0.03億円 | 99.9%減 |
| 中間純損益 | ▲5.8億円 | 前年同期は37.2億円の黒字 |
四半期ごとに分けると、3〜5月の営業利益は8.2億円の黒字でしたが、広告投資を強めた6〜8月は7.6億円の赤字に転じています。
事業別では、主力の求人広告が単価の下落で落ち込んだのに加え、人材紹介(エージェントサービス)の売上も6〜8月で前年同期比16.1%減と苦戦しました。
一方、DXサービスの売上は0.5%増と、わずかながら増収に戻っています。
また、この中間期の数字には、本業とは別の一時的な損益が含まれています。
| 一時的な損益 | 金額 |
|---|---|
| 新株予約権戻入益 | 2.91億円 |
| 関係会社株式売却益 | 1.13億円 |
| 投資有価証券売却益 | 1.01億円 |
| 投資有価証券評価損 | ▲2.45億円 |
| 差し引き | 2.60億円 |
経常利益がほぼゼロなので、税引前の黒字2.6億円は、こうした一時的な損益でできた数字です。
さらに税金の負担が8.4億円と税引前の利益を上回り、最終的に5.8億円の赤字になりました。
税金のうち6.8億円は、税金を前払い・後払いの関係で調整する「法人税等調整額」によるもので、なぜこれほど大きくなったのかは、決算資料では説明されていません。
では、この決算をロン式の評価に当てはめると、どう見えるのでしょうか。
ロン式評価:財務は盤石、ただし配当は前期の時点ですでに余裕が小さい
ここからは、いつもの評価基準に当てはめて、ディップを数字で評価していきます。
※本記事は管理人独自の分析評価基準に基づいて評価しています。
なお、評価はすべて前期(2026年2月期)の本決算の数字で行っています。
今期は赤字予想に変わっているため、評価の時点と今の状況にズレがある点は、各項目の考察で触れていきます。
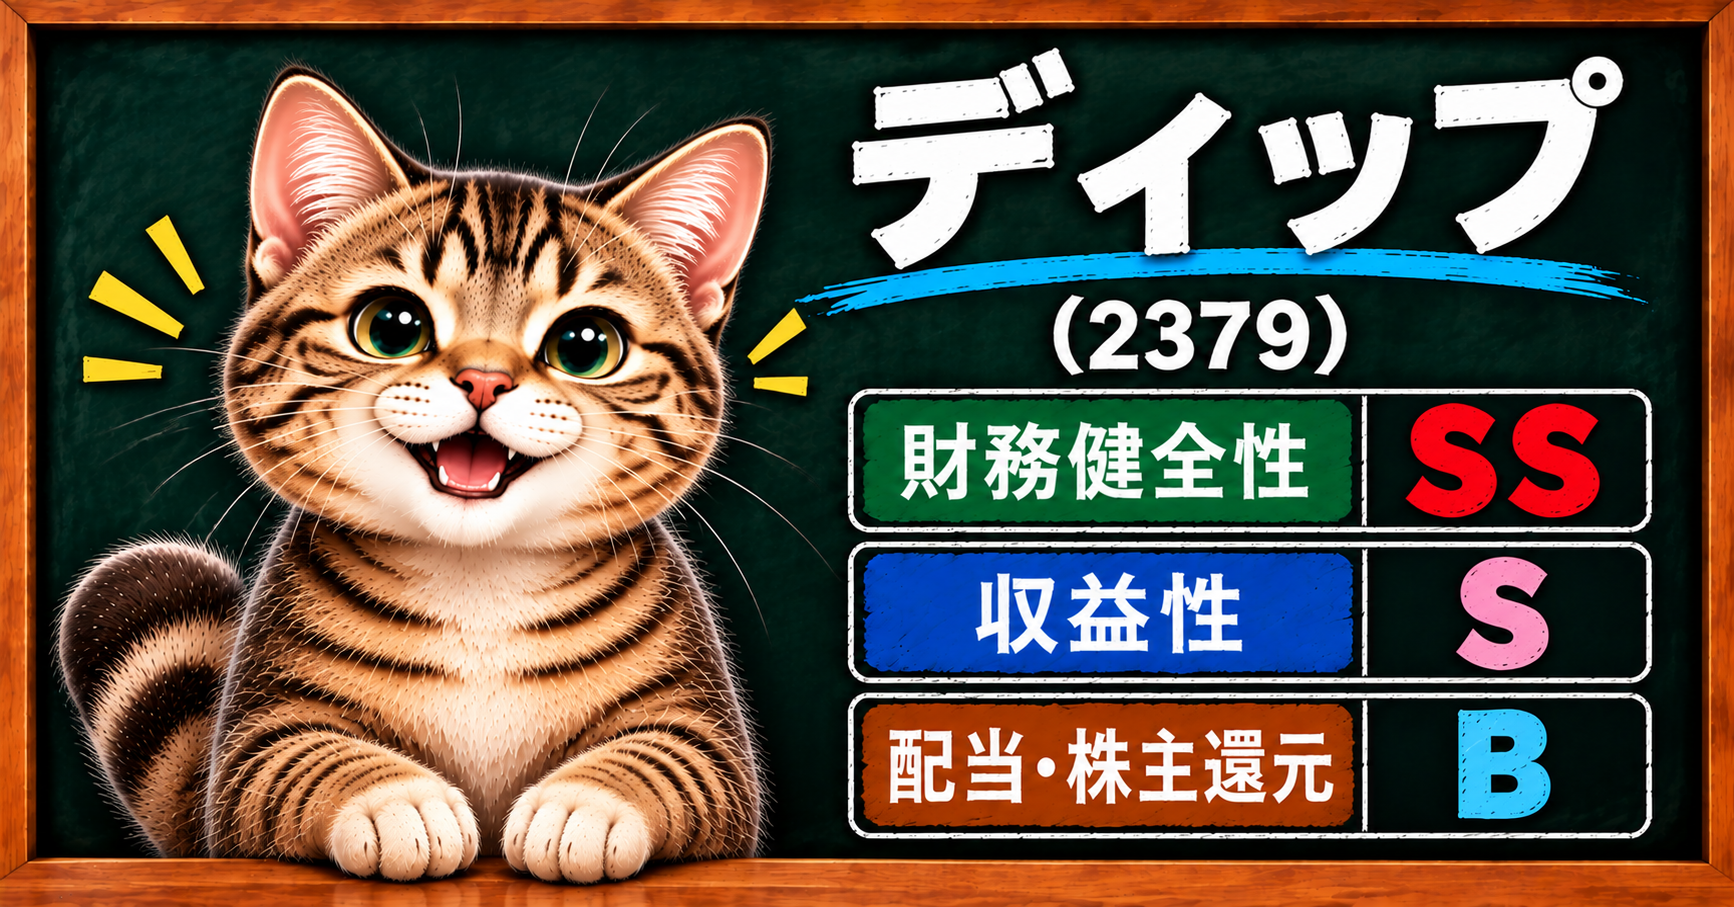
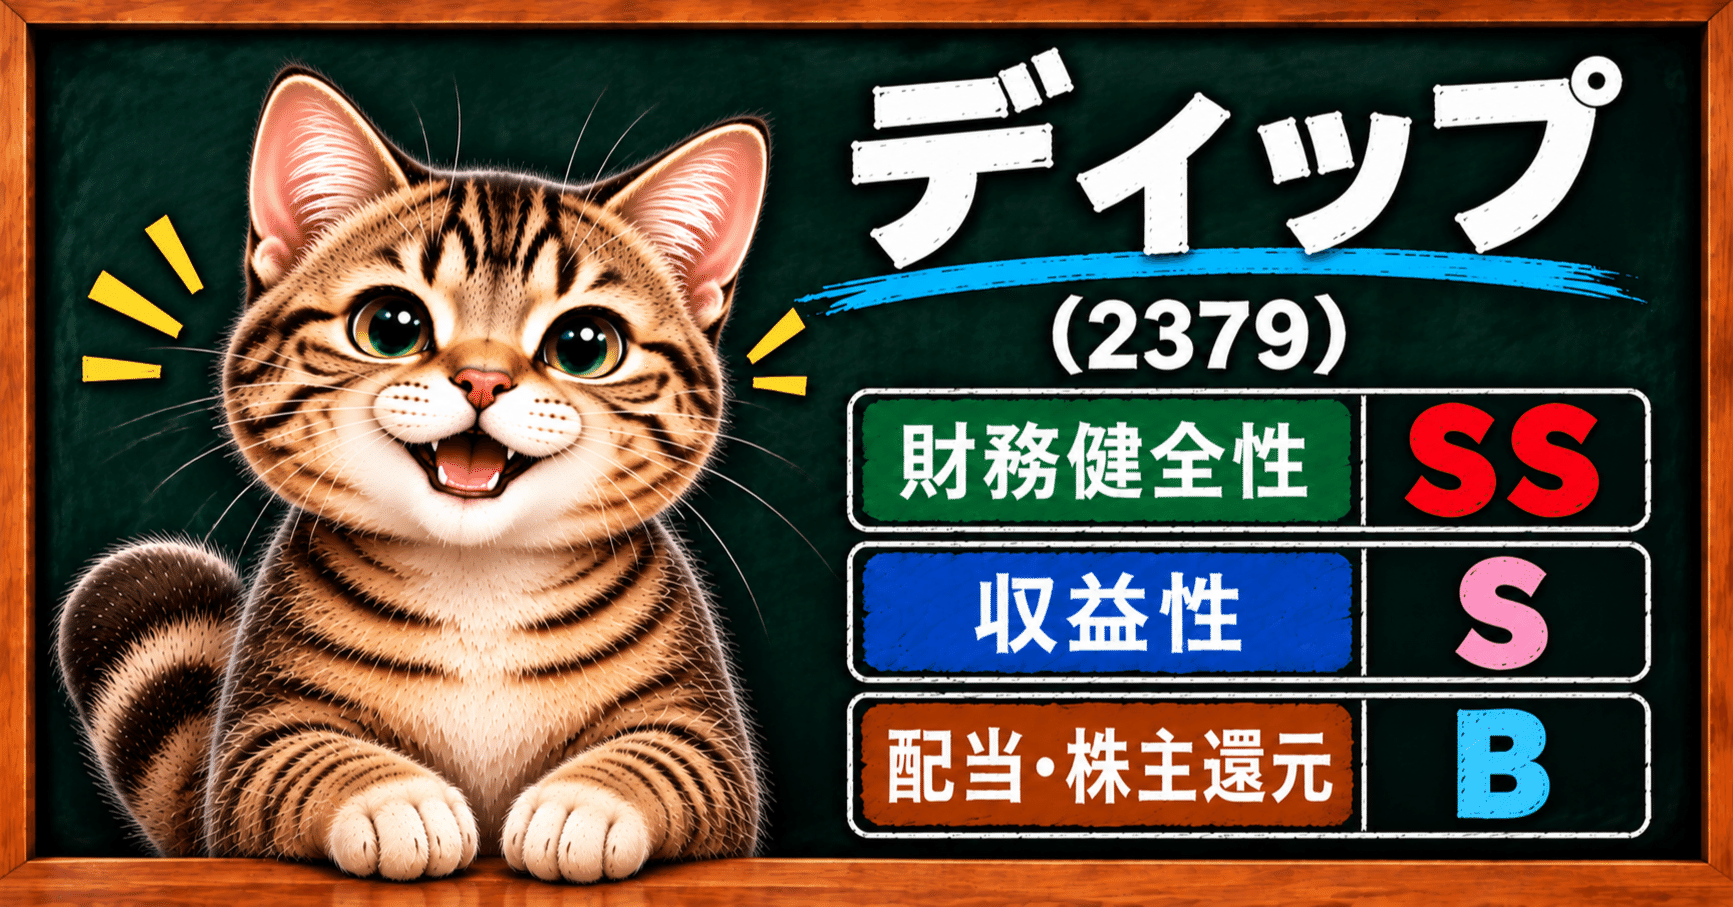
総合評価:S
| 評価項目 | 評価 |
|---|---|
| 総合評価 | S |
| 財務健全性 | SS |
| 収益性 | S |
| 配当・株主還元 | B |
財務健全性と収益性はどちらも高い評価となり、この2つの強さが配当・株主還元の弱さを補って、総合ではSとなりました。
配当・株主還元は、利益が減る中で配当を据え置いたことで配当性向が大きく上がり、評価を落としています。
前期の数字で見る限り、借入に頼らず高い利益率で稼ぐ会社ですが、その稼ぎに対して配当の負担がすでに重くなっている姿が浮かびます。
財務健全性:SS
| 項目 | 数値 | 判定 |
|---|---|---|
| 自己資本比率 | 73.7% | ◎ |
| 流動比率 | 276.7% | ◎ |
| 固定長期適合率 | 59.9% | ◎ |
| 有利子負債 | なし(ネットキャッシュ) | ◎ |
※出典:ディップ株式会社「2026年2月期 決算短信」より管理人算出
【評価基準】折りたたみ
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 自己資本比率 | 60%以上 | 50〜59.9% | 40〜49.9% | 40%未満 |
| 流動比率 | 200%以上 | 150〜199.9% | 100〜149.9% | 100%未満 |
| 固定長期適合率 | 100%以下 | 101〜120% | 121〜150% | 150%超 |
| 有利子負債 | ネットキャッシュ(現預金≧有利子負債) | 有利子負債はあるが営業CFや利益から十分返済可能 | ネットデットだが財務への影響は限定的 | 借入依存が高く財務リスクがある |
【考察】
4項目すべてが最高評価で、財務の厚みはこの会社の一番の強みです。
工場や大きな在庫を持たない求人サイトの会社なので、資産の中心は現預金とソフトウェアで、もともと借入を必要としにくい事業の形をしています。
8月末の時点でも自己資本比率は74.3%と高い水準を保っており、使っていない借入枠も、当座貸越とコミットメントラインを合わせて350億円あります。
ただ、中間期には新たに10億円の長期借入を行っており、現預金が138.6億円ある中での借入の目的は、決算資料では説明されていません。
また、自己資本は前期末の368.3億円から8月末には337.0億円に減っていて、赤字と配当が続けば、この厚みは少しずつ削られていくことになります。
収益性:S
| 項目 | 数値 | 判定 |
|---|---|---|
| ROE | 16.4% | ◎ |
| 営業利益率 | 16.6% | ◎ |
| ROA | 11.9% | ◎ |
| 営業CF | 過去10年すべて黒字(前年比3割以上減った年あり) | 〇 |
※出典:ディップ株式会社「2026年2月期 決算短信」、IRBANKより管理人算出
【参考:今期の会社予想で当てはめた場合】
| 項目 | 今期予想ベース(概算) | 判定 |
|---|---|---|
| ROE | ▲8.0%〜+2.1% | ◇ |
| 営業利益率 | ▲5.1%〜+4.7% | ◇〜△ |
| ROA | ▲5.9%〜+1.5% | ◇〜△ |
※管理人の試算。今期の会社予想(純利益▲27〜+7億円、営業利益▲25〜+25億円、売上高490〜530億円)と、2026年8月末の自己資本・総資産をもとに概算。
営業CFは会社予想が出ていないため載せていません。評価(ランク)には反映していません
【評価基準】折りたたみ
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| ROE | 10%以上 | 8〜9.9% | 5〜7.9% | 5%未満 |
| 営業利益率 | 10%以上 | 5〜9.9% | 3〜4.9% | 3%未満 |
| 営業CF | 毎年黒字で、前年比3割以上減った年がない | 毎年黒字だが、前年比3割以上減った年がある | 赤字の年がある(連続しない) | 赤字の年が多い、または2年連続の赤字 |
| ROA | 5%以上 | 3〜4.9% | 1〜2.9% | 1%未満 |
※営業CFは、確認できる期間(今回は過去10年)で判定。10年の場合、赤字が2回までなら△、3回以上なら◇とし、期間が5年延びるごとに回数の基準を1回ずつ増やす。
【考察】
利益が3割以上減った前期でも、ROE・営業利益率・ROAはいずれも基準を大きく上回っており、少ない資産で高い利益を生む事業の強さが数字に出ています。
ただし、前々期(2025年2月期)はROE・営業利益率ともに23.8%あり、そこから1年で7ポイント以上下がっている点は見逃せません。
営業CFは過去10年すべて黒字ですが、コロナ禍の2021年2月期に前年比で約5割、前期にも約4割減った年があり、〇の判定としました。
前期の減少は、前々期の営業CFが165億円と過去最高だった反動も含んでいます。
そして、評価の時点と今とのズレが一番大きいのが、この収益性です。
参考表のとおり、今期の会社予想で当てはめると、予想の上限でもROEは2%台、営業利益率は5%に届かず、前期の◎から一気に◇が並ぶ水準まで落ち込みます。
「前期の数字では◎、今期の予想では◇」というこの落差こそが、今回の決算の厳しさをそのまま表していると私は受け止めています。
配当・株主還元:B
| 項目 | 数値 | 判定 |
|---|---|---|
| 配当性向 | 83.5% | ◇ |
| DOE・累進配当 | 累進配当(DOEなし) | 〇 |
| 配当CF負担率 | 51.8% | 〇 |
| 非減配歴 | 17期(2010年2月期以降) | ◎ |
※出典:ディップ株式会社「2026年2月期 決算短信」、IRBANKより管理人算出
【参考:今期の数字で当てはめた場合】
| 項目 | 今期の数字(概算) | 判定 |
|---|---|---|
| 配当性向(会社予想ベース) | 約720%以上(赤字なら計算できず) | ◇ |
| 配当CF負担率(上期実績) | 約140% | ◇ |
※管理人の試算。配当性向は予想配当97円÷予想EPS(▲51.6〜+13.4円)で、予想の上限の13.4円でも約720%となり、利益が小さいほど数値は大きくなります。予想EPSが赤字の場合は計算できません。配当CF負担率は、会社が営業CFの予想を出していないため、上期の配当支払額26.1億円÷上期の営業CF18.7億円で計算しています(半期の数字)。DOE・累進配当と非減配歴は、今期も変わらないため載せていません。評価(ランク)には反映していません
【評価基準】折りたたみ
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 配当性向 | 30〜60% | 20〜29%、61〜70% | 10〜19%、71〜80% | 10%未満または80%超 |
| DOE・累進配当 | DOE・累進配当あり | どちらかを採用 | 安定配当 | 配当方針が不明確 |
| 配当CF負担率 | 40%以下 | 40〜60% | 60〜80% | 80%超、または営業CFが赤字 |
| 非減配歴 | 15年以上 | 10〜14年 | 5〜9年 | 5年未満 |
※配当CF負担率=配当総額(連結)÷営業キャッシュ・フロー(連結)。数値が低いほど、配当をキャッシュで賄う余裕があることを示す
【考察】
【考察】
配当性向が83.5%まで上がったのは、利益が3割以上減る中で、配当を前の期と同じ95円に据え置いたためです。
会社の方針は「配当性向50%を目安」としていますが、同時に「前期配当額を下限」としているため、利益が落ちる局面では、配当性向の目安より配当を守ることが優先される形になっています。
非減配歴は、データで確認できる2010年2月期以降の17期で、コロナ禍の2021年2月期にも配当を据え置いた実績が、この評価を支えています。
配当CF負担率は51.8%と〇の判定ですが、この数字は営業CFだけで見たものです。
ディップは毎年40〜50億円規模のソフトウェア投資を続けており、その投資を差し引いた残りで見ると、前期の時点で配当はすでにまかなえていませんでした。
そのうえで参考表を見ると、今期は配当性向・配当CF負担率ともに◇の水準で、配当を支えているのは、累進配当の方針と、これまで積み上げてきた手元資金だという構図がはっきりします。
前期の数字ではBですが、今期に入ってからの中身は、この評価よりも厳しい状態にあると私は見ています。
配当目線で見たリスク
- 単価の下落が続き、来期も利益が戻らない場合、配当を手元資金から払う状態が続き、現預金と自己資本が減り続ける(会社側の備え:8月末の現預金138.6億円、未使用の借入枠350億円)
- 競合との広告合戦が長引き、広告費を減らせない場合、利益が回復せず配当の原資が細る(会社側の備え:広告費を中長期的に実質ゼロにする取り組みを進めているが、効果は金額で示されていない。広告費とは別に、人件費の面では、2027年4月入社の新卒内定が298名と、今期入社の532名から減っている)
- 手元資金の減少が続いた場合、「原則、前期配当額を下限」とする方針の「原則」が見直され、減配につながる可能性(過去の動き:データで確認できる2010年2月期以降の17期で減配なし。コロナ禍の2021年2月期も配当を維持)
- 景気後退で求人需要そのものが落ち込んだ場合、利益の回復がさらに遅れ、配当負担が重くなる(過去の動き:コロナ禍の2021年2月期は売上が約3割減ったが、配当は据え置いた)
管理人まとめ
今回の評価で私が一番重く見たのは、配当・株主還元の中でも、配当がどのお金で払われているかという点です。
ロン式評価は前期の数字で行うため、収益性はまだ高い評価が並んでいますが、配当を支えるお金の流れは、前期の時点ですでに変わり始めていました。
前期のROEは16.4%と高く、配当性向83.5%でも利益の範囲内で配当を出せていましたが、今期の会社予想ではROEが上限でも2%台で、配当は利益をはるかに上回ります。
稼ぐ力が落ちる中で配当を守るとなれば、その分は純資産、つまりこれまでの蓄えを削って払うことになります。
では、冒頭の問いに戻ります。
「この配当は何で払われているのか」への答えは、利益ではなく、会社がこれまで積み上げてきた手元資金です。
「いつまで続けられるのか」については、私の見立てでは、手元資金と借入枠の厚みから見て、1〜2年で配当が払えなくなる財務ではありません。
もっとも、これはあくまで「払う力」の話で、手元資金が会社の過去に示した水準を下回る中で、借入も使いながら払い続けるかどうかは、経営の判断になります。
ただ、それより先も続けられるかどうかは、来期に利益が戻るかどうかにかかっていて、今の資料からは判断できません。
その分かれ目として、次の決算では次の点を見ていくつもりです。
- 求人広告の単価が、前年比で下げ止まる兆しを見せるか
- 広告費をかけ続ける中で、売上が前年を上回ってくるか
- 中間配当を払ったあとの現預金がどこまで減っているか
- 通期予想のレンジが、上と下のどちらに寄っていくか
この結論は、2026年10月の中間決算時点の情報にもとづくもので、3Q以降の数字次第で見方は変わりえます。
この企業を一言で表すなら、「貯金を崩しながら、稼ぎ方の作り直しに挑む累進配当株」です。
【免責】
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。