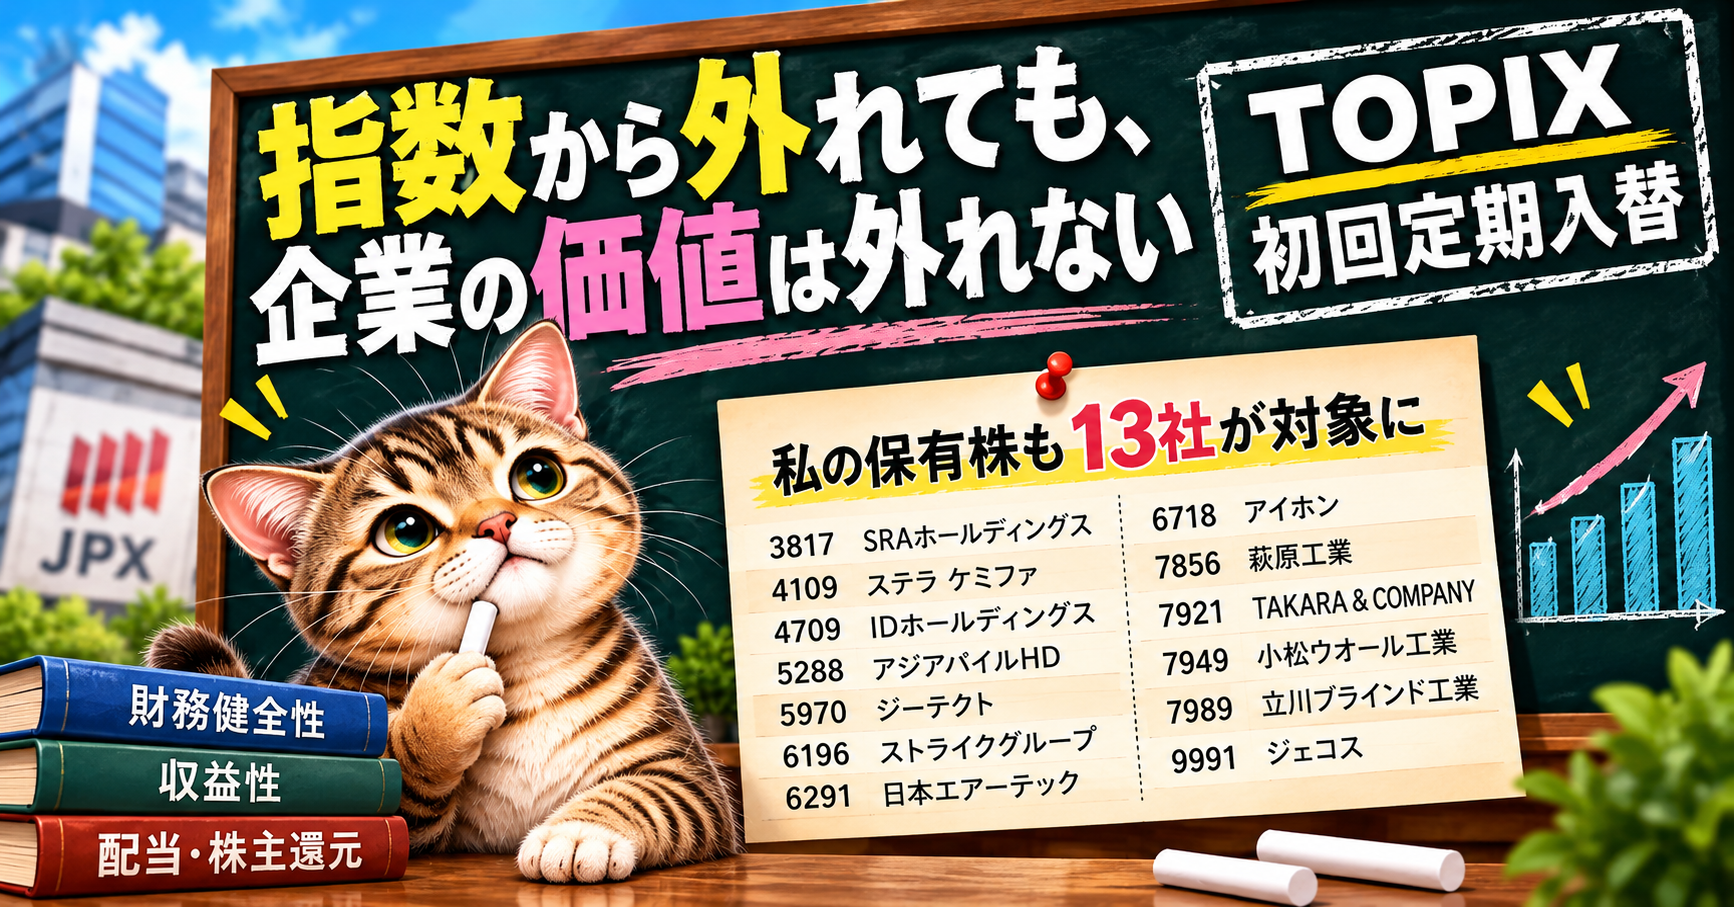
10月7日、JPX総研から次期TOPIXの移行措置銘柄が発表されました。
対象は683銘柄で、2026年10月から四半期ごとに8回に分けて、指数の中でのウエイトが少しずつ引き下げられていきます。
自分の保有銘柄を調べてみると13銘柄が対象に入っていて、萩原工業もそのひとつでした。
指数から外れていく銘柄は連動するファンドの売りが出やすく、株価には向かい風になりやすいと言われていますが、萩原工業については、「外れるなら手放そう」という気持ちにはなりませんでした。
萩原工業は岡山県倉敷市の会社で、プラスチックを細く平たく伸ばした糸「フラットヤーン」の技術を軸に、ブルーシートや土のう、フレコンバッグ、人工芝の糸、コンクリートに混ぜる補強繊維などを作っています。
糸から布、シート、加工まで国内で一貫して手がけていて、なくなると困るのに誰が作っているかはあまり知られていない製品が多い、いわばニッチな会社です。
私がこの会社を気に入っている理由は、主に次の3つです。
・自己資本比率72%台、実質無借金という厚い財務
・2023年10月期から増配を続け、2026年10月期も増配を予想している株主還元の姿勢
・防災協定や熱中症対策シートなど、災害や猛暑が増えるほど出番が増える製品
ただ、今回の決算を読んでいて、ひとつ気になる数字がありました。
2026年10月期の配当は75円の予想で、配当性向(利益のうち配当に回す割合)は69.8%と、前期の50.6%から一気に7割近くまで上がる見込みになっています。
利益の7割を配当に回しながら、この先も本当に増配を続けられるのか。
この記事では「配当性向7割でも、萩原工業の増配は続けられるのか?」という問いを軸に、2025年10月期の本決算と2026年10月期第3四半期までの決算を、ロン式の評価に当てはめて確かめていきます。
────────────────────────
細かい分析より、まず要点だけ知りたい方へ。
この記事の内容をコンパクトにまとめたnoteも公開しています。
noteはこちら👇

────────────────────────
配当性向が7割に上がる理由は「DOE3.5%」にある
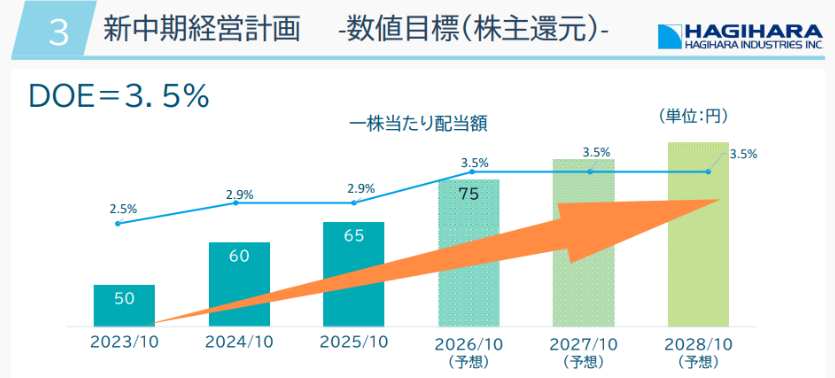
※出典:萩原工業株式会社「中期経営計画2028」P18
萩原工業は2025年12月に、2028年10月期までの新しい中期経営計画「LINK THE LEAP」を発表しました。
2028年10月期に売上高400億円、営業利益30億円(2025年10月期は319億円・14.7億円)を目指す計画です。
この中計で、株主還元の目標が「DOE3.5%」に定められていて、2026年10月期の75円への増配もこの方針に沿ったものです。
DOE(株主資本配当率)は、会社の自己資本に対してどれだけ配当を出すかを示す指標です。
利益に対する割合を見る配当性向と違い、DOEは自己資本を物差しにしているので、利益が多少ぶれても配当が安定しやすいという特徴があります。
ここで、配当性向が7割に上がる理由が見えてきます。
DOEは「ROE(自己資本でどれだけ利益を生んだか)×配当性向」に分解でき、ROEが5%の会社がDOE3.5%を守ろうとすると、配当性向は自然と70%になります。
萩原工業のROEは、2025年10月期で4.2%(笠岡工場の補助金を除いた会社計算)でした。
つまり配当性向の高さは、配当を無理に増やしたというより、稼ぐ力(ROE)が低いまま「自己資本に連動して配当を出す」方針を選んだ結果だと私は読んでいます。
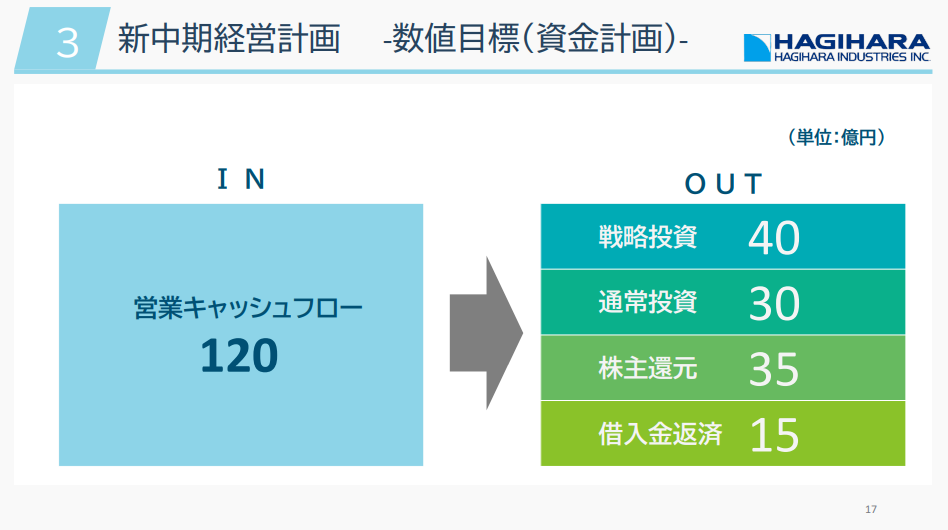
※出典:萩原工業株式会社「中期経営計画2028」P17
では、その配当を払うお金は足りているのか?
中計の資金計画では、3年間で営業キャッシュフロー120億円を生み出し、そこから戦略投資40億円、通常投資30億円、株主還元35億円、借入金返済15億円に充てる設計になっていて、配当は本業で稼いだ現金の範囲に収める考え方です。
問題は、この計画どおりに稼げるかどうかで、ROEが上がらないまま配当だけが伸びていくのか、利益がしっかり追いついてくるのかが、この記事の問いの核心になります。
2026年秋、萩原工業に起きた2つの動き
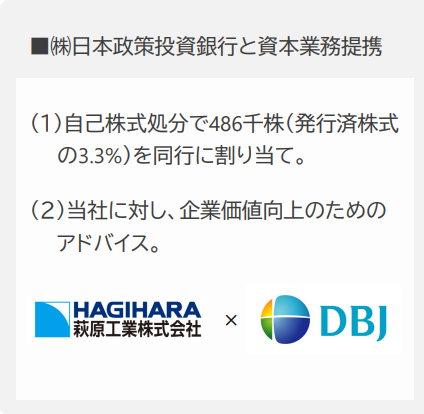
※出典:萩原工業株式会社「2026年10月期 第3四半期 決算補足説明資料」P18
導入で触れたTOPIXの移行措置と同じ時期に、萩原工業では株主構成に関わる動きが2つありました。
1つ目は、9月7日に発表された日本政策投資銀行(DBJ)との資本業務提携です。
会社が持っていた自社の株式486,600株(発行済株式の約3.3%)を1株1,863円でDBJに渡し、約9億円を調達していて、9月30日に払い込みが完了しています。
会社の説明では、調達資金はコンクリート補強繊維「バルチップ」と包装資材「メルタック」の海外増産に充てる想定で、支出時期は2027年11月から2028年10月の予定です。
あわせてDBJからは、資本政策や事業戦略、M&Aなどの面で助言を受けるとしています。
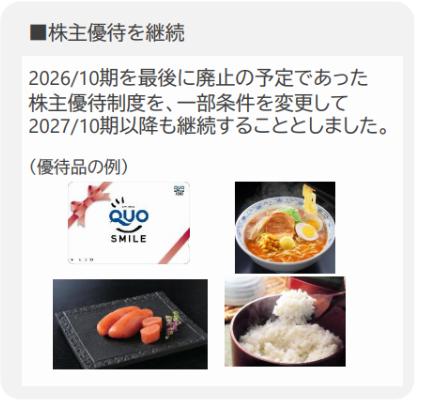
※出典:萩原工業株式会社「2026年10月期 第3四半期 決算補足説明資料」P19
2つ目は、株主優待の継続です。
2026年10月期を最後に廃止する予定だった株主優待を、保有株式数と継続保有期間の条件を変えたうえで、2027年10月期以降も続けると発表しました。
2027年10月期からは、対象が300株以上かつ1年以上継続して保有する株主に変わります。
萩原工業は株主の約7割(保有株式数ベースで67.28%)を個人が占めていて、外国法人は2%台にとどまります。
私の推測ですが、TOPIXのウエイトが下がり指数連動の売りが出やすくなる局面で、長く持ってくれる株主を増やしたいという狙いが、2つの動きの根っこにあるように見えます。
※ただし会社はそのような説明はしておらず、ここはあくまで管理人の見立てです。
2025年10月期 本決算:営業利益は3割減、それでも純利益が増えた理由
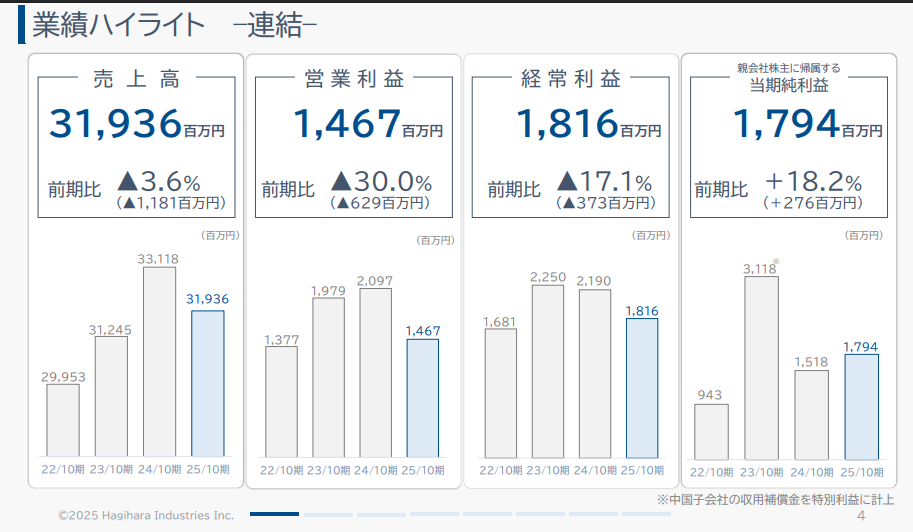
※出典:萩原工業株式会社「2025年10月期 決算補足説明資料」P4
【決算ハイライト】
| 項目 | 2025年10月期 | 前期比 |
|---|---|---|
| 売上高 | 31,936百万円 | △3.6% |
| 営業利益 | 1,467百万円 | △30.0% |
| 経常利益 | 1,816百万円 | △17.1% |
| 親会社株主に帰属する当期純利益 | 1,794百万円 | +18.2% |
| 年間配当 | 65円(中間30円・期末35円) | +5円 |
2025年10月期は、売上も本業の利益も前期を下回った一方で、純利益だけが増えるというねじれた決算でした。
純利益が増えたのは、笠岡工場の建設で交付が決まった補助金8億円を特別利益に計上したためで、本業の稼ぎが増えたわけではありません。
補助金を除いて計算すると、実力ベースの純利益は12億円台半ば程度になります(税率を当期の実績から当てはめた管理人の試算です)。
配当65円には記念配当や特別配当は含まれておらず、すべて普通配当です。
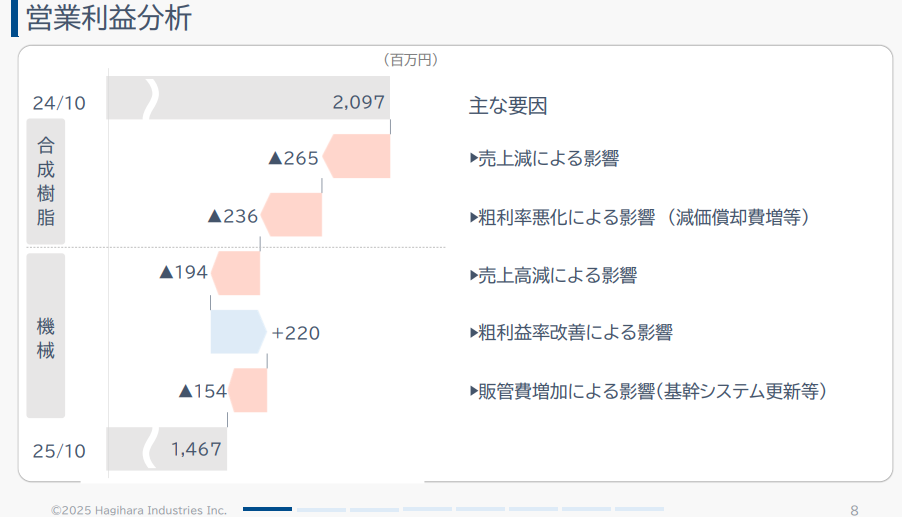
※出典:萩原工業株式会社「2025年10月期 決算補足説明資料」P8
営業利益が約6億円減った理由は、会社の分析で次のように分解されています。
・合成樹脂加工製品事業:売上減の影響△265百万円、減価償却費の増加などによる粗利率の悪化△236百万円
・機械製品事業:売上減の影響△194百万円、粗利率の改善+220百万円、基幹システム更新などによる販管費の増加△154百万円
合成樹脂事業では、建設工事の遅れで建築・土木向けのシートや土のうが伸び悩み、利益率の高いバルチップも海外の価格競争で売上を落としました。
そこに笠岡工場の新しい設備の減価償却費が重なり、売上が少し減っただけで利益が大きく削られる形になっています。
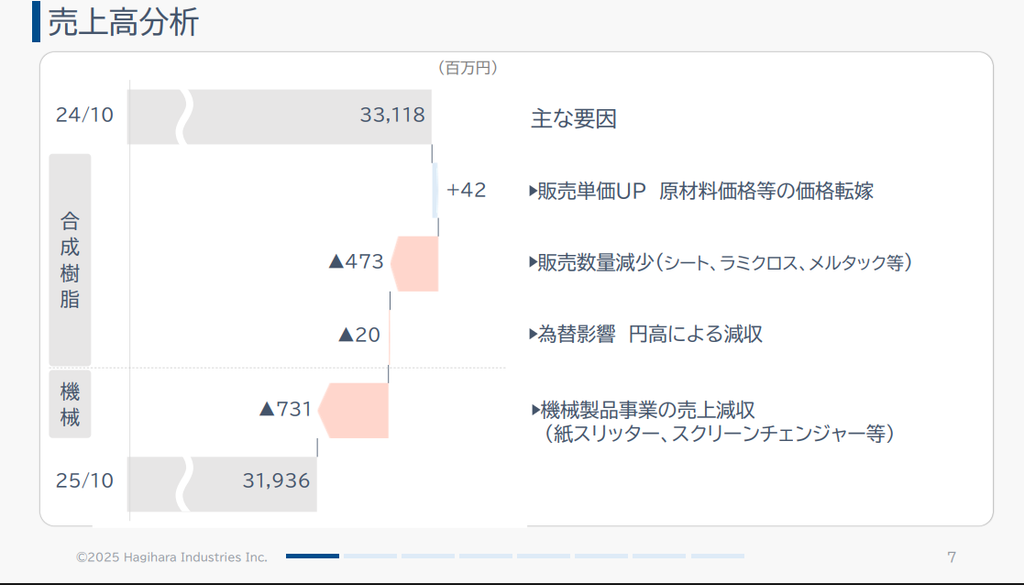
※出典:萩原工業株式会社「2025年10月期 決算補足説明資料」P7
売上の増減を見ても、値上げの効果は+42百万円にとどまる一方、販売数量の減少が△473百万円と大きく、原料高を価格に転嫁した結果、数量が落ちた1年だったと読めます。
機械製品事業は、紙スリッターやスクリーンチェンジャーの売上が落ちて減収減益でしたが、技術譲渡を受けた金属箔スリッターの初号機を納入し、追加受注も獲得しています。
2026年10月期の会社予想:増収増益でも純利益は減る計画
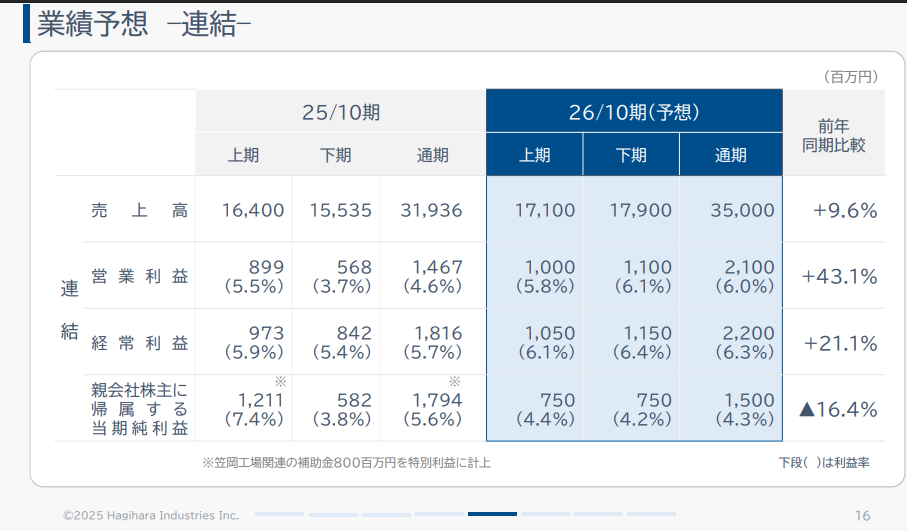
※出典:萩原工業株式会社「2025年10月期 決算補足説明資料」P16
| 項目 | 2026年10月期 会社予想 | 前期比 |
|---|---|---|
| 売上高 | 35,000百万円 | +9.6% |
| 営業利益 | 2,100百万円 | +43.1% |
| 経常利益 | 2,200百万円 | +21.1% |
| 親会社株主に帰属する当期純利益 | 1,500百万円 | △16.4% |
| 年間配当 | 75円(中間35円・期末40円) | +10円 |
会社は、営業利益が4割以上増える一方、純利益は16%減る計画を出しています。
純利益が減るのは、前期の補助金8億円がなくなる反動によるもので、本業そのものは大きく回復させる計画です。
この予想は2025年12月8日に公表されたもので、9月7日の第3四半期決算の時点でも修正されていません。
2026年10月期 第3四半期:本業の利益が4割近く伸びた
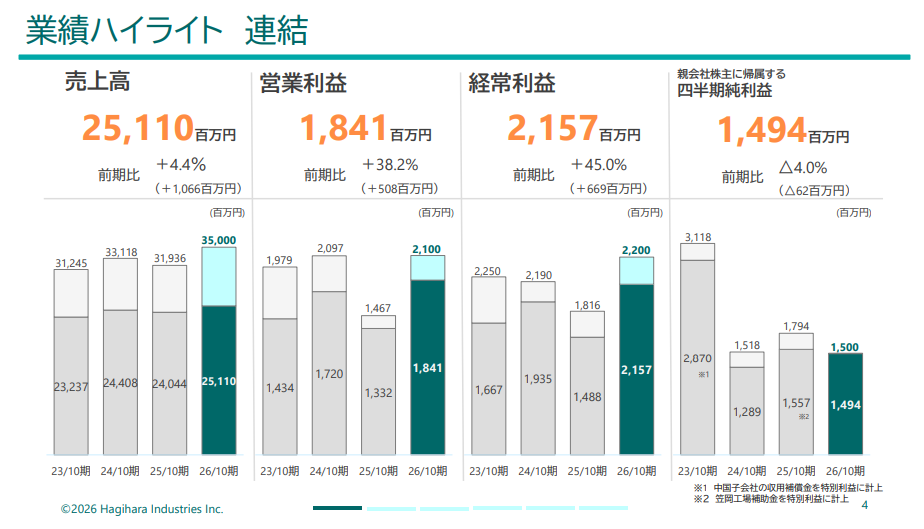
※出典:萩原工業株式会社「2026年10月期 第3四半期 決算補足説明資料」P4
| 項目 | 2026年10月期 3Q累計 | 前年同期比 | 通期予想に対する進捗 |
|---|---|---|---|
| 売上高 | 25,110百万円 | +4.4% | 71.7% |
| 営業利益 | 1,841百万円 | +38.2% | 87.7% |
| 経常利益 | 2,157百万円 | +45.0% | 98.1% |
| 親会社株主に帰属する四半期純利益 | 1,494百万円 | △4.0% | 99.7% |
※通期予想に対する進捗率は、会社資料(決算補足説明資料P15)に記載の数値です。
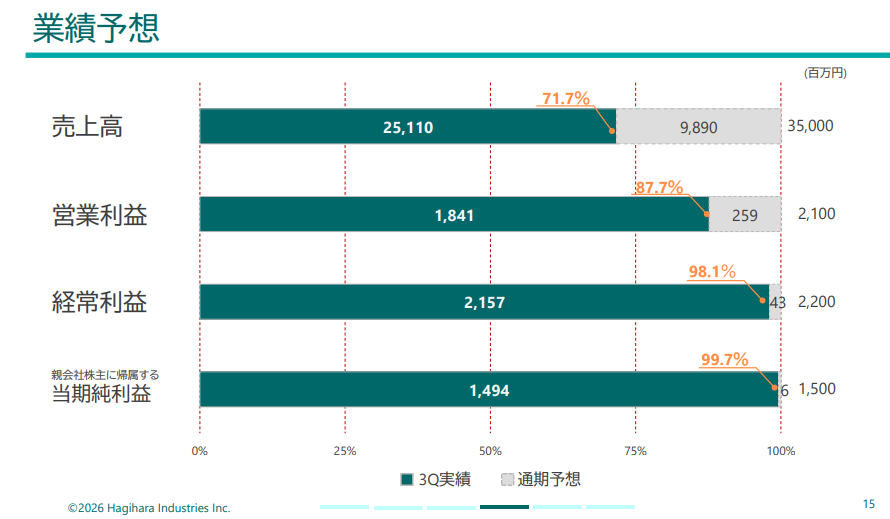
※出典:萩原工業株式会社「2026年10月期 第3四半期 決算補足説明資料」P15
第3四半期までの累計で、営業利益は前年同期より約5億円増えました。
純利益が4.0%減っているのは、前年同期に補助金8億円が入っていた反動で、こちらも本業の不調ではありません。
本決算からいちばん変わったのは、売上の中身です。
・販売単価の上昇(価格改定の浸透):+1,130百万円
・販売数量の増加(シート、フレコン、バルチップ、原糸など):+490百万円
・為替(円安):+93百万円
・機械製品事業の売上減少:△647百万円
前期は値上げで数量が落ちていましたが、今期は値上げが浸透したうえで数量も増えていて、会社は原材料高による価格改定と、中東情勢を受けた追加需要を理由に挙げています。
四半期ごとに見ると、営業利益は1Q236百万円、2Q678百万円、3Q927百万円と尻上がりで、3Q単独では前年同期の433百万円から2倍以上に伸びています(決算短信の累計値から管理人が計算)。
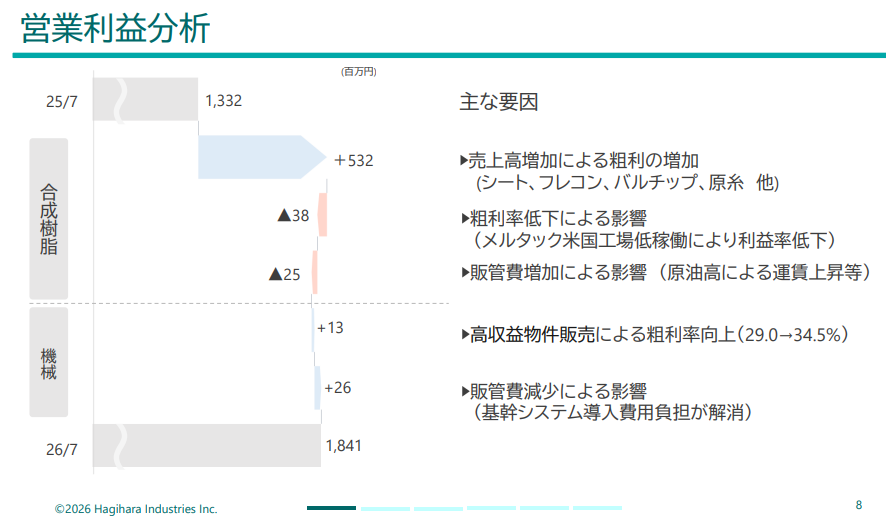
※出典:萩原工業株式会社「2026年10月期 第3四半期 決算補足説明資料」P8
一方で、米国のメルタック工場の稼働率が低く合成樹脂事業の利益率を押し下げていることや、原油高で運賃が上がっていることなど、マイナス要因も残っています。
機械製品事業は紙・フィルム・金属箔のスリッターがそろって減収でしたが、利益率の高い案件の販売で、営業利益は前年同期より増えました。
なお、経常利益の伸びが営業利益より大きいのは、円安による為替差益242百万円が営業外収益に入っているためで、本業の伸び以上に経常利益が膨らんでいる点は割り引いて見る必要があります。
では、この決算をロン式の評価に当てはめると、萩原工業はどう見えるのでしょうか。
ロン式評価:財務は満点、課題は稼ぐ力
ここからは、いつもの評価基準に当てはめて、萩原工業を数字で評価していきます。
※本記事は管理人独自の分析評価基準に基づいて評価しています。
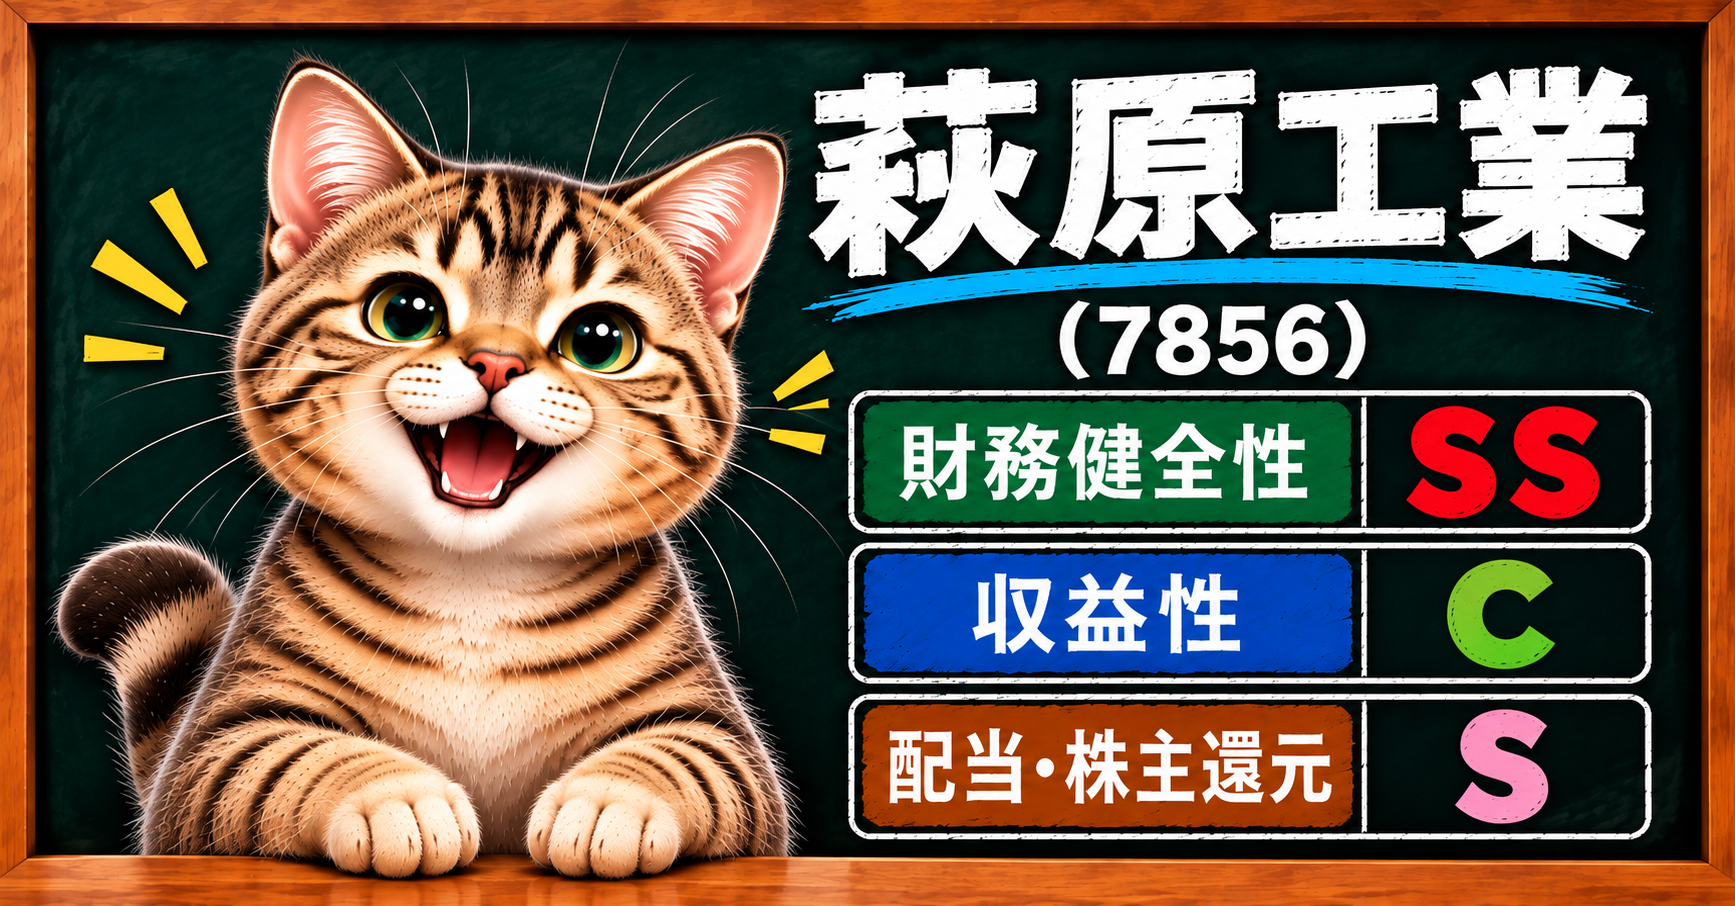
総合評価:A
| 項目 | 評価 |
|---|---|
| 総合評価 | A |
| 財務健全性 | SS |
| 収益性 | C |
| 配当・株主還元 | S |
※ロン式評価は、2025年10月期(本決算)の確定値で判定しています。2026年10月期第3四半期の動きは、各項目の考察で補足として触れています。
財務健全性はすべての項目で最高評価となり、配当・株主還元もキャッシュの裏付けと長い非減配の歴史で高い評価になりました。
一方、収益性は本業の利益率と資本効率の低さに加えて、営業CFの振れの大きさもあって評価を落としていて、厚い財務と手厚い還元を、まだ稼ぐ力が支えきれていない会社に見えます。
財務健全性:SS
| 項目 | 数値 | 判定 |
|---|---|---|
| 自己資本比率 | 72.3% | ◎ |
| 流動比率 | 270.0% | ◎ |
| 固定長期適合率 | 62.0% | ◎ |
| 有利子負債 | 4,543百万円(現預金5,857百万円を下回るネットキャッシュ) | ◎ |
※出典:萩原工業株式会社「2025年10月期 決算短信」P1・P6〜7、同「2025年10月期 有価証券報告書」借入金等明細表(流動比率・固定長期適合率は管理人計算)
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 自己資本比率 | 60%以上 | 50〜59.9% | 40〜49.9% | 40%未満 |
| 流動比率 | 200%以上 | 150〜199.9% | 100〜149.9% | 100%未満 |
| 固定長期適合率 | 100%以下 | 101〜120% | 121〜150% | 150%超 |
| 有利子負債 | ネットキャッシュ(現預金≧有利子負債) | 有利子負債はあるが営業CFや利益から十分返済可能 | ネットデットだが財務への影響は限定的 | 借入依存が高く財務リスクがある |
【考察】
4項目すべてで最高評価となり、借金に頼らず自前の資本で工場や設備をまかなえている、非常に厚い財務です。
自己資本比率は前期の68.1%から72.3%に上がっていて、長期借入金の返済が進んだことに加え、純利益の積み上げが効いています。
ただし、上昇分の一部は本業の利益ではなく、金利の上昇で退職給付の計算に使う割引率が0.7%から2.1%に上がり、退職給付に係る調整累計額が521百万円増えたことによるものです。
もう一つ気になるのは、第3四半期末の現預金と有利子負債がほぼ同じ水準まで近づいている点で、在庫と売掛金が膨らんで手元の現金が減ったためです。
とはいえ、9月にはDBJからの払い込み約9億円も入っていて、長期投資家として財務の安全性を心配する場面ではないと考えています。
収益性:C
| 項目 | 数値 | 判定 |
|---|---|---|
| ROE | 6.0% | △ |
| 営業利益率 | 4.6% | △ |
| 営業CF | 5期連続の黒字だが振れが大きい(15.9億円→10.5億円→45.8億円→44.2億円→44.9億円) | △ |
| ROA | 4.2% | 〇 |
※出典:萩原工業株式会社「2025年10月期 有価証券報告書」主要な経営指標等の推移、同「2025年10月期 決算短信」P1(ROAは当期純利益÷総資産で管理人計算)
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| ROE | 10%以上 | 8〜9.9% | 5〜7.9% | 5%未満 |
| 営業利益率 | 10%以上 | 5〜9.9% | 3〜4.9% | 3%未満 |
| 営業CF | 毎年黒字・安定 | 概ね黒字 | 黒字だが変動あり | 赤字が目立つ |
| ROA | 5%以上 | 3〜4.9% | 1〜2.9% | 1%未満 |
【考察】
表のROE6.0%とROA4.2%はどちらも補助金8億円を含んだ数字で、補助金を除いた会社計算のROEは4.2%(表のROAとは別の数字です)と、5%を下回っています。
ROEが低いと、DOE3.5%を守るために利益のより多くを配当に回す必要があり、このROEの低さこそが配当性向を7割まで押し上げている原因です。
明るい材料は、2026年10月期の第3四半期累計で営業利益率が7.3%まで回復していることで、値上げの浸透がそのまま利益率に表れています(3Q累計の営業利益÷売上高で管理人計算)。
営業CFは5期続けて黒字ですが、2022年10月期の10.5億円から2023年10月期の45.8億円まで4倍以上の振れがあり、評価は「黒字だが変動あり」としました。
今期も上期は在庫と売掛金の増加で1.3億円にとどまっていて、年によって振れが大きい点は押さえておきたいところです。
配当・株主還元:S
| 項目 | 数値 | 判定 |
|---|---|---|
| 配当性向 | 50.6% | ◎ |
| DOE・累進配当 | DOE3.5%を目標(累進配当の明言なし) | 〇 |
| 配当CF負担率 | 20.5% | ◎ |
| 非減配歴 | 16年以上(2010年10月期以降、減配なし) | ◎ |
※出典:萩原工業株式会社「2025年10月期 決算短信」P1、同「中期経営計画2028」P18、IRBANK「配当金の推移」(配当CF負担率は配当総額918百万円÷営業CF4,486百万円で管理人計算)
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 配当性向 | 30〜60% | 20〜29%、61〜70% | 10〜19%、71〜80% | 10%未満または80%超 |
| DOE・累進配当 | DOE・累進配当あり | どちらかを採用 | 安定配当 | 配当方針が不明確 |
| 配当CF負担率 | 40%以下 | 40〜60% | 60〜80% | 80%超、または営業CFが赤字 |
| 非減配歴 | 15年以上 | 10〜14年 | 5〜9年 | 5年未満 |
【考察】
配当性向50.6%は評価上は最も良い水準ですが、2026年10月期は69.8%まで上がる予想で、同じ基準なら一段下の評価になる水準です。
DOEは中計で3.5%という明確な目標を掲げた一方、累進配当(減配せず維持・増配する方針)は明言していないため、評価は一段下げています。
なお、2026年1月に提出された有価証券報告書の配当政策は「連結配当性向40%を目安」のままで、中計のDOE方針と記載がそろっていない点も気になりました。
配当CF負担率は20.5%と、配当は本業の現金の2割ほどで払えていて、営業CFから投資活動による支出を差し引いた簡易的なフリーキャッシュフローも、2025年10月期は約17億円の黒字でした(営業CF4,486百万円-投資CF2,773百万円で管理人計算)。
ただし、2026年10月期の上期は営業CFが1.3億円にとどまり、同じ期間の配当支払い約5億円を下回っていて、運転資本の膨らみが年間で解消されるかは本決算で確認が必要です。
非減配歴は、IRBANKで確認できる2010年10月期以降、一度も減配がありません。
2025年10月期の配当65円はすべて普通配当で、記念配当や特別配当は含まれていません。
2013年10月期に配当が前期を下回っていますが、これは前期に含まれていた創立50周年の記念配当がなくなったためで、普通配当は維持されています。
参考:株価水準
・株価:2,026円(2026年10月9日終値)
・PER(株価収益率)※会社予想ベース:19.0倍
・PBR(株価純資産倍率):0.89倍
・配当利回り(会社予想ベース):3.70%
・ミックス係数(PER×PBR):16.9
※出典:マネックス証券「銘柄スカウター」株価指標(2026年10月9日時点)、ミックス係数は管理人計算
【過去5年間の期末ミックス係数の推移】
| 決算期末 | PER | PBR | ミックス係数 |
|---|---|---|---|
| 2021年10月期 | 13.41倍 | 0.86倍 | 11.5 |
| 2022年10月期 | 15.50倍 | 0.55倍 | 8.5 |
| 2023年10月期 | 7.19倍 | 0.78倍 | 5.6 |
| 2024年10月期 | 13.29倍 | 0.70倍 | 9.3 |
| 2025年10月期 | 12.54倍 | 0.73倍 | 9.2 |
| 5年平均 | - | - | 8.8 |
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つです。
※出典:IRBANK「萩原工業(7856)のPER・PBRの推移」各期末値(2026年10月10日取得)、ミックス係数は管理人計算
────────────────────────
【ちび助の思考とぼやき】
今のミックス係数は過去5年の平均よりかなり高いけど、過去は実績の利益、今は会社予想の利益で計算しているので、そのまま比べられないのは分かっています。2023年は中国の工場の補償金で利益がふくらんで、PERが低めに出ているし。
それに今の会社予想は、第3四半期で純利益がほぼ届いているのに据え置きのまま。本決算で利益が伸びれば、この数字の見え方もまた変わってきそうです。
配当目線で見たリスク
・第3四半期までの好調が反動で崩れる可能性があります。増収には中東情勢を受けた追加需要が含まれていて(会社説明)、原料高の局面で原材料在庫も期首から約67%積み増しているため、需要の前倒しが一巡したうえで原料価格が下がれば、販売数量の減少と高値在庫による利益率の低下が同時に起きるおそれがあります。
一方、2026年10月期は値上げを売上に反映できていて(販売単価要因+1,130百万円)、価格改定を通す力そのものは今回の決算で示されています。
・利益率の高いバルチップの採算悪化が長引く可能性があります。海外の鉱山向けで価格競争が続き、バルチップグループの3Q累計営業利益率は前年同期の16.6%から10.6%に下がっています(決算補足説明資料の子会社別数値から管理人計算)。
会社はDBJから調達した資金を海外増産に充て、パラグアイの道路など鉱山以外のインフラ向けにも用途を広げる方針です。
・TOPIXの移行措置により、2026年10月から指数でのウエイトが段階的に引き下げられ、指数に連動するファンドの売りが株価の重しになる可能性があります。株主の約7割は個人で、会社は株主優待の継続を決め、DBJも新たに株主に加わっています。
────────────────────────
管理人まとめ
今回いちばん重視したのは、配当CF負担率です。
「増配は続けられるのか」という問いに答えるには、利益に対する割合よりも、配当を本当に現金で払えているかを見るのが一番確かだと考えたからです。
2025年10月期の配当CF負担率は20.5%で、配当は本業で稼いだ現金の2割ほどでまかなえています。
過去を振り返っても、純利益が943百万円まで落ち込んだ2022年10月期は配当36円を据え置き、前期の一時益がなくなり純利益が半分以下になった2024年10月期も50円から60円へ増配していて、利益が落ちた年に配当を削らなかった実績があります。
DOE3.5%の目標を維持する限り、自己資本が増えれば増配の余地が生まれる仕組みでもあり、当面の増配は続けられる、というのが私の見立てで、その先は稼ぐ力次第だと感じています。
管理人の推測ですが、ROEが4〜5%のままなら配当性向は7〜9割近くで張りついたままになり、利益の多くが配当に出ていく分、成長投資や不測の事態に回せる余力は細っていきます。
中計の営業利益30億円が見えてきてROEが上がれば、配当性向は自然と下がり、DOEの増配に利益が追いついてくる形になります。
数字以外の面では、2026年に熱中症対策防炎シート「リフレイア」が、JAPAN DIY HOMECENTER SHOW 2026の新商品コンテストで経済産業大臣賞を受賞したように、災害や猛暑が増えるほど出番が増える製品を作っている点も、この会社を持ち続けたい理由のひとつです。
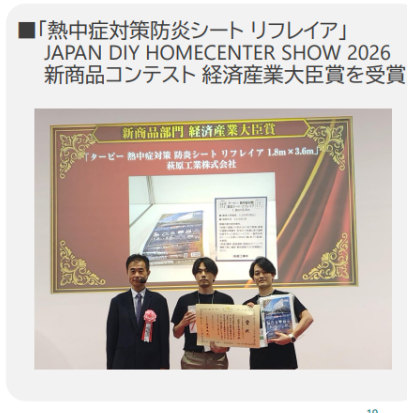
※出典:萩原工業株式会社「2026年10月期 第3四半期 決算補足説明資料」P19
12月の本決算では、第4四半期の販売数量と原材料在庫の水準から好調が値上げの定着によるものか一時的な追加需要だったのかを見極め、あわせてバルチップの利益率が下げ止まったか、2027年10月期の配当予想がどう示されるかを確認したいと考えています。
なお、この記事は2026年10月10日時点で確認できた情報をもとにしていて、12月の本決算前の判断です。
この企業を一言で表すなら、「厚い財務で配当を約束し、稼ぐ力があとから追いかける会社」です。
────────────────────────
【免責】
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。