ここ1年あまりの相場は、AIと半導体を抜きには語れない流れが続いていて、その恩恵は半導体メーカーだけでなく、工場やデータセンターを「建てる側」の設備工事会社にも広がっています。
その中で目に留まった1つが、新日本空調です。
新日本空調は、オフィスビルや病院から半導体工場、データセンター、原子力施設まで、建物の空調設備を設計・施工する空調工事の老舗です。
2026年3月期の本決算では、完成工事高・営業利益・純利益がそろって過去最高を更新し、年間配当も80円から110円に増えました。
ところが11月に発表された今期の中間決算では、売上が伸びた一方で営業利益は前年同期比17.0%の減益となり、それでも会社は年間120円の配当予想を据え置いたうえ、同じ日に35億円の自己株式取得まで発表しています。
減益なのに、株主への還元はむしろ強めている。
このギャップの背景には、AI・半導体の追い風があるのは間違いなさそうですが、長期で配当を受け取りたい立場からすると、どうしても気になることがあります。
それは「この追い風が止まったとき、配当は本当に続くのか」ということです。
この問いを、2026年3月期の本決算と最新の中間決算をあわせて、考えていきましょう。
────────────────────────
追い風の中身:「産業分野」が受注を引っ張っている
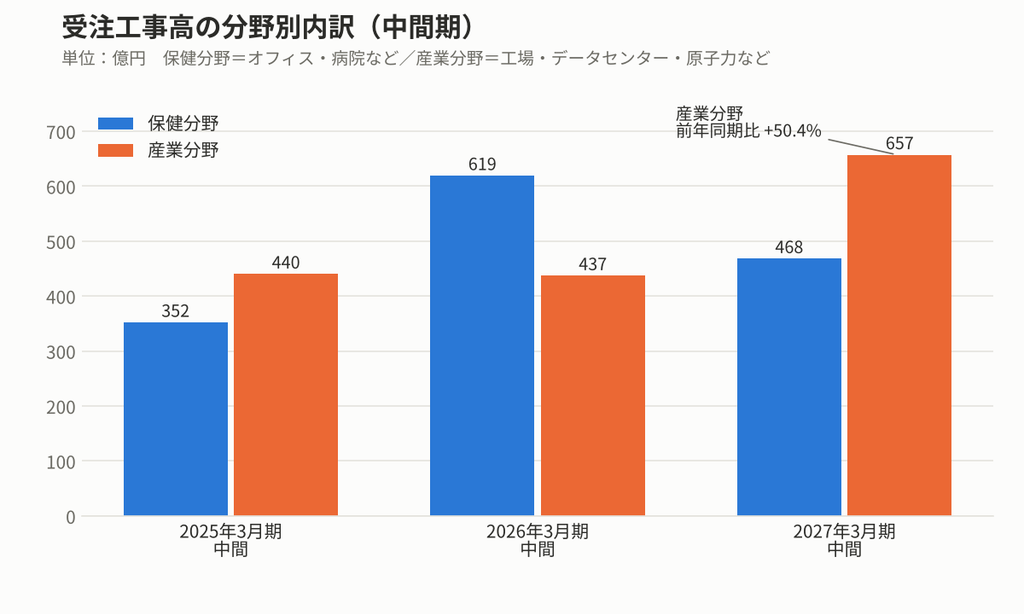
新日本空調は、工事を「保健分野」と「産業分野」の2つに分けて開示しています。
保健分野はオフィスビルや商業施設、病院、学校など人の快適性を支える設備で、産業分野は工場やデータセンター、原子力施設など生産・稼働を支える設備です。
2027年3月期の中間期(4〜9月)で見ると、産業分野の受注工事高は657億円と前年同期比50.4%増え、完成工事高でも全体の約6割を占めています。
会社の説明でも、受注・完成工事の牽引役として「半導体関連をはじめとする生産施設」や「データセンター」が繰り返し挙げられており、設備工事業界全体でも、前期は大手各社がそろって営業増益になるなど、データセンターと半導体工場の建設が大きな追い風になっています。
ただ、追い風だけで新日本空調を見ると、見落とすものがあります。
中間期の受注工事高のうち約65%はリニューアル工事、つまり既存の建物の改修・更新で、前年同期比19.1%増と伸びています。
新築の大型案件は景気や設備投資の波を受けやすい一方、空調設備はいずれ必ず更新の時期が来るため、私の推測ですが、リニューアルは追い風が弱まったときのクッションになりやすい仕事だと考えています。
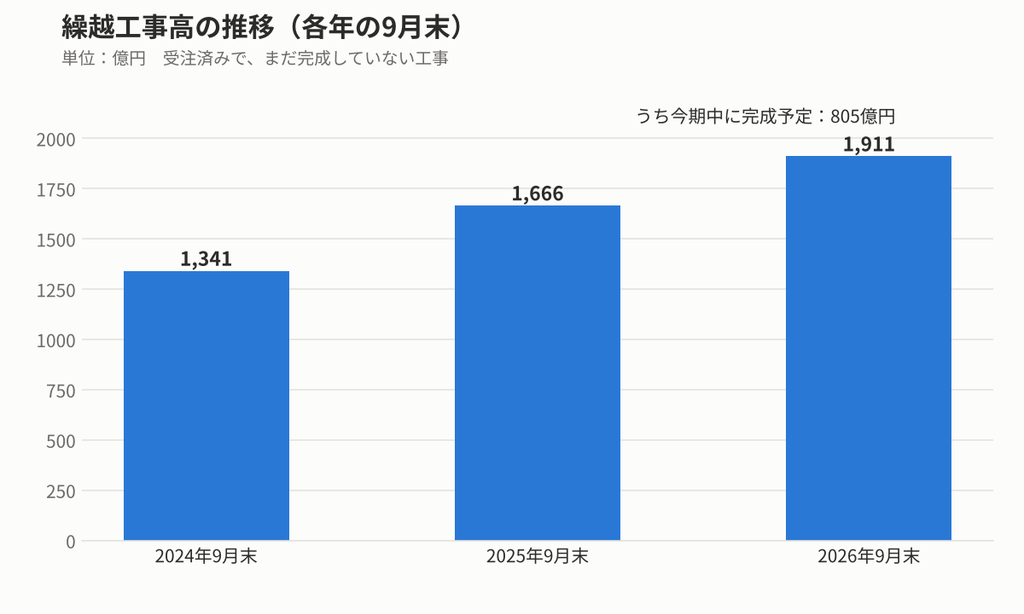
さらに、9月末時点の繰越工事高(受注済みで、まだ完成していない工事)は1,911億円と前年同期比14.7%増えており、このうち今期中に完成する予定の工事は805億円あります。
これは下期の完成工事高予想(約899億円)の約9割にあたり、少なくとも今期の売上については、追い風が急に止まっても大きく崩れにくい状態です。
────────────────────────
配当の約束:減益の決算で試された「累進配当」
新日本空調が配当方針を大きく変えたのは、2024年3月期の決算発表のときです。
それまでの「DOE3%を下限、連結配当性向30%以上」から「DOE5%を下限」に引き上げ、あわせて長期経営方針「SNK Vision 2030」の最終年度となる2029年度まで減配しないことを約束しました。
この方針転換の前、2024年3月期の年間配当は1株50円(株式分割を考慮した金額)でしたが、今期の予想は120円と、わずか3年で2倍以上になる計算です。
今回の中間決算は、まさにこの約束が減益の中で試された形でしたが、会社は配当予想を変えず、自己株式取得まで上乗せしてきました。
一方で、この還元をどこから払っているのかも見ておく必要があります。
新日本空調は、取引先の株式(政策保有株式)を多く保有していて、2029年度末までに純資産に対する比率を20%未満に減らす目標を掲げています。
中間期には、この政策保有株式の一部を売却して約28.7億円の現金を得ており、私の推測ですが、今回の自己株式取得の財源の一部は、この売却資金だと考えています。
政策保有株式の売却はいつまでも続けられるものではないため、配当の持続性を見るには、本業で稼ぐ力と現金を生む力を確かめる必要があります。
まずは、その土台となる2026年3月期の本決算から見ていきます。
────────────────────────
2026年3月期 本決算:売上の伸びを利益の伸びが大きく上回った1年
| 項目 | 2025年3月期 | 2026年3月期 | 前期比 |
|---|---|---|---|
| 受注工事高 | 1,538億円 | 1,777億円 | +15.5% |
| 完成工事高(売上高) | 1,376億円 | 1,548億円 | +12.5% |
| 営業利益 | 113億円 | 151億円 | +33.3% |
| 経常利益 | 119億円 | 158億円 | +32.6% |
| 当期純利益 | 96億円 | 121億円 | +25.9% |
| 年間配当 | 80円 | 110円 | +30円 |
2026年3月期は、完成工事高が1割強伸びたのに対して営業利益は3割以上増えていて、完成工事総利益率(工事の粗利率)は16.0%から17.6%へ、営業利益率も8.2%から9.8%へと上がっています。
会社は、旺盛な建設需要を取り込みながら、採算を重視した受注、プロジェクト管理の高度化、施工体制の効率化を進めたことを理由に挙げていて、前の中期経営計画で2025年度に掲げていた数値目標を1年前倒しで達成しました。
ただし、この改善には「設備工事インフレ」という外部環境の追い風もあったと会社自身が認めていて、次の中期経営計画では、市況に左右されにくい「筋肉質な事業体質」づくりを課題に掲げています。
当期純利益には政策保有株式の売却益10.6億円が含まれていますが、営業利益の段階で3割以上伸びているため、増益の中心は本業の稼ぐ力です。
受注が売上を上回るペースで積み上がった結果、期末の繰越工事高は1,487億円と、前期末の1,258億円から大きく増えています。
────────────────────────
2027年3月期の会社予想:小幅な増収増益の計画
| 項目 | 2026年3月期 実績 | 2027年3月期 予想 | 前期比 |
|---|---|---|---|
| 受注工事高 | 1,777億円 | 1,800億円 | +1.3% |
| 完成工事高 | 1,548億円 | 1,600億円 | +3.3% |
| 営業利益 | 151億円 | 160億円 | +5.8% |
| 経常利益 | 158億円 | 165億円 | +3.9% |
| 当期純利益 | 121億円 | 128億円 | +5.3% |
| 年間配当 | 110円 | 120円 | +10円 |
今期の会社予想は、前期の大きな伸びのあとで、完成工事高・利益ともに前期を少し上回る計画です。
この予想は5月の本決算発表時から変わっておらず、11月の中間決算でも据え置かれました。
────────────────────────
最新の中間決算:減益の中身を分けて見る
| 項目 | 2026年3月期 中間 | 2027年3月期 中間 | 前年同期比 |
|---|---|---|---|
| 受注工事高 | 1,056億円 | 1,125億円 | +6.5% |
| 完成工事高 | 648億円 | 701億円 | +8.1% |
| 営業利益 | 53.8億円 | 44.6億円 | △17.0% |
| 経常利益 | 58.2億円 | 50.4億円 | △13.5% |
| 中間純利益 | 39.8億円 | 53.7億円 | +34.7% |
減益の主な理由について、会社は業績に連動する賞与の費用が前年同期より13.3億円増えたことを挙げていて、この費用は特に第1四半期(4〜6月)に重くのしかかっています。
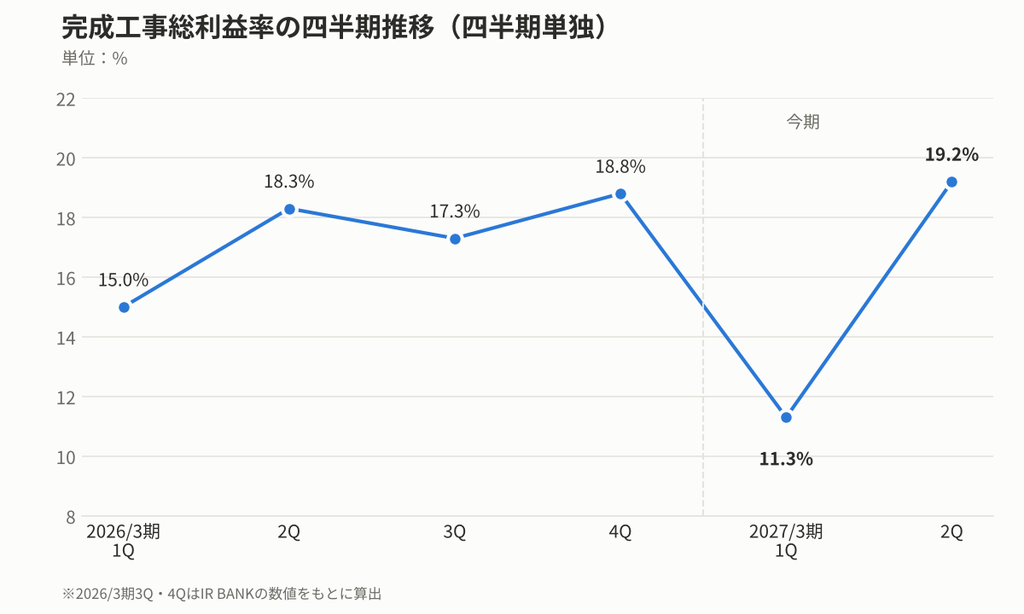
実際、四半期ごとに分けて見ると、完成工事総利益率は第1四半期の11.3%から第2四半期(7〜9月)には19.2%まで戻っていて、第2四半期だけで見れば営業利益は前年同期をわずかに上回っています。
中間純利益が34.7%増えたのは、政策保有株式の売却益26.8億円を特別利益に計上したためで、本業の伸びによるものではありません。
通期予想の営業利益160億円に対して、中間期までの進み具合は約28%にとどまっていて、前年同期の約36%より低い水準です。
会社は豊富な繰越工事を裏付けに、下期は完成工事高の増加と収益性の改善を見込んでいますが、予想の達成は下期の利益率次第という状況です。
その下期に必要な完成工事総利益率は約20.4%(筆者試算)で、前期の四半期で最も高かった第4四半期の18.8%も上回る水準です。
では、この決算をロン式の評価に当てはめると、どのような姿が見えてくるのでしょうか。
────────────────────────
ロン式評価:財務と配当は最高評価、収益性は「あと一歩」
ここからは、いつもの評価基準に当てはめて、新日本空調の2026年3月期の本決算を数字で評価していきます。
※本記事は管理人独自の分析評価基準に基づいて評価しています。
評価基準の詳細はこちら👉https://www.ronchibisuke.com/ron-shiki-evaluation/
総合評価:S
| 項目 | 評価 |
|---|---|
| 総合評価 | S |
| 財務健全性 | SS |
| 収益性 | A |
| 配当・株主還元 | SS |
財務健全性と配当・株主還元はどちらも最高評価で、収益性だけが、営業キャッシュフローの年ごとの振れと、営業利益率があと一歩届かなかったことで評価を落としました。
全体としては、借金にほとんど頼らずに高い利益率を出し、その稼ぎを約束どおり株主に返している会社に見えます。
財務健全性:SS
| 項目 | 数値 | 判定 |
|---|---|---|
| 自己資本比率 | 61.0% | ◎ |
| 流動比率 | 201.6% | ◎ |
| 固定長期適合率 | 41.5% | ◎ |
| 有利子負債 | 26.9億円(現預金233.3億円) | ◎ |
【考察】
自己資本比率は2022年3月期の53.7%から毎年のように上がって61.0%に達していて、有利子負債は現預金の1割強にとどまる、実質的な無借金経営です。
空調工事は資材の仕入れや協力会社への支払いが先に出ていき、工事代金はあとから入ってくる商売で、2024年3月期には代金の回収が遅れて一時的に短期借入金を増やしたこともありましたが、翌期には返済が進んでいます。
こうした運転資金の振れを、借入に頼りきらずに受け止められる厚い財務が、配当の約束を支える一番の土台だと考えています。
収益性:A
| 項目 | 数値 | 判定 |
|---|---|---|
| ROE | 16.0% | ◎ |
| 営業利益率 | 9.8% | 〇 |
| 営業CF | 9年間で赤字が2回(2019年3月期・2024年3月期) | △ |
| ROA | 9.6% | ◎ |
【考察】
ROE16.0%、ROA9.6%と、稼ぐ力そのものはかなり高い水準で、営業利益率も9.8%と、◎の基準(10%)まであと一歩のところまで来ています。
収益性がAにとどまった一番の理由は営業キャッシュフローで、確認できた9年間のうち2019年3月期と2024年3月期の2回、赤字になっています。
今期の会社予想どおり営業利益率10.0%を達成すれば、次の本決算では評価が一段上がる可能性があります。
2024年3月期の赤字(△135.6億円)は、大型工事の進捗で完成工事の代金の未回収分(売上債権)が128.6億円増えたことが主な理由で、翌期には142.4億円の黒字に戻っています。
利益が出ていないのではなく、工事代金を受け取るタイミングのずれで現金の出入りが大きく振れる、設備工事業ならではの特徴だと考えていますが、配当の原資を見るうえでは、この振れの大きさは覚えておきたいところです。
配当・株主還元:SS
| 項目 | 数値 | 判定 |
|---|---|---|
| 配当性向 | 41.1% | ◎ |
| DOE・累進配当 | DOE5%下限+2029年度まで累進配当 | ◎ |
| 配当CF負担率 | 35.1%(配当金の支払額40.8億円÷営業CF116.2億円) | ◎ |
| 非減配歴 | 17年(2010年3月期以降、減配なし) | ◎ |
【考察】
配当性向は41.1%で、利益の半分以上を手元に残しながら配当を出せています。
ROE16.0%と組み合わせると、計算上は自己資本を毎年9%強ずつ積み増しながら配当している形になり、配当を出す体力には十分な余裕があります。
配当CF負担率も35.1%と低く、営業キャッシュフローが振れやすい会社であることを考えても、2026年3月期の配当は本業の現金で無理なく賄えています。
なお、会社が開示している配当性向は単体ベースで40.0%ですが、本記事では連結の数字(41.1%)で評価しています。
非減配歴は、特別配当や記念配当を含めた年間配当で数えて17年(2010年3月期以降)です。それらを除いた普通配当で見ても、少なくとも2017年3月期以降は前年を下回っていません。
会社の予想DOE7.9%をもとに、DOE5%の下限で計算すると、今期の配当の「下限」は1株あたり約76円で、予想の120円はこれを6割ほど上回っています。
参考:株価水準
株価は日々動くため、ここでは2026年11月16日時点の数字を載せておきます。
| 項目 | 数値 |
|---|---|
| 株価 | 3,105円 |
| PER(会社予想) | 11.0倍 |
| PBR | 1.68倍 |
| 予想配当利回り | 3.86% |
| ミックス係数(PER×PBR) | 18.6 |
※PERは今期の会社予想EPS 281.14円、PBRは2026年9月末のBPS 1,843.78円、配当利回りは今期予想の年間配当120円をもとに算出
【過去5年間の期末ミックス係数の推移】
| 決算期末 | PER | PBR | ミックス係数 |
|---|---|---|---|
| 2022年3月期 | 8.32倍 | 0.84倍 | 7.0 |
| 2023年3月期 | 7.78倍 | 0.75倍 | 5.8 |
| 2024年3月期 | 11.17倍 | 1.21倍 | 13.5 |
| 2025年3月期 | 8.25倍 | 1.14倍 | 9.4 |
| 2026年3月期 | 12.18倍 | 1.79倍 | 21.8 |
| 5年平均 | ― | ― | 11.5 |
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つ。
※出典:IR BANK(2026年11月16日取得)
【ちび助の思考とぼやき】
私の配当利回りの目安はずっと3.5%で、120円で逆算すると3,400円あたりなので、今の3,105円は十分その内側ですが、最近は欲が出て3.8〜4%まで待ちたくなっています。
11月上旬には一時2,500円台、利回りにして4.6%ほどまで下げる場面もあって、正直そこは欲しかったなと思いつつも、またそこを割ってくることも十分ありそうで、まだ目が離せません。
配当は累進とDOEがあるのでそこまで心配していませんが、株価はAI・半導体の空気しだいで振り回されそうです。
配当目線で見たリスク
- 産業分野の受注が鈍った場合、繰越工事高が減り、数年先の売上・利益に響く(2026年9月末の繰越工事高は1,911億円、うち今期中の完成予定は805億円)
- 今期は下期に利益が偏る計画で、中間時点の営業利益の進捗率は27.9%(前年同期は35.6%)
- 四半期ごとの利益率のぶれが大きく、今期は第1四半期11.3%、第2四半期19.2%。中間では賞与などの人件費も13.3億円増えている
- 営業キャッシュ・フローは工事代金の回収時期で大きく振れ、2024年3月期は売上債権の増加で135.6億円のマイナス(2026年9月末の現金等は321億円)
- 政策保有株式は284億円で純資産の約34%(会社の目標は20%未満)。中間の純利益には投資有価証券売却益26.8億円が含まれる
- 上海の子会社向けの債務保証が、2025年3月末の21.6億円から2026年3月末には84.1億円に増加
管理人まとめ
今回の評価で私がいちばん重く見たのは、配当・株主還元です。
累進配当、DOE5%の下限、2029年度まで減配しないという方針が、言葉だけでなく数字とセットで示されているからです。
配当の支払いは営業キャッシュ・フローの35%ほどで、手元の現金にも余裕があります。
では、導入の問い「この追い風が止まったとき、配当は本当に続くのか」はどうか。
追い風が止まったときに業績がどこまで落ちるのかは、正直分かりません。
ただ、2029年度までは累進配当の方針があるので、配当が前年を下回らないことが一番の支えになります。
その約束が終わったあとも、DOE5%の下限で計算すると1株あたり約76円(筆者試算)が最後の歯止めとして残るため、追い風が止まっても配当が一気に崩れる心配は小さいと感じています。
さらに今期は、配当に加えて35億円の自社株買いも打ち出していて、還元の合計は時価総額の約6%(筆者試算)になります。
業績の答えが出る前に、還元で先に自信を見せてきた、そんな印象です。
累進とDOEの安心感があるので、長期で持つ銘柄としては十分に向き合える会社だと考えています。
今後は、次の4つを見ていきたいと思います。
- 下期の利益率が20%台に乗るか
- 自社株買いの進み具合
- 政策保有株の縮減(純資産の20%未満へ)
- 通期の営業キャッシュ・フロー
ここまでの見立ては、2026年11月時点、中間決算までの内容をもとにしたものです。
この企業を一言で表すなら、「仕事は山ほど、答えは下期。還元で先に自信を見せた空調の職人集団」です。
【免責】
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。
※図表は、特に断りのない限り、会社の決算資料をもとに筆者作成。