

四国電力グループの一員として電柱や電線の工事を担い、学校や病院の設備も手がける四電工には、どこか公共の仕事のような安定感があります。
香川県高松市に本店を置く総合設備工事会社で、四国の送配電設備の工事を土台にしながら、ビルや工場の電気・空調などの設備工事を首都圏・関西圏へも広げています。
実際に数字を見ても、財務も決算の中身もよく、配当も悪くない会社です。
・受注高は1,065億円で過去最高
・営業利益・経常利益も過去最高
・自己資本比率68.4%、借入金を上回る現金を持つ財務
そんな四電工の決算短信には、一見すると不思議な数字の並びがありました。
4月の決算発表時点の2027年3月期の会社予想は、純利益が前期より12.0%減る見込みなのに、配当は77円から84円へ7円増やす予定になっていたのです。
その背景にあるのが、2026年1月に発表した『中期経営指針2030』での配当方針の変更です。
これまでの「連結配当性向40%以上、一時的に減益となっても極力減配はしない」から、「連結配当性向60%程度・DOE5.0%程度を目安」へと切り替えました。
利益から配当に回す割合を大きく引き上げたうえに、純資産に連動するDOEという目安も加えた形です。
その後、10月30日には業績予想が増益へと引き上げられ、配当予想も100円まで増えました。
ただ、配当を本当に支えるのは利益の数字ではなく手元に入ってくるお金で、2026年3月期の営業キャッシュ・フローは、配当金の総額をわずかに上回る水準でした。
安定感が持ち味の会社だけに、この新しい方針をどこまで続けられるのかは、長く持つうえで私が確かめておきたいところです。
「利益の6割を配当に回す四電工の新しい配当方針は、お金の面で続けられるのか。」
この記事では、2026年3月期の本決算と2027年3月期の中間決算の数字、ロン式の評価をもとに、この問いを確かめていきます。
────────────────────────
「配当性向60%・DOE5%」への変更で、何が変わったのか
これまでの四電工の配当方針は、「連結配当性向40%以上」に、「一時的に減益となっても極力減配はしない」という一文を添えたものでした。
決算短信などでは「減配しない方針」と短く書かれていますが、中期経営指針2030の中では「極力」という言葉がついており、もともと「一時的な減益なら、できる限り配当を守る」という方針だったことが分かります。
それが『中期経営指針2030』では、「連結配当性向60%程度・DOE5.0%程度を目安」に変わりました。
| 項目 | これまで(中期経営指針2025) | これから(中期経営指針2030) |
|---|---|---|
| 配当の目安 | 連結配当性向40%以上 | 連結配当性向60%程度 |
| 下支え | 一時的に減益となっても極力減配はしない | DOE5.0%程度 |
| 対象期間 | 2021〜2025年度 | 2026〜2030年度 |
会社の説明によると、利益が伸びるにつれて純資産がどんどん積み上がっていく見込みで、このままでは資本の効率(ROE)が上がりにくいことが見直しの理由です。
そこで純資産の積み増しを抑え、ROE10%の目標に向けて資本の構成を整えるために、配当で株主に返す割合を引き上げる形を選んでいます。
なお、自社株買いについては、株式の流動性を高める必要があるとして、時期や手法を含めて「今後の検討課題」とされています。
ひとことで言えば、ため込みすぎた資本を配当で株主に返していく方針への切り替えで、配当の目安は「利益の4割以上」から「利益の6割程度」へと大きく引き上げられました。
────────────────────────
DOE5%という下支えと、純利益が減る予想の中身
DOE(株主資本配当率)は、純資産に対してどれだけ配当を出すかを示す指標です。
利益が落ちた年でも、赤字にならない限り純資産はほとんど減らないため、DOEを目安にすると配当の水準は下がりにくくなります。
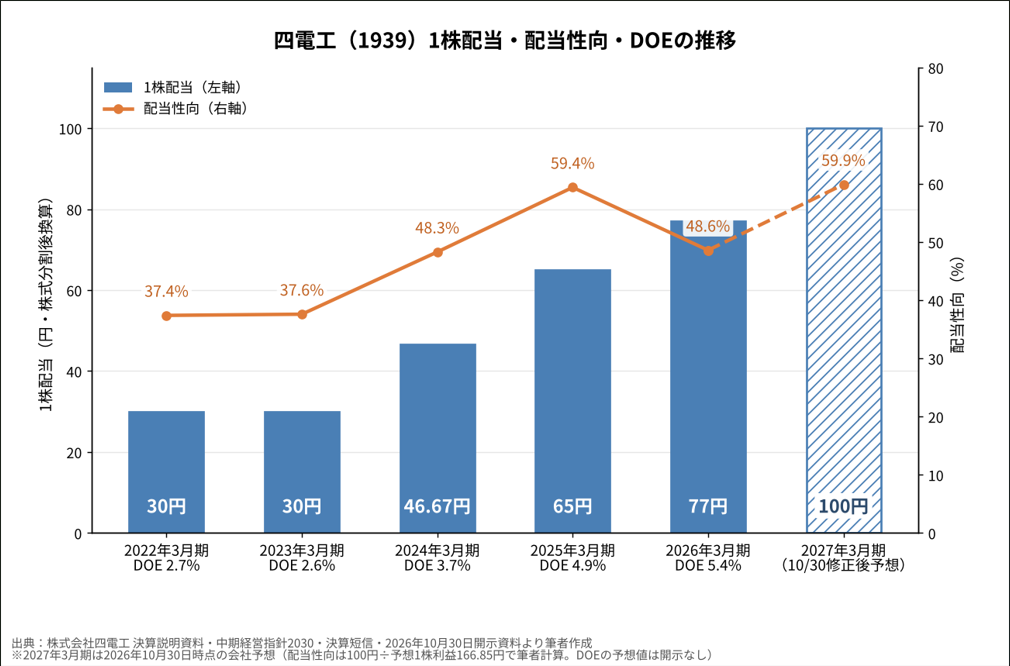
四電工のDOEは、2022年3月期の2.7%から2025年3月期には4.9%まで上がっており、2026年3月期は5.4%でした。
つまり、新しい方針のDOE5.0%程度は、すでに到達している今の水準を目安として置いた形で、私の見方では「今の配当水準を大きく割り込まないための下支え」として読めます。
ただし、DOEはあくまで会社が示した目安で、配当の最低額を保証するものではありません。
参考までに、2026年3月末の1株あたり純資産1,501.91円の5%を計算すると、約75円になります(期末の数値を使った概算です)。
そのうえで、2026年4月30日の決算発表時点の会社予想(2027年3月期)は次のとおりです。
・売上高:1,080億円(前期比+8.6%)
・営業利益:94億円(同+6.5%)
・経常利益:99億円(同+6.1%)
・親会社株主に帰属する当期純利益:66億円(同▲12.0%)
・年間配当:84円(前期77円、配当性向60.2%)
※前期比は決算短信の記載による
売上も本業の利益も増える予想のなかで、純利益だけが減る見込みになっています。
会社は理由を明記していませんが、前期は投資有価証券の売却益10.84億円を特別利益として計上していたため、私の推測ではその分がなくなる影響だと考えられます。
予想1株利益139.43円の60%はおよそ84円で、配当予想の84円とほぼ一致しており、今回の増配は新しい方針をそのまま当てはめた結果と言えます。
また、中期経営指針2030では5年間の株主還元に200億円を見込んでおり(単純平均で年40億円)、84円の配当総額は自己株式を除いた株数で計算すると約39.8億円と、この水準の範囲に収まっています。
方針の中身としては、配当を増やす仕組みと、目安としての下支えの両方がそろった形と読めます。
では、この方針を実際に支えるだけの力が、2026年3月期の決算の数字にあるのかを見ていきます。
────────────────────────
2026年3月期の本決算:減収でも最高益
【決算ハイライト】
| 項目 | 2025年3月期 | 2026年3月期 | 前期比 |
|---|---|---|---|
| 売上高 | 1,058.7億円 | 994.4億円 | ▲6.1% |
| 営業利益 | 80.7億円 | 88.2億円 | +9.3% |
| 経常利益 | 85.3億円 | 93.2億円 | +9.3% |
| 親会社株主に帰属する当期純利益 | 51.7億円 | 75.0億円 | +45.0% |
| 年間配当 | 65円 | 77円(中間32円・期末45円) | +12円 |
※配当は株式分割後換算
売上は6.1%減ったものの、営業利益と経常利益はどちらも過去最高を更新しました。
減収の理由は、会社の説明によると、前の年度に売上が大きく立った大型工事の反動と、新しく始まった大型工事がまだ初期の段階で、売上が立ちにくかったことです。
一方で連結の受注高は1,065億円と過去最高で、仕事の量そのものは増えています。
利益が増えたのは、完成工事の総利益率が16.6%から17.8%に上がったことが大きく、会社も工事原価の徹底した管理を理由に挙げています。
純利益が45%増えたのは、本業の増益に加えて、投資有価証券の売却益10.8億円を特別利益として計上したためで、この分はくり返し出るものではありません。
年間配当は77円で前期から12円の増配となり、記念配当や特別配当は含まれておらず、連結の配当性向は48.6%でした。
では、この本決算のあと、2027年3月期に入ってから何が起きたのかを見ていきます。
────────────────────────
2027年3月期 第2四半期:上方修正と100円への増配
【第2四半期(中間期)のハイライト】
| 項目 | 2026年3月期 中間期 | 2027年3月期 中間期 | 前年同期比 |
|---|---|---|---|
| 受注高 | 557.5億円 | 773.6億円 | +38.8% |
| 売上高 | 436.0億円 | 509.1億円 | +16.8% |
| 営業利益 | 36.3億円 | 63.2億円 | +73.9% |
| 経常利益 | 39.0億円 | 66.1億円 | +69.5% |
| 親会社株主に帰属する中間純利益 | 26.5億円 | 45.7億円 | +71.9% |
本決算の時点で「初期の段階」とされていた大型工事が進み始め、中間期は大きな増収増益になりました。
会社は、過去最高の受注高を確保したうえで、手持ちの工事を着実に進め、収益性の向上に努めた結果と説明しています。
完成工事の総利益率は前年同期の17.9%から21.3%に上がっており、売上が増えただけでなく、利益の取れる工事が進んでいることが分かります。
単体の繰越工事高は828億円で、前年同期から36.5%増えており、2026年3月末の569億円からもさらに積み上がっています。
なお、中間期にも投資有価証券の売却益1.7億円を特別利益として計上していますが、本決算の10.8億円と比べると小さな額です。
【10月30日の上方修正と増配】
この中間期の結果を受けて、会社は10月30日に通期の業績予想と配当予想を引き上げました。
| 項目 | 4月時点の予想 | 10月30日の修正後 | 2026年3月期 実績 |
|---|---|---|---|
| 売上高 | 1,080億円 | 1,100億円 | 994.4億円 |
| 営業利益 | 94億円 | 110億円 | 88.2億円 |
| 経常利益 | 99億円 | 115億円 | 93.2億円 |
| 親会社株主に帰属する当期純利益 | 66億円 | 79億円 | 75.0億円 |
| 年間配当 | 84円(中間42円・期末42円) | 100円(中間50円・期末50円) | 77円 |
4月の時点で「純利益は12.0%減る」とされていた予想は、修正後には前期比5.3%の増益予想に変わりました。
修正の理由について、会社は第2四半期までの順調な工事の進み具合と、手持ちの工事の状況を挙げています。
修正後の営業利益110億円は、中期経営指針2030で2030年度の目標として掲げた営業利益110億円と同じ水準で、会社も数値目標の見直しを検討するとしています。
配当は84円から100円へ引き上げられ、修正後の予想1株利益166.85円で計算した配当性向は約60%と、新しい方針どおりの数字になっています。
2026年3月末の1株あたり純資産1,501.91円で計算すると、100円の配当はDOEで約6.7%にあたり、目安の5%を上回る水準です(期末の数値を使った概算です)。
一方で、100円の配当総額は自己株式を除いた株数で計算すると約47億円となり、中期経営指針2030の株主還元200億円を単純に5年で割った年40億円を上回るペースです。
【お金の面はどうか】
11月5日に提出された半期報告書には、中間期のキャッシュ・フロー計算書が載っています。
中間期の営業キャッシュ・フローは69.6億円の黒字で、前年同期の11.3億円の赤字から大きく改善しました。
主な理由は、工事代金の回収が進み、売上債権が63.1億円減ったことです。
半年だけで、年100円の配当総額(約47億円)を上回るお金が本業から入ってきた計算になります。
ただし、四電工の営業キャッシュ・フローは時期によって大きく振れ、前の年度も中間期は赤字だったのに、通期では40.0億円の黒字でした。
年度末に向けて大型工事が進めば、まだ請求していない分が再び増える可能性もあるため、通期でどれだけ残るかは本決算で確かめる必要があります。
では、配当を支える土台となる2026年3月期の本決算を、ロン式の評価に当てはめると、どう見えるのかを確かめていきます。
────────────────────────
ロン式評価:財務は満点、配当を支えるお金はこれから
ここからは、いつもの評価基準に当てはめて、四電工を数字で評価していきます。
評価は、年間の数字がそろっている2026年3月期の本決算をもとにしています。
※本記事は管理人独自の分析評価基準に基づいて評価しています。評価基準の詳細はこちら👉ロン式3軸評価の評価基準
総合評価:A
| 項目 | 評価 |
|---|---|
| 総合評価 | A |
| 財務健全性 | SS |
| 収益性 | A |
| 配当・株主還元 | A |
財務健全性はすべての項目で最高の判定となり、この会社のいちばんの強みになっています。
収益性は利益率と営業キャッシュ・フローの振れで、配当・株主還元は配当を営業キャッシュ・フローでまかなう余裕で、それぞれ評価を落としました。
全体としては、厚い財務を背景に、株主への還元を一段引き上げようとしている会社に見えます。
財務健全性:SS
| 項目 | 数値 | 判定 |
|---|---|---|
| 自己資本比率 | 68.4%(前期65.1%) | ◎ |
| 流動比率 | 236.7%(流動資産583.9億円÷流動負債246.7億円) | ◎ |
| 固定長期適合率 | 57.5%(固定資産454.7億円÷(自己資本710.9億円+固定負債79.9億円)) | ◎ |
| 有利子負債 | 78.9億円(現金預金132.6億円を下回るネットキャッシュ) | ◎ |
【考察】
自己資本比率は65.1%から68.4%へ上がり、2026年9月末の中間期末には72.4%まで高まっています。
利益が積み上がるペースに対して配当で返す割合が小さかったため、純資産が増え続けてきたことが、この高い水準の背景にあります。
借入金と社債は現金預金だけで返せる水準で、財務の面で配当を心配する必要はほとんどありません。
裏を返せば、この積み上がった純資産こそが、会社が配当性向を60%程度に引き上げた理由そのものです。
収益性:A
| 項目 | 数値 | 判定 |
|---|---|---|
| ROE | 11.0%(前期8.2%) | ◎ |
| 営業利益率 | 8.9%(前期7.6%) | 〇 |
| 営業CF | 40.0億円の黒字(前期は5.3億円の赤字。9年間で赤字2回、前年比3割以上の減少1回) | △ |
| ROA | 7.4%(当期純利益75.0億円÷総資産の期首期末平均1,017.5億円) | ◎ |
【考察】
ROEは11.0%と高い水準ですが、この中には投資有価証券の売却益による特別利益が含まれています。
私の試算では、特別利益を除くとROEは10%を少し下回る程度で、それでも中期経営指針2025の目標だった8.0%は上回っています。
営業利益率は7.6%から8.9%に上がり、中間期には完成工事の総利益率が21.3%まで上がっているため、改善の流れは続いています。
営業キャッシュ・フローは前期の赤字から黒字に戻りましたが、年によって大きく振れているのが弱点です。
前期の赤字は、下請け会社への支払いを手形やファクタリングから現金払いに切り替え、工事未払金が大きく減ったことによるものでした。
当期も、工事は進んだもののまだ請求していない分(契約資産)が61.2億円から74.9億円に増えており、大型工事が進むほど、お金の入りが後ろにずれやすい構造です。
配当・株主還元:A
| 項目 | 数値 | 判定 |
|---|---|---|
| 配当性向 | 48.6%(前期59.4%) | ◎ |
| DOE・累進配当 | DOE5.0%程度を目安に採用(累進配当の方針はなし) | 〇 |
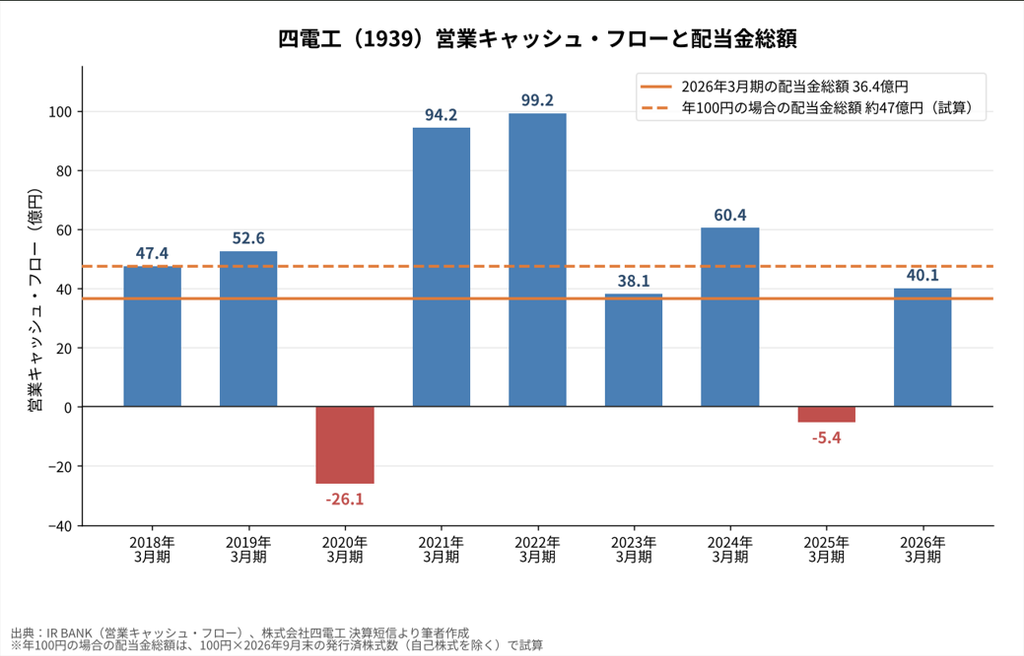
| 配当CF負担率 | 90.9%(配当金総額36.4億円÷営業CF40.0億円) | ◇ |
| 非減配歴 | 確認できる2010年3月期以降、減配なし | ◎ |
※出典:IR BANK(営業キャッシュ・フロー)、株式会社四電工 決算短信より筆者作成
【考察】
配当性向は48.6%で、記念配当や特別配当は含まれていません。
単体の配当性向は59.5%で、連結より高くなっているのは、連結にはグループ会社の利益が加わるためです。
非減配歴は、IR BANKで確認できる2010年3月期以降、株式分割を調整したうえで一度も減配がありません。
評価を落としたのは配当CF負担率で、2026年3月期は営業キャッシュ・フローの9割を配当に回した計算になります。
グラフで見ると、過去9年間で営業キャッシュ・フローが年100円の配当金総額(約47億円)を上回ったのは5回で、残りの4回は下回っていました。
営業キャッシュ・フローは工事の進み具合で大きく振れるため、1年の数字だけで判断はできませんが、配当を増やすほど、この振れを手元の現金で吸収する場面が増えることになります。
────────────────────────
参考:株価水準と配当利回り
※このセクションの指標データは事実の提示を目的としており、株価の割安・割高の評価や投資判断は記載していません。
【現在の指標(2026年11月6日終値時点)】
| 項目 | 数値 |
|---|---|
| 株価 | 2,239円 |
| PER(会社予想) | 13.42倍 |
| PBR | 1.46倍 |
| 配当利回り(会社予想) | 4.47% |
| ミックス係数(PER×PBR) | 19.59 |
【今の株価で見た、配当の水準ごとの利回り】
| 配当の水準 | 年間配当 | 利回り(株価2,239円) |
|---|---|---|
| 10月30日の修正後予想 | 100円 | 4.47% |
| 4月時点の予想 | 84円 | 3.75% |
| 2026年3月期の実績 | 77円 | 3.44% |
| DOE5%の目安(概算) | 約75円 | 約3.35% |
※DOE5%の目安は、2026年3月末の1株あたり純資産1,501.91円の5%で試算
【過去5年間の期末ミックス係数の推移】
| 決算期末 | PER | PBR | ミックス係数 |
|---|---|---|---|
| 2022年3月 | 7.16倍 | 0.50倍 | 3.58 |
| 2023年3月 | 7.90倍 | 0.53倍 | 4.19 |
| 2024年3月 | 13.88倍 | 1.03倍 | 14.30 |
| 2025年3月 | 11.74倍 | 0.94倍 | 11.04 |
| 2026年3月 | 11.64倍 | 1.23倍 | 14.32 |
| 5年平均 | 9.48 |
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つ。
※出典:IR BANK(2026年11月9日取得、株価・指標は2026年11月6日終値時点)
※株価は日々変動します。
────────────────────────
【ちび助の思考とぼやき】
今の株価は2,239円で、予想配当の100円で計算すると利回りは4.47%。
いつも目安にしている3.5%のラインは、ゆうに超えている。
逆算すると、利回りがちょうど3.5%になる株価は約2,857円で、今の株価とはまだかなり距離がある。
ただ、少し引っかかるのは、この100円があくまで「今期の予想」だということ。
4月の予想だった84円なら3.75%、DOE5%の目安の約75円まで戻ったとすると約3.35%で、3.5%をわずかに割り込む。
つまり、今の利回りの高さは、好調な今期の業績に支えられている部分も大きい。
株価のほうも、ここ数年で見違えた。
2022年3月末にPBR0.5倍だった株価が、今は1.46倍の水準まで来ていて、ミックス係数も5年平均の9.48に対して今は19.59と、市場の見方はもう「地味で安い電気工事会社」のころとは違うんだろうなと思う。
それでも、財務は満点で、方針どおりに配当を増やしてきた会社の4%台。
気持ちとしては、悪くない水準だと感じている。
あとは、営業キャッシュ・フローがこの配当にちゃんと追いついてくるか。
そこを見届けながら、のんびり眺めていたい。
────────────────────────
配当目線で見たリスク
・営業キャッシュ・フローが工事の進み具合で大きく振れること。2025年3月期は赤字、2026年3月期は配当金総額が営業キャッシュ・フローの9割を占める水準で、配当をまかなう余裕に直接響く(会社は2026年9月末時点で現金預金160.4億円を保有し、借入金を上回るネットキャッシュの状態)
・新しい方針では配当が利益の6割程度に連動し、旧方針にあった「一時的に減益となっても極力減配はしない」という一文もなくなったため、利益が落ちた年は配当も下がる余地があること(会社はDOE5.0%程度を目安としており、2026年3月末の純資産で試算すると約75円の水準)
・年100円の配当総額は約47億円で、中期経営指針2030で見込む株主還元の年平均40億円を上回るペースであること(会社は10月30日に、中期経営指針2030の数値目標の見直しを検討すると公表)
・大型工事の原価の見積り違いや工期の遅れが利益を押し下げること(2026年9月末の工事損失引当金は1.3億円と小さく、会社は営業・工事・原価管理の連携強化を掲げている)
・資機材価格の上昇、人手不足、中東情勢による資源価格の高騰が採算に響くこと(会社自身も決算短信で注意が必要な状況と明記し、サプライチェーン全体での原価管理の徹底を掲げている)
・単体売上の約5割を四国電力グループ向けが占め、その設備投資の動向に業績が左右されやすいこと(会社は、配電工事は託送料金が認可制のため収支の振れ幅が比較的小さいと説明)
────────────────────────
管理人まとめ
今回の評価でいちばん重視したのは、配当CF負担率です。
配当の方針が「利益の6割程度を配当に回す」形に変わった以上、配当を続けられるかどうかは、利益の数字よりも、実際に入ってくるお金で決まると考えたからです。
冒頭の「利益の6割を配当に回す四電工の新しい配当方針は、お金の面で続けられるのか」という問いへの私の答えは、「続けられる土台はある。ただし、お金の面ではまだ確かめている途中」です。
土台として大きいのは、借入金を上回る現金を持つ厚い財務と、今の配当水準を目安に置いたDOE5%という下支えです。
4月時点の純利益の減少予想も、前期の特別利益の反動によるものと考えられ、10月30日には増益予想に変わり、配当も100円へ引き上げられました。
一方で、2026年3月期は営業キャッシュ・フローの9割を配当に回した計算になり、100円の配当総額は、過去9年のうち4年の営業キャッシュ・フローを上回る水準です。
私の推測ですが、営業キャッシュ・フローの弱さは、大型工事が進む途中でお金の入りが後ろにずれているタイミングの問題が大きく、工事が完成して代金の回収が進めば戻ってくると見ています。
実際に、半期報告書では中間期の営業キャッシュ・フローが69.6億円の黒字となっており、この見方に沿った動きが出ていますが、半年の数字なので通期で確かめたいところです。
今後注目したいのは、次の3点です。
・2027年3月期の営業キャッシュ・フローが、配当金総額を上回るところまで戻るか
・中間期に21%台まで上がった完成工事の総利益率を、どこまで保てるか
・中期経営指針2030の目標の見直しで、株主還元の枠がどう変わるか
なお、ここまでの見方は、2026年11月5日に提出された半期報告書までの情報にもとづくものです。
この企業を一言で表すなら、「安定感はそのままに、配当で株主に一歩踏み出した設備工事会社」です。
────────────────────────
【免責】
※本記事の表・グラフは、特に断りのない限り、株式会社四電工の決算資料(決算短信・決算説明資料・中期経営指針2030・適時開示)をもとに筆者が作成しています。
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。
────────────────────────

