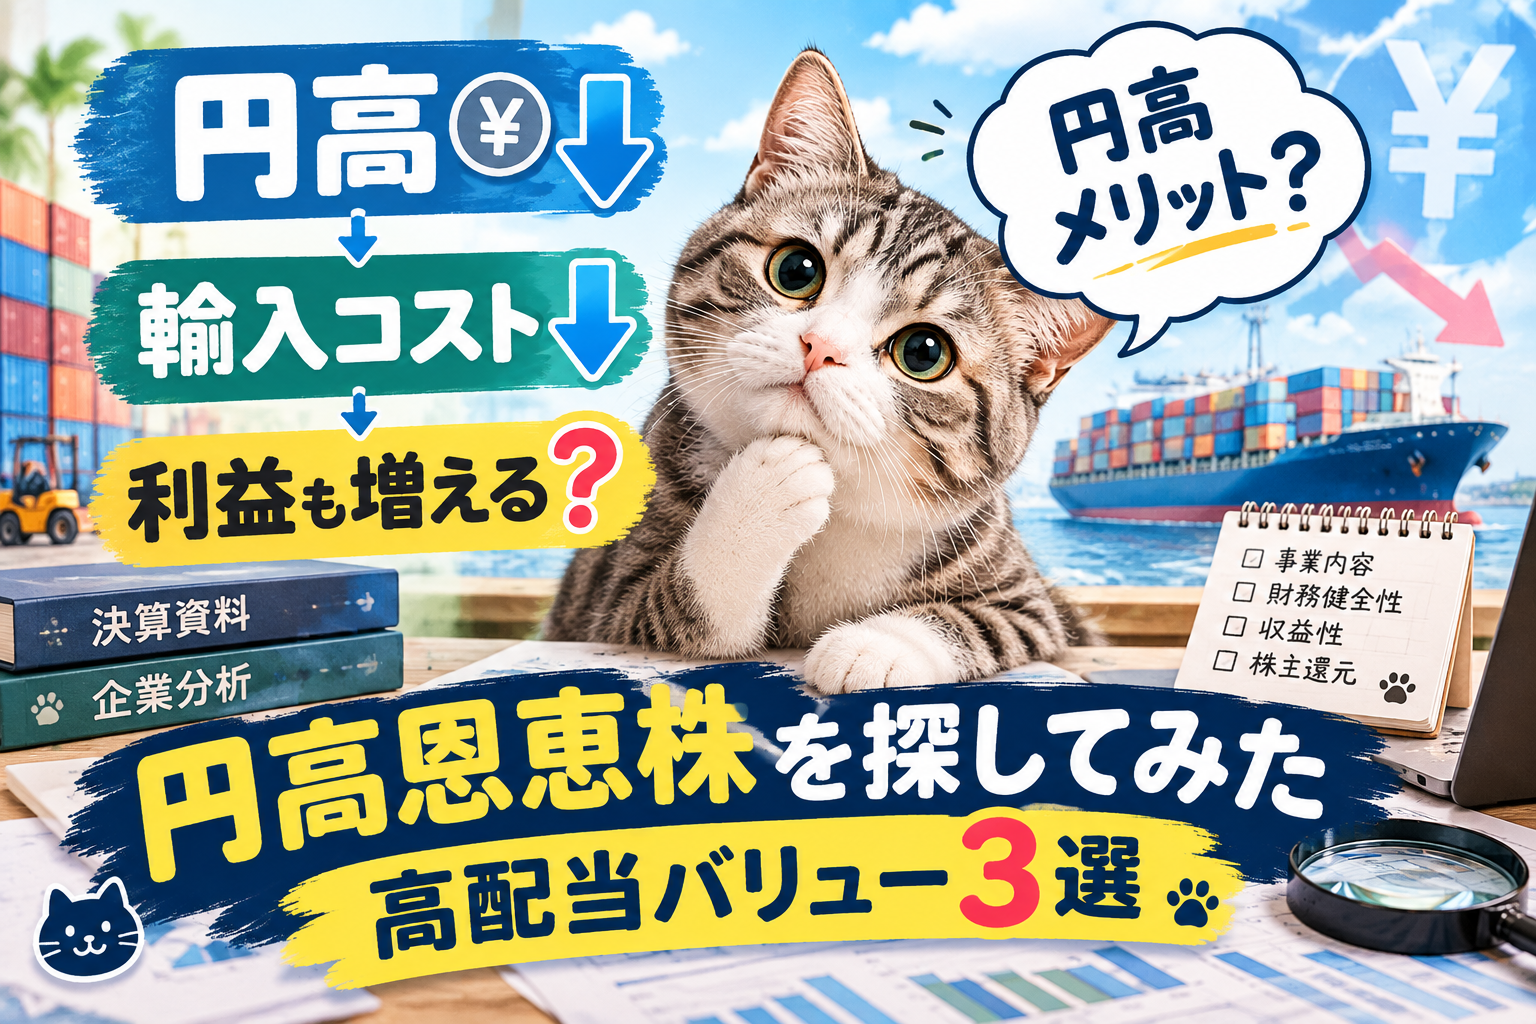
最近円高に進んでるので「これは素直に得する銘柄を探してみたい」と思い、いつもの高配当バリューのスクリーニングに「円高メリット」という視点を足して、輸入依存の構造を持つ銘柄を探しにいった。
ただ、実際に決算資料を読み込んでいくと、思っていたより単純な話ではありませんでした。
「輸入している=円高で儲かる」という前提自体は間違っていないのでしょうが、その効き方は会社によってかなり差がある。
為替予約でヘッジしていて短期的な影響はほとんど出ない会社もあれば、為替以外の商品市況の方が業績への影響が大きい会社もある。
そんな中で、実際に決算資料の言葉として「円安が仕入コストを押し上げている」と繰り返し語ってきた会社もありました。
今回はその”差”も含めて、3社を紹介していきます。
今回のスクリーニング方法
まず、マネックス銘柄スカウターで
「実績配当利回り3.5%以上+予想配当利回り3.5%以上+配当性向60%以下+連続非減配年数10期+自己資本比率50%以上+ネットD/Eレシオ0.3以下」
の条件で絞り込むと、72社が残りました。
ここから、円高メリットが構造的に出やすそうなセクター(卸売業・化学・その他製品・パルプ紙)に絞り込むと13社に。
情報通信やサービス業、建設業などは財務健全性でふるうと軽資産の内需業種が多く残る傾向があり、この時点で外れています。
残った13社について、事業内容を個別に確認し、「輸入依存の方向性が明確か」で選別しました。
中小型株には大企業のような定量的な為替感応度開示(1円の円高でいくら、等)がほぼないため、事業内容からの定性判断に切り替えています。
- ◎(明確な輸入型):ドウシシャ、ラサ商事、ツツミ
- △(輸出入混在で方向不明瞭):パーカーC、日本精化、竹本容器、あいHD、東亞合成、大石産業
- ✕(除外):ニホンフラッシュ(中国売上6割、円高はマイナス要因)、タカラSTD(国内生産中心で為替影響小)、ジェコス(純内需)、共同印刷(為替との関連薄い)
副産物として、王子HD(3861)を先に検討していましたが、決算説明の実際の記述を確認したところ「円高が進むと海外利益が目減りする」「為替差損が経常赤字の主因」という記載があり、輸入コストメリットと海外子会社利益の目減りが綱引きする構造だったため除外しました。
3社比較表(2026年9月9日時点)
| 銘柄 | PER(予) | PBR(実) | 配当利回り(予) | ROE(実) | 自己資本比率 | ミックス係数 |
|---|---|---|---|---|---|---|
| ドウシシャ(7483) | 12.8倍 | 1.15倍 | 3.60% | 9.48% | 85.7% | 約14.7 |
| ラサ商事(3023) | 10.6倍 | 0.91倍 | 3.96% | 10.50% | 71.1% | 約9.7 |
| ツツミ(7937) | 14.3倍 | 0.58倍 | 4.50% | 5.35% | 95.1% | 約8.3 |
個別評価①:ドウシシャ(7483)
事業内容と円高メリットの中身
自社商品を企画し海外(主に中国)で生産して輸入する「開発型」と、海外ブランドを仕入れて売る「卸売型」の二本柱。
過去10年以上、決算資料で繰り返し「円安が仕入コストを押し上げている」と自社の言葉で語ってきており、3社の中で為替の効き方が最もはっきりしている。
財務健全性
自己資本比率85.7%(2022年3月期79.8%から5期連続で改善)。
借入金の期末残高は2期連続で実質ゼロ、現金及び預金だけで634億円を保有。
実質無借金かつ手元資金も厚い財務体質。
収益性
2026年3月期は経常利益+32.3%の大幅増益。
2027年3月期予想も経常+1.1%で増益基調を維持しており、3社の中で唯一、減益に転じていない。
株主還元
6期連続増配(55円→110円)。
配当性向50%程度を目安とする方針のもと、少なくとも2010年3月期以降、一度も減配していない。
個別評価②:ラサ商事(3023)
事業内容と円高メリットの中身
実質無借金の輸入商社。ジルコンサンド(豪アイルカ社と国内総代理店契約)、チタン関連素材、アルミナなどの鉱物資源に加え、環境設備関連でも独ブツマイスター社等の高圧ポンプを輸入するなど、複数セグメントで輸入依存が構造的に組み込まれている。
ただし有価証券報告書には「取引契約成立の都度、為替予約を行っており、短期的な為替変動が業績に与える影響は軽微」と明記されており、円高の直接効果は限定的。
財務健全性
自己資本比率71.1%
有利子負債は約29億円あるが、現金及び預金5,662百万円がこれを上回っており、ネットでは実質無借金(ネットキャッシュ約27億円)の状態。
収益性
2026年3月期実績は経常利益+13.5%の増益。ただし2027年3月期予想は経常利益△14.8%の減益。
理由は為替ではなく、前期に計上した大型案件の反動減と、資源・金属素材関連の需要不透明感(地政学リスク)。
株主還元
配当性向40%前後、総還元性向50%以上を方針化。2027年3月期は減益予想ながら1株配当80円を維持する計画。
2014年3月期以降のデータでは減配は確認されていない。自己株買いも継続実施中(2026年8月にも新規枠設定)。
個別評価③:ツツミ(7937)
事業内容と円高メリットの中身
宝飾品(ネックレス・ブレスレット、指輪、小物)の製造・直営店販売・卸売。
有価証券報告書には「主原材料である金、プラチナ等の貴金属や宝石は国際市況製品であるため、その流通価格や為替相場の変動が業績に影響を与える可能性がある」と明記。
輸入取引は為替予約でヘッジしていて、実際の業績を動かしているのは為替そのものより地金相場(ドル建て金価格)の変動で、2026年3月期は地金高騰下でも大幅増収増益(経常+115.2%)だった一方、2027年3月期第1四半期は地金相場の急落で評価損4億82百万円を計上し経常利益△37.3%となった。
円高が単純な追い風とは言い切れない構造。
財務健全性
自己資本比率95.1%。
決算短信に「借入金」の項目自体が存在せず、負債合計36億円もすべて未払費用等の無利子負債。
有利子負債ゼロの財務体質。
収益性
2026年3月期実績は売上+41.8%、経常利益+115.2%の大幅増収増益。2027年3月期予想は前期急伸の反動で経常利益△22.2%の減益。
株主還元
2014年3月期から2022年3月期まで8年間30円で据え置きだったが、2023年3月期から4期連続増配し2026年3月期は115円まで急伸(3年成長率42.19%)。
配当性向はむしろ48.7%に低下しており、利益成長が配当成長のペースを上回っている。2027年3月期は減益予想ながら配当115円を据え置く計画。
まとめ
円高の効きやすさという軸で見るなら、この3社は同列には並びません。
ドウシシャは為替が実際に効く根拠が資料にある一方、ラサ商事とツツミは為替以外の要因(案件の反動、地金相場)の方が業績を左右しており、円高メリットという切り口では一歩下がって見た方がいい銘柄でした。
その代わり、財務健全性や株主還元は3社とも高水準で、為替の効きやすさだけでは測れない魅力もそれぞれにあり、独自に順位をつけるとこうなりました。
| 評価軸 | 1位 | 2位 | 3位 |
|---|---|---|---|
| 円高の効きやすさ | ドウシシャ | ラサ商事 | ツツミ |
| 財務健全性 | ツツミ | ドウシシャ | ラサ商事 |
| 収益性 | ドウシシャ | ラサ商事 | ツツミ |
| 株主還元 | ドウシシャ | ツツミ | ラサ商事 |
なお、今回の3社は「卸売業・化学・その他製品・パルプ紙」というセクターに絞り込んだ上での選定であり、円高メリット・高配当バリューの条件に当てはまる銘柄はこの3社に限らずまだあるはずで、それもまた取り上げたいと思っています。
免責
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。
記載内容は執筆時点の公開情報に基づいており、その正確性・完全性を保証するものではありません。投資に関する最終判断は、必ずご自身の責任において行ってください。