2026年10月7日、JPX総研からTOPIX(東証株価指数)の初回定期入替の結果が公表されました。
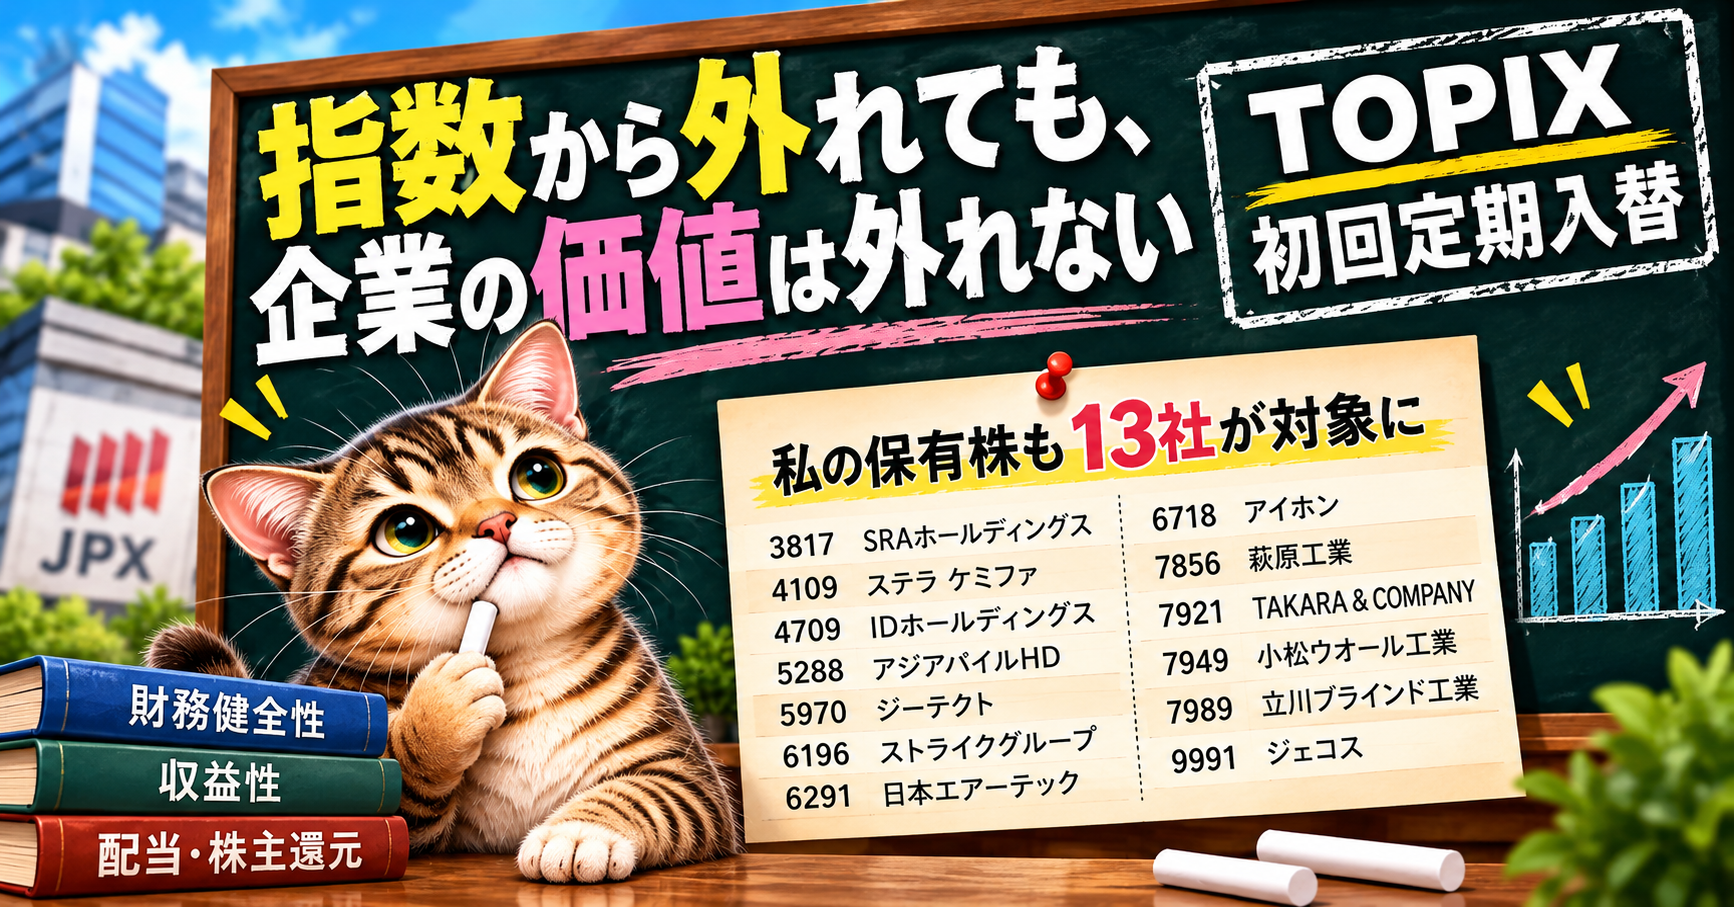
継続採用されず「移行措置銘柄」となったのは683銘柄で、一覧を眺めていたところ、私の保有株も少なくとも13社が含まれていました。
立川ブラインド工業や小松ウオール工業、萩原工業、さらにステラケミファやIDホールディングスまで並んでいて、思わず声が出てしまい、正直少し悔しい気持ちにもなりました。
どれも派手さはないものの、私が「いい企業だな」と感じて持ち続けている銘柄ばかりです。
結論から言うと、私は今回の件で保有株を売るつもりはありません。その理由を、制度の仕組みと自分の評価基準から整理してみます。
※本記事は2026年10月時点で公表されている情報をもとにしています。
TOPIXの移行措置とは
まず押さえておきたいのは、移行措置銘柄になったからといって、すぐにTOPIXから消えるわけではないという点です。
2026年10月から四半期ごとに8回、12.5%ずつ指数内のウエイトが引き下げられていき、そのまま進めば2028年7月にゼロになるスケジュールが組まれています。
ただし途中の2027年10月に再評価が予定されており、ここで継続基準を満たした銘柄は、ウエイトの引き下げが止まって構成銘柄に残ります。
継続基準は、年間売買代金回転率が0.14以上であることと、浮動株時価総額の累積比率で上位97%以内に入っていることの2つです。
聞き慣れない言葉なので、簡単に補足しておきます。
浮動株とは、市場で売買される可能性が高い株式のことで、創業家や取引先などが長く持ち続けている株(いわゆる政策保有株など)は含まれません。
売買代金回転率は、おおまかに言うと、1年間の売買代金が浮動株時価総額に対してどれくらいあるかを示す数字で、その株がどれだけ活発に取引されているかの目安になります。
つまり今回の683社は「除外が決まった企業」ではなく、「このままだと外れる企業」と捉えるほうが正確だと考えています。
自分の保有株が対象か確認する方法
保有株が対象になっているかどうかは、JPXのウェブサイトで公表されている「TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧」というPDFで確認できます(記事末尾の参考資料にリンクを載せています)。
資料は「(1)新規追加銘柄」「(2)移行措置銘柄」「(3)構成銘柄一覧」の3つに分かれていて、確認すべきは(2)の移行措置銘柄です。
銘柄名ではなく証券コードで探すのが確実で、PDFの検索機能(パソコンならCtrl+F)でコードを入力すると見つけやすくなります。
注意したいのは、移行措置銘柄は当面のあいだ(3)の構成銘柄一覧にも載っているという点で、(3)に名前があっても安心はできず、必ず(2)に載っていないかを確かめる必要があります。
見られているのは「中身」ではなく「流動性と規模」
今回の選定で見られているのは、株式がどれだけ市場で売買されているか、どれだけの規模で流通しているかという点です。
売上や利益、財務の健全性、配当方針といった企業の中身で選ばれたわけではないので、移行措置の対象になったからといって、その企業の稼ぐ力が落ちたことにはなりません。
管理人の見立てですが、安定株主が多く浮動株の少ない企業や、地味で売買が少ない企業ほど、この基準では不利になりやすいのだと思います。
私の保有株を見ても、派手さはなくても堅実に稼いでいる企業が多く、そうした企業ほど対象になりやすいという構図があるように感じています。
それでも株価への影響は無視できない
一方で、株価への影響まで「関係ない」とは言い切れません。
大和総研のレポートによると、TOPIXに連動するパッシブ運用の資産規模は、2024年3月末時点でTOPIX構成銘柄の時価総額の約11.8%に相当するとみられており、ウエイトが下がるたびに機械的な売りが出てくる可能性があります。
実際、第一段階の見直しでは、除外対象の銘柄がウエイト低減に合わせてTOPIXを大きく下回る値動きになったと分析されていました。
もちろん今回の683社が同じ動きになるとは限りませんが、企業の価値が変わらなくても株価は動き得るという点は、分けて考えておく必要がありそうです。
私の判断:売る理由にはしない
私は今回の件を、保有株を売る理由にはしないつもりです。
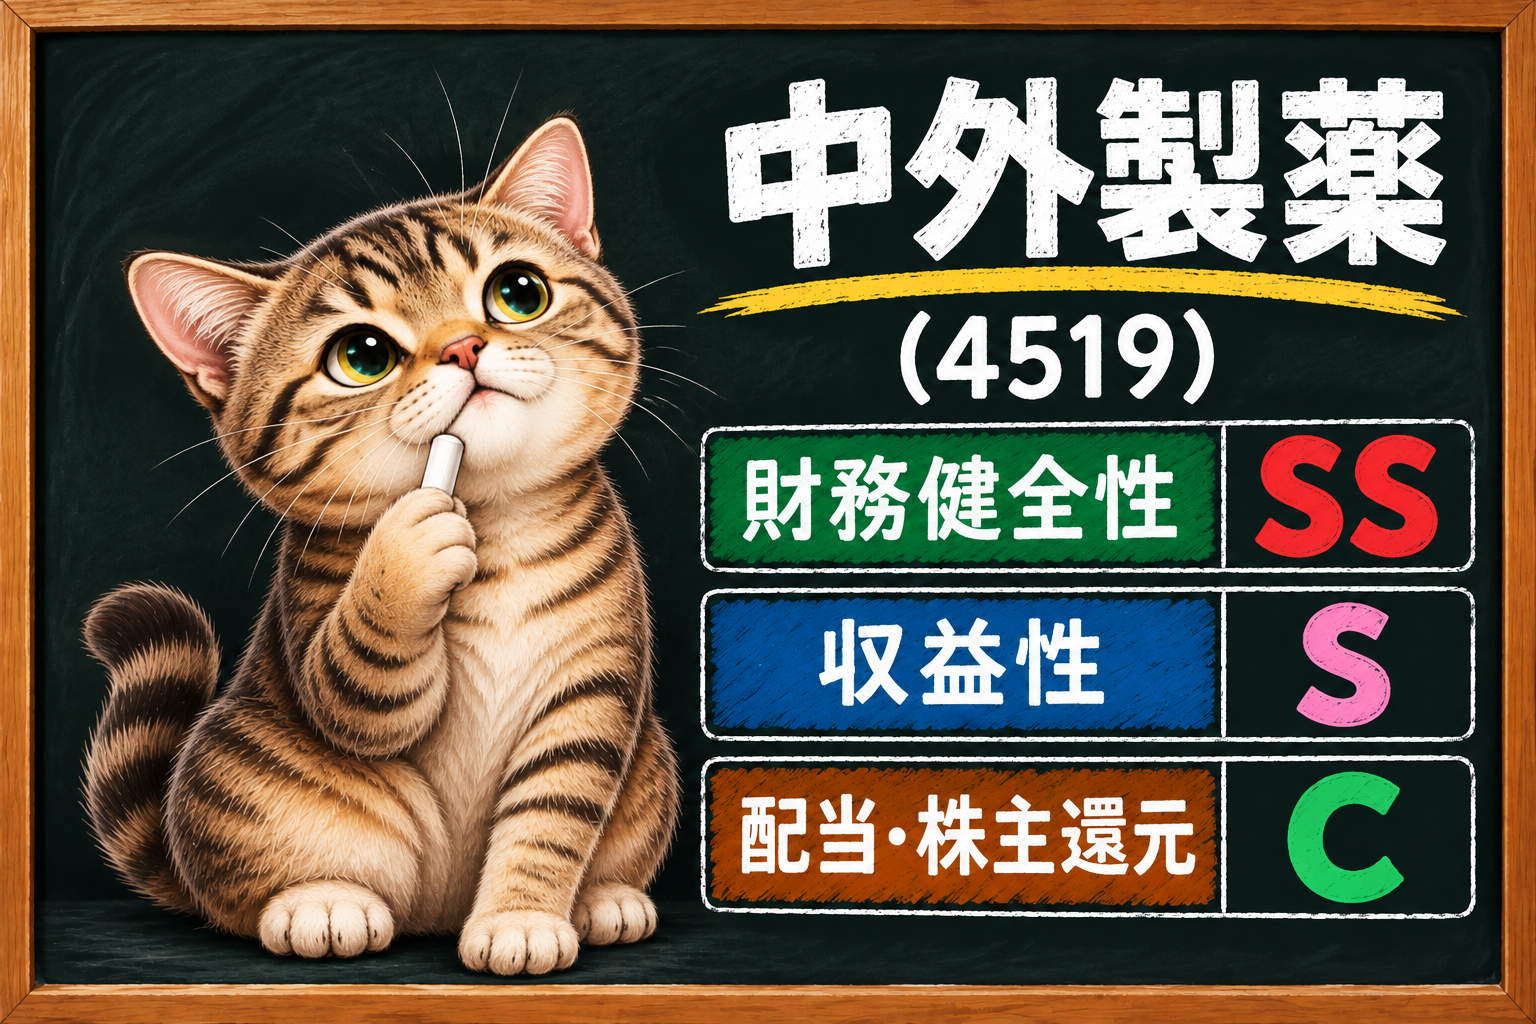
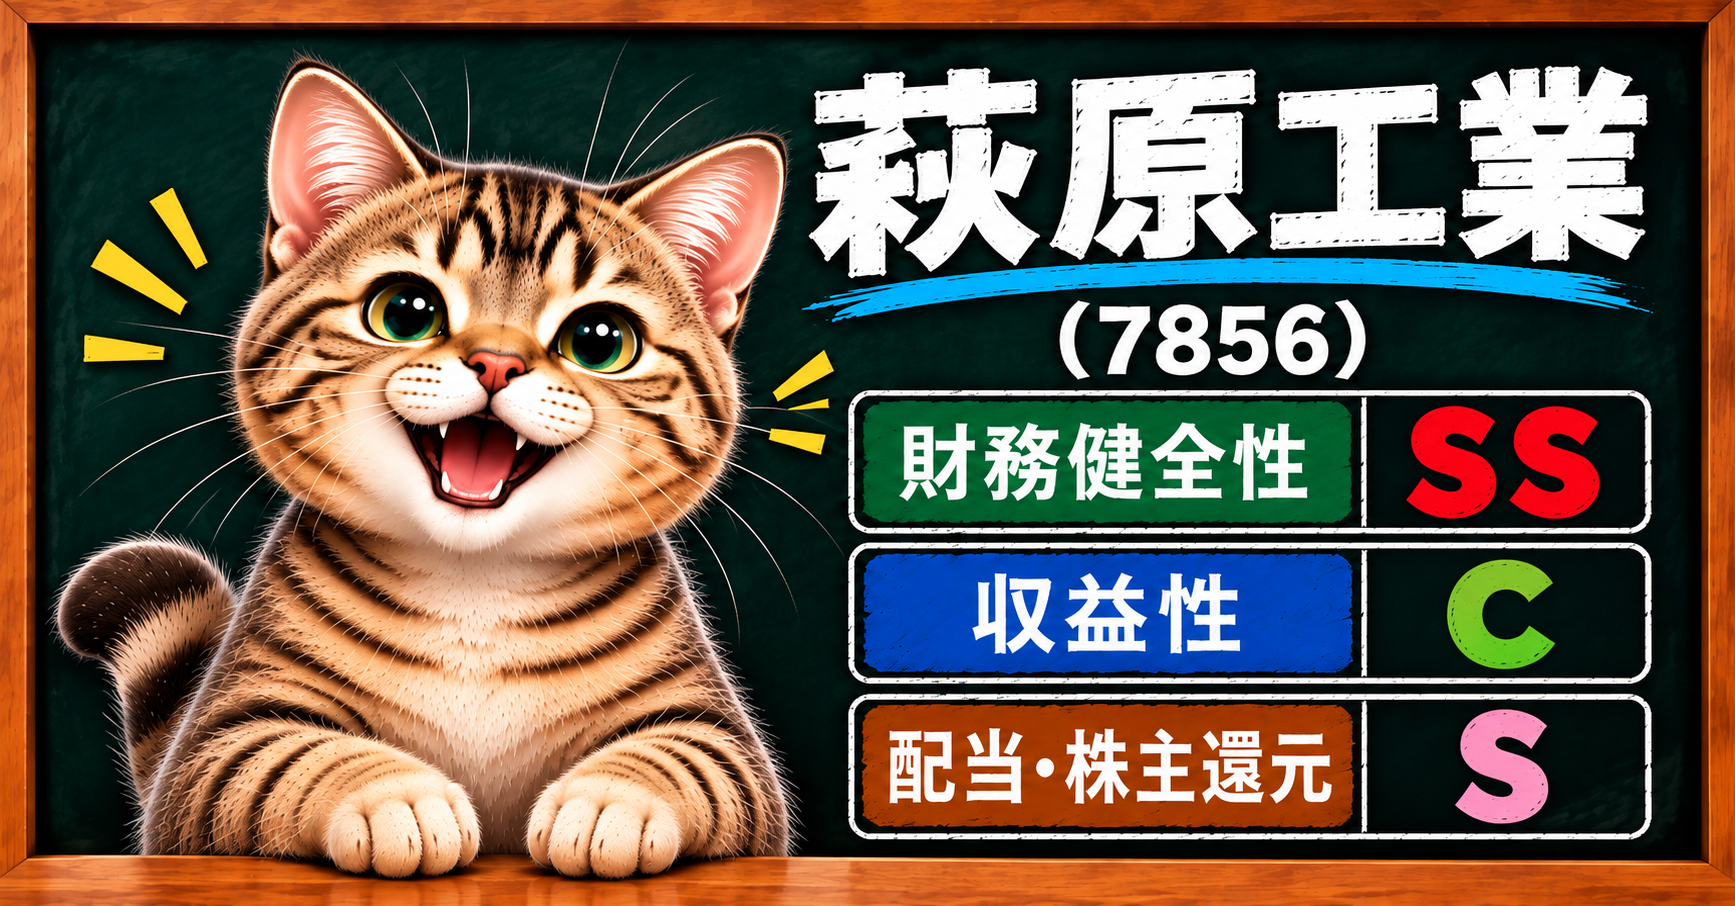
私は企業を見るとき、財務健全性・収益性・配当株主還元の3つを重視していて、TOPIXに入っているかどうかは、そもそもその中に含まれていません。
もし需給の悪化で株価が下がるのであれば、それは企業の実力とは関係のない値下がりであり、長期で持つ立場からすると、配当利回りが上がる局面にもなり得ます。
とはいえ、安くなったから即買い増し、というほど単純な話でもなく、株価の下落が何によるものなのかを見誤ると、「安くなった」と「割安になった」を取り違えてしまいます。
そこで私は、株価が下がったときに、いつもの3つの視点で次の点を確かめるようにしています。
| 評価項目 | 確かめること |
|---|---|
| 財務健全性 | 自己資本比率や手元資金に、目立った悪化がないか |
| 収益性 | 利益率が崩れていないか、本業の稼ぐ力に変化がないか |
| 配当株主還元 | 配当方針に変更がないか、配当を営業キャッシュフローで無理なく賄えているか |
この3つに大きな変化がないのに株価だけが下がっているなら、需給による影響も考えられます。
ただ、金利の動きや業界全体の評価、将来の成長期待の変化によっても株価は下がるので、それだけで原因を決めつけず、市場環境や今後の業績見通しもあわせて確認するつもりです。
結局のところ、TOPIXの見直しがあってもなくても、やることは普段の企業分析と変わりません。
移行措置対象になった私の保有株
| コード | 銘柄名 | 財務 | 収益 | 配当 | 総合 | 分析記事 |
|---|---|---|---|---|---|---|
| 3817 | SRAホールディングス | SS | S | A | S | 記事はこちら |
| 4109 | ステラ ケミファ | SS | A | A | S | 記事はこちら |
| 4709 | IDホールディングス | SS | SS | A | A | 記事はこちら |
| 5288 | アジアパイルホールディングス | ― | ― | ― | ― | ― |
| 5970 | ジーテクト | ― | ― | ― | ― | ― |
| 6196 | ストライクグループ | ― | ― | ― | ― | ― |
| 6291 | 日本エアーテック | ― | ― | ― | ― | ― |
| 6718 | アイホン | ― | ― | ― | ― | ― |
| 7856 | 萩原工業 | ― | ― | ― | ― | ― |
| 7921 | TAKARA & COMPANY | SS | SS | A | S | 記事はこちら |
| 7949 | 小松ウオール工業 | S | A | S | S+ | 記事はこちら |
| 7989 | 立川ブラインド工業 | ― | ― | ― | ― | ― |
| 9991 | ジェコス | ― | ― | ― | ― | ― |
※私の保有銘柄とJPX公表の移行措置銘柄一覧を、証券コードで照合した結果です。
※評価は各記事を執筆した時点のものです。また、途中で配当の評価基準を見直しているため、SRAホールディングスとステラ ケミファは見直し後の基準、それ以外は見直し前の基準で評価しています。
私が分析済みの5社は、いずれも財務評価がS以上でした。
TOPIXの選定基準と私の評価基準は、見ているところがまったく違うのだと、改めて感じる結果です。
2027年10月の再評価に注目
企業側にとっても、2027年10月の再評価は大きな節目になりそうです。
継続基準を満たすため、企業によっては浮動株を増やしたり、売買を活発にしたりするための取り組みが進むかもしれず、政策保有株の売却などで株主構成に変化が出る可能性もありそうです(ここは管理人の推測です)。
保有13社がどう動くのかを見守りつつ、再評価の結果が出たら、この記事に追記する予定です。
まとめ
TOPIXは市場全体を映すための指数であり、流動性や規模で構成銘柄を選ぶのは、指数の役割からすれば自然なことです。
ただ、私が長期保有で見ているのは、その企業が稼ぎ続け、配当を出し続けられるかどうかで、そこは指数の入れ替えでは変わりません。
株価が動いたときこそ、指数ではなく企業そのものを見て判断したいと思っています。
一言で表すなら、「指数から外れても、企業の価値まで外れるわけではない」。
参考資料
- JPX総研「TOPIX初回定期入替における選定結果(2026年10月30日実施)及び構成銘柄一覧」(2026年10月7日公表)
- JPX総研「TOPIX等の見直しの概要」
- JPX総研「TOPIX等の見直し(第二段階)」
- 大和総研「発行体視点で考えるTOPIX改革」(2026年3月9日)
免責事項
本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。
投資判断はご自身の責任でお願いいたします。