AI向けの需要を追い風に半導体関連株が次々と買われるなか、高配当バリュー投資家の私が気にしているのは、値上がり益よりも「その会社が配当をどこまで守ってくれるのか」という数字のほうです。
今回取り上げるのは、そんな半導体関連のなかで配当株として見られるかもしれない一社、ステラケミファ(4109)です。
半導体の製造工程でシリコンウエハを削ったり洗ったりする超高純度のフッ化水素酸を手がけており、半導体向けの売上が主力の高純度薬品事業の約7割を占めています。
一方で、今年の株価の動きは、配当株らしいとは言いにくい動きで、年明けに4,000円台前半だった株価は、5月の決算発表のあたりから駆け上がって6月9日には8,100円をつけ、そこから7月末には一時4,800円台まで下げています。
半年ほどの間に2倍近くまで上がり、そこから4割ほど下げたわけで、「守りの配当株」という言葉とは正反対の値動きです。
それでも私がこの銘柄を追いかけたくなったのは、株価の乱高下とは裏腹に、会社の土台と株主還元の方針が驚くほどどっしりしていたからです。
- 実質無借金(現預金148億円に対し、有利子負債は57億円)で、自己資本比率は74.6%
- 2028年3月期までの3年間は、1株あたり年間170円を配当の下限として約束している
- 決算短信で確認できる2008年3月期以降、19期連続で減配なし。リーマンショックで配当性向が113%になった年も、配当を守った
この記事では、この「株価は乱高下、でも還元はがっちり」という構図が本物なのかを、決算と中東情勢の両面から確かめていきます。
3分で読みたい方はこちら(note)
細かい分析より、まず要点だけ知りたい方へ。
この記事の内容をコンパクトにまとめたnoteも公開しています。
noteはこちら👇

ナフサ騒ぎの陰で、フッ酸にも効いていた中東リスク
2026年2月末に始まったホルムズ海峡の封鎖は、ナフサ不足という形で一気に世間を騒がせました。
ニュースで見かける回数こそ減りましたが、問題そのものは終わっておらず、9月中旬の時点でも海峡の通航量は危機前の1割程度にとどまっていると報じられています。
帝国データバンクの調査では、9月の飲食料品の値上げは4,923品目と今年最多で、影響は私たちの暮らしの側にもじわじわと広がってきました。
ステラケミファの主原料はナフサではなく、無水フッ酸です。
それでも同じ中東危機は、別のルートでこの会社にも届いています。
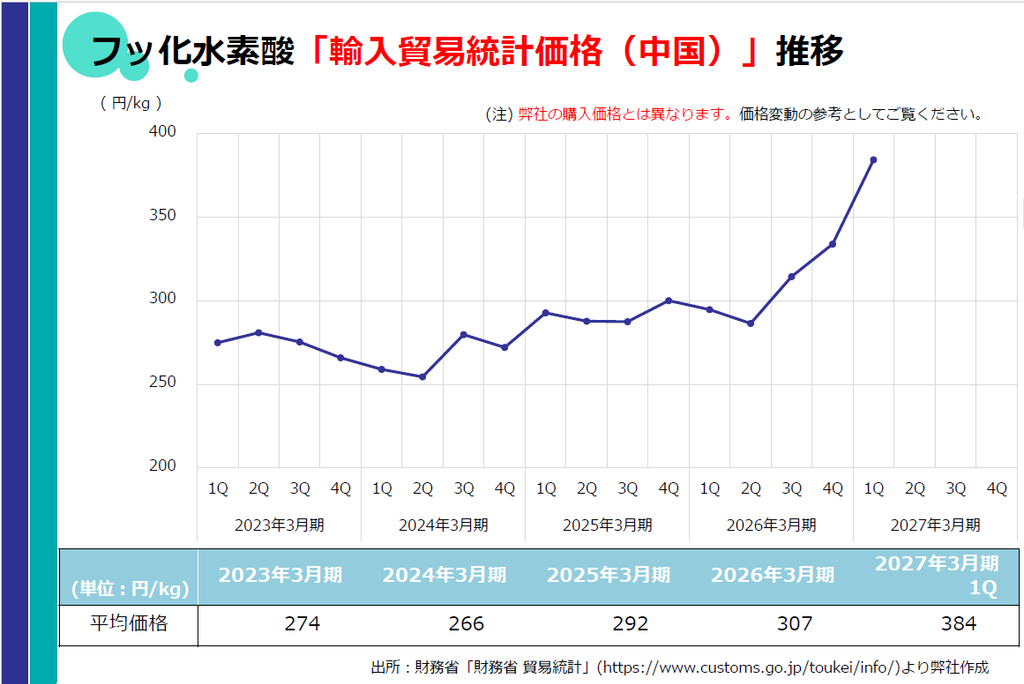
会社は5月の決算短信のなかで、ホルムズ海峡が実質的に封鎖されている影響で無水フッ酸の原料である硫酸の需給がひっ迫し、中国での無水フッ酸価格が上昇傾向にあると説明しており、この時点では、その影響を今期の業績予想に織り込んでいませんでした。
※出典:ステラケミファ株式会社「2027年3月期 第1四半期 決算説明資料」P9
会社が参考として示しているフッ化水素酸の輸入貿易統計価格(中国)は、前期平均の1kgあたり307円から、今期第1四半期には384円まで上がっています。
なお、この数字は会社の実際の購入価格とは異なり、あくまで価格の動きをつかむための参考値です。
その影響は第1四半期の決算にも表れており、主力の高純度薬品事業は売上高が10.2%増えた一方で、営業利益は9.6%減りました。
価格転嫁と出荷増で売上は伸ばせているものの、原料高のスピードに値上げが追いついていないのが今の姿です。
ナフサの話題が落ち着いて見える裏側で、フッ酸という別の経路から同じ危機に削られている会社がある、というのが今回いちばん伝えたかった切り口になります。
株価は乱高下、でも還元の土台は動いていない
ここで改めて、株価と還元の対比を整理しておきます。
株価は半導体への期待で上にも下にも大きく振れましたが、会社が示している株主還元の方針は、その間ずっと同じ場所にあり、2026年3月期から2028年3月期までの中期経営計画では、3年間の累計で総還元性向100%以上を目標に掲げ、配当は1株あたり年間170円を下限としています。
さらに8月には上限30万株・19億円の自社株買いを発表しており、8月末までに約6億円分を取得済みです。
私の推測ですが、約2割の株式を持つアクティビスト系ファンドの存在も、この還元姿勢を後押ししていると見ています(会社がそう説明しているわけではありません)。
9月18日の終値5,270円なら、今期予想配当180円で利回りは3.42%です。
本業は原料高に削られ、株価は大きく揺れても、還元の約束だけは崩れていない、このギャップこそが今回のテーマです。
では、決算の中身を見ていきましょう。
2026年3月期の決算:利益を押し上げたのは、実は運輸だった
まずは、5月14日に発表された2026年3月期の本決算から見ていきます。
- 売上高:367億99百万円(前期比1.4%増)
- 営業利益:46億44百万円(同7.1%増)
- 経常利益:44億24百万円(同6.3%増)
- 親会社株主に帰属する当期純利益:30億58百万円(同5.7%増)
- 年間配当:180円(普通配当170円+創業110周年記念配当10円)
数字だけ見れば増収増益の手堅い決算ですが、中身を分けてみると景色が少し変わります。
主力の半導体部門は、AI関連の旺盛な需要を背景に出荷量が伸び、売上高は222億04百万円と前期から5.8%増えました。
ただ、エネルギー部門の出荷減なども重なり、高純度薬品事業全体の売上高は0.8%増にとどまっています。
※出典:ステラケミファ株式会社「2026年3月期 決算説明資料」P7
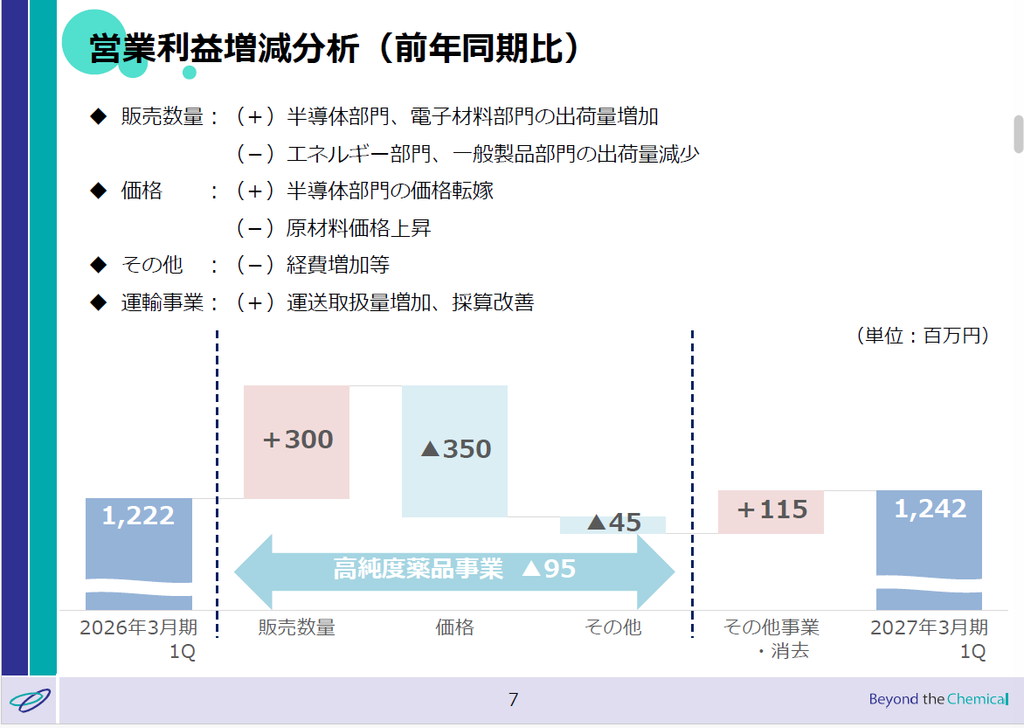
営業利益の増減を分解すると、高純度薬品事業は出荷増で2億60百万円のプラスを確保したものの、価格要因(値上げ分から原料高を差し引いたもの)で1億75百万円のマイナスが出ており、事業全体では45百万円の増益にとどまりました。
値上げは進めていても、原料高を吸収しきれていなかったということです。
一方で、グループ全体の増益額3億06百万円のうち2億61百万円は運輸事業などによるもので、運輸事業の営業利益は10億45百万円(同31.6%増)と大きく伸びています。
半導体の会社というイメージとは裏腹に、昨年度の増益を支えたのは化学品の物流を担う運輸事業だったというのが、今回決算を読んでいちばん意外だった点です。
なお、経常利益が営業利益を下回っているのは、持分法による投資損失2億82百万円を計上しているためです。
今期の会社予想:ホルムズの影響は5月時点で未反映
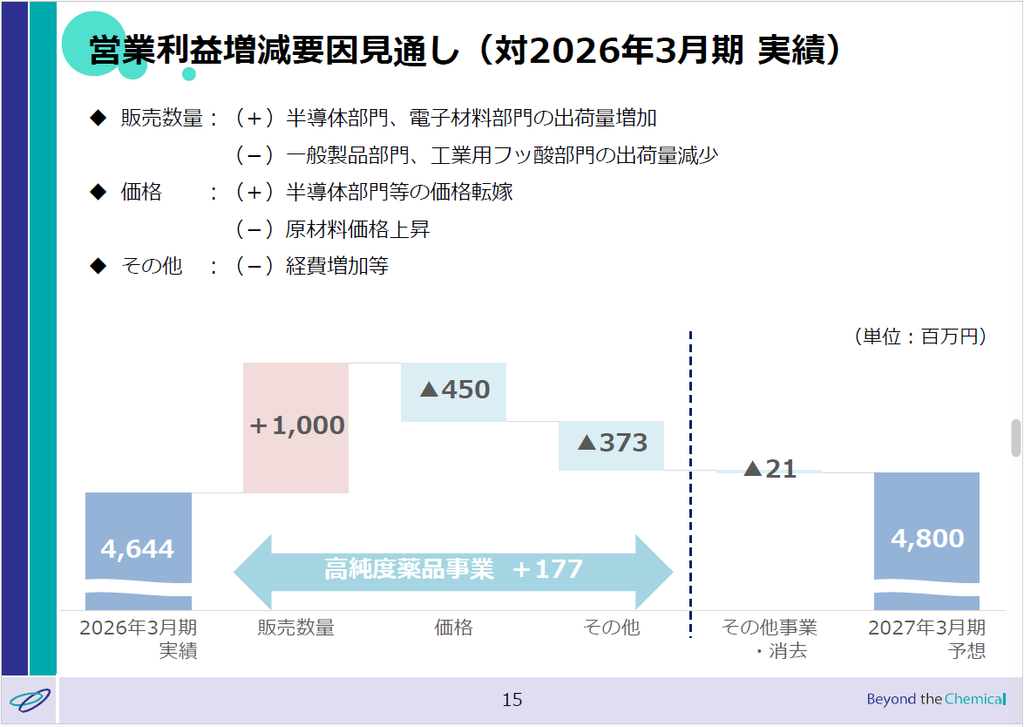
会社は2027年3月期について、売上高391億円(同6.3%増)、営業利益48億円(同3.3%増)、当期純利益34億円(同11.2%増)を見込んでいます。
※出典:ステラケミファ株式会社「2027年3月期 第1四半期 決算説明資料」P15
半導体部門の出荷増で10億円のプラスを見込む一方、価格要因では4億50百万円のマイナスを想定しています。
ただし、冒頭で触れたとおり、5月の決算時点では、ホルムズ海峡の封鎖による硫酸・無水フッ酸の値上がりはこの予想に織り込まれていないと会社は説明していました。
8月の第1四半期決算でも予想は据え置かれ、原料高によるコスト増は価格転嫁と出荷増で補えるとしていますが、ホルムズの影響を改めて織り込んだかどうかの説明は見当たりません。
2027年3月期 第1四半期:増収でも、本業は減益
続いて、8月6日に発表された第1四半期の決算です。
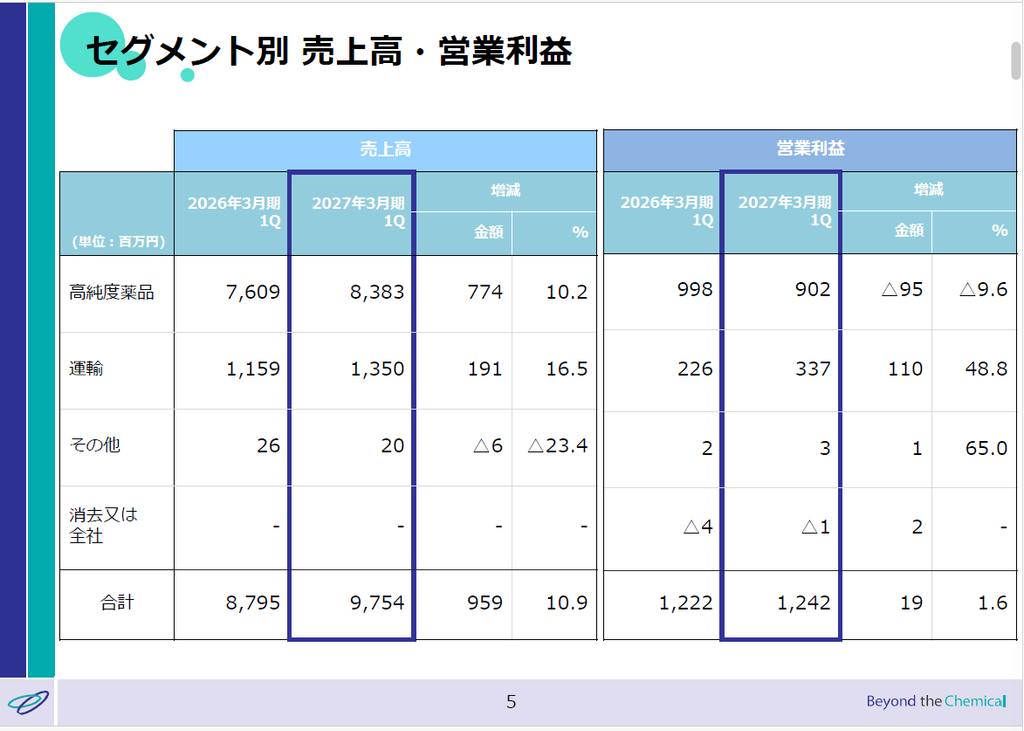
- 売上高:97億54百万円(前年同期比10.9%増)
- 営業利益:12億42百万円(同1.6%増)
- 親会社株主に帰属する四半期純利益:10億94百万円(同32.1%増)
- 通期予想:据え置き
※出典:ステラケミファ株式会社「2027年3月期 第1四半期 決算説明資料」P5
売上高は2ケタの伸びですが、セグメント別に見ると、高純度薬品事業は売上高が10.2%増えた一方で営業利益は9.6%減っており、全体の増益は運輸事業(営業利益48.8%増)が支えた形になっています。
営業利益の増減分析では、出荷増のプラス3億円に対して、価格要因がマイナス3億50百万円となりました。
会社が通期で見込んでいる価格要因のマイナスは4億50百万円なので、計算上は、第1四半期の3か月だけでその約8割に達していることになり、原料高がこのまま続けば、価格要因は通期計画より悪化する可能性があると予想してます。
純利益が32.1%増と大きく伸びているのは、持分法適用会社のステラファーマが新株を発行したことに伴う持分変動利益2億76百万円が含まれているためで、これは一過性の利益です。
営業利益の通期予想に対する進捗率は25.9%で、前期の第1四半期(26.3%)とほぼ同じペースにはあります。
ちなみに、決算発表日の株価は前日の終値から約11%下落しました。
まとめると、昨年度から今期の第1四半期まで、売上は伸ばしながらも、原料高のなかで本業の稼ぐ力は足踏みしており、それを運輸事業が補っている構図です。
では、この決算をロン式の評価に当てはめると、どうなるのかを見ていきましょう。
ロン式評価:財務は満点、弱点は「稼ぐ効率」
ここからは、いつもの評価基準に当てはめて、ステラケミファを数字で評価していきます。
※本記事は管理人独自の分析評価基準に基づいて評価しています。
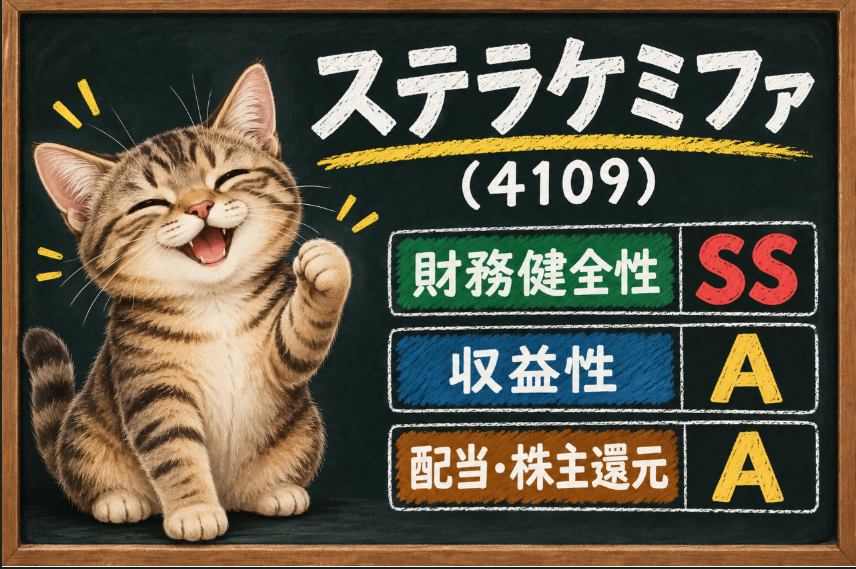
総合評価:S
| カテゴリ | 評価 |
|---|---|
| 総合 | S |
| 財務健全性 | SS |
| 収益性 | A |
| 配当・株主還元 | A |
総合評価はSで、3つのカテゴリのうち財務健全性だけが満点のSSと、ひときわ強い内容になりました。
収益性は本業の利益率こそ高いものの資本を生かす効率の低さで、配当・株主還元は守りの仕組みこそ固いものの累進配当を掲げていない点で、それぞれAにとどまっています。
ここから見えてくるのは、財務の守りは最高水準で、稼ぐ効率と還元の仕組みにはまだ伸びしろがある会社という姿です。
財務健全性:SS
| 項目 | 数値(2026年3月期) | 判定 |
|---|---|---|
| 自己資本比率 | 74.6% | ◎ |
| 流動比率 | 318.4% | ◎ |
| 固定長期適合率 | 64.2% | ◎ |
| 有利子負債 | 現預金148億円>有利子負債57億円(実質無借金) | ◎ |
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 自己資本比率 | 60%以上 | 50〜59.9% | 40〜49.9% | 40%未満 |
| 流動比率 | 200%以上 | 150〜199.9% | 100〜149.9% | 100%未満 |
| 固定長期適合率 | 100%以下 | 101〜120% | 121〜150% | 150%超 |
| 有利子負債 | ネットキャッシュ(現預金≧有利子負債) | 有利子負債はあるが営業CFや利益から十分返済可能 | ネットデットだが財務への影響は限定的 | 借入依存が高く財務リスクがある |
【考察】
4項目すべてが◎で、財務は文句なしの満点です。
ただ、この会社がはじめからこれほど強い財務だったわけではありません。
北九州工場などの大型投資を借入金でまかなっていた2013年3月期は、自己資本比率が48.7%で、借入金は短期と長期をあわせて約154億円、現預金は約45億円という姿でした。
それが2026年3月期には、自己資本比率が74.6%まで高まり、有利子負債は約57億円に減る一方で、現預金は約148億円まで積み上がっています。
集計の範囲が完全に同じではないため、おおまかな比較にはなりますが、10年余りのあいだに借金を大きく減らし、手元の現金を3倍ほどに増やしてきたことになります。
この厚い手元資金が、3年累計で総還元性向100%以上という還元目標と、三宝工場の新設備(総額62億円)への投資を同時に進められる余力の源泉になっており、管理人の推測ですが、配当の下限170円を約束できるのも、この財務があってこそだと考えます。
一方で、これだけ現金を厚く持っていることは、次の収益性で見るROEの低さの裏返しでもあります。
収益性:A
| 項目 | 数値(2026年3月期) | 判定 |
|---|---|---|
| ROE | 6.6% | △ |
| 営業利益率 | 12.6% | ◎ |
| 営業キャッシュフロー | 2018年3月期以降すべて黒字、直近8期は50〜73億円で推移 | ◎ |
| ROA | 4.9% | 〇 |
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| ROE | 10%以上 | 8〜9.9% | 5〜7.9% | 5%未満 |
| 営業利益率 | 10%以上 | 5〜9.9% | 3〜4.9% | 3%未満 |
| 営業CF | 毎年黒字・安定 | 概ね黒字 | 黒字だが変動あり | 赤字が目立つ |
| ROA | 5%以上 | 3〜4.9% | 1〜2.9% | 1%未満 |
【考察】
営業利益率は12.6%と化学メーカーとしては高い水準にあり、本業でしっかり現金を稼げている会社です。
一方で、ROE(株主から預かったお金でどれだけ利益を上げたか)は6.6%にとどまっており、会社自身も想定する株主資本コスト(7〜8%)を下回っていると認めています。
そのうえで中期経営計画では、2028年3月期に営業利益55億円とROE8%以上を目標に掲げ、半導体向けを中心とした高純度薬品事業で利益を伸ばしながら、成長投資と株主還元をともに増やして資本効率を高める方針を示しました。
ただ、前期の営業利益が46億円、今期の会社予想が48億円であることを考えると、最終年度の55億円まではまだ距離があり、目標の達成には来期に大きな上積みが必要になります。
自己資本比率の高さは安心材料である反面、お金を厚く持ちすぎていることが、そのまま稼ぐ効率の低さにつながっている面もあります。
※ROAは当期純利益を総資産(期首と期末の平均)で割って計算しています。
配当・株主還元:A
| 項目 | 数値 | 判定 |
|---|---|---|
| 配当性向 | 69.6%(2026年3月期・連結) | 〇 |
| DOE・累進配当 | どちらも採用なし(下限170円+総還元性向100%以上) | △ |
| 配当CF負担率 | 33.8%(配当支払額20.3億円÷営業CF60.1億円) | ◎ |
| 非減配歴 | 2008年3月期以降、19期連続で減配なし | ◎ |
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 配当性向 | 30〜60% | 20〜29%、61〜70% | 10〜19%、71〜80% | 10%未満または80%超 |
| DOE・累進配当 | DOE・累進配当あり | どちらかを採用 | 安定配当 | 配当方針が不明確 |
| 配当CF負担率 | 40%以下 | 40〜60% | 60〜80% | 80%超、または営業CFが赤字 |
| 非減配歴 | 15年以上 | 10〜14年 | 5〜9年 | 5年未満 |
※配当CF負担率=配当総額(連結)÷営業キャッシュ・フロー(連結)。数値が低いほど、配当をキャッシュで賄う余裕があることを示します。
【考察】
2026年3月期の配当性向69.6%は、創業110周年の記念配当10円を含んだ数字です。
なお、有価証券報告書には配当性向59.3%という数字も載っていますが、これは連結子会社を含まない単体(ステラケミファ本体のみ)の数字で、この記事では連結の数字を使っています。
DOEや累進配当は採用していないため、基準上は△としました。
ただし、「2028年3月期までは年間170円を下回らない」という下限配当は、単なる安定配当よりも一歩踏み込んだ約束で、実質的な守りは△の見た目より強いと管理人は受け止めています。
配当CF負担率は33.8%と低く、本業で稼いだ現金の3分の1ほどで配当をまかなえている計算で、リーマンショックで配当性向が113%になった2009年3月期も配当を維持したうえで、19期連続の非減配を続けています。
最後に、フリーキャッシュフロー(営業CF-投資CF)にも触れておきます。
2026年3月期は△21.5億円の赤字でしたが、主な理由は韓国Soulbrain社との資本業務提携などによる投資有価証券の取得36億円で、その一方で同社への自己株式の割当てにより20.6億円の収入も得ています。
設備投資の重さだけで赤字になったわけではありませんが、今後も三宝工場の新設備(総額62億円)などの投資が続くため、配当と自社株買いを営業CFでまかない続けられるかは、次の決算以降も注目したいところです。
参考:株価水準
| 指標 | 数値(2026年9月18日時点) |
|---|---|
| 株価 | 5,270円 |
| PER(会社予想ベース) | 18.9倍 |
| PBR | 1.35倍 |
| 配当利回り(会社予想) | 3.42% |
| ミックス係数 | 25.5 |
【過去5年間の期末ミックス係数の推移】
| 決算期末 | PER | PBR | ミックス係数 |
|---|---|---|---|
| 2022年3月期 | 6.14倍 | 0.77倍 | 4.73 |
| 2023年3月期 | 14.20倍 | 0.74倍 | 10.51 |
| 2024年3月期 | 24.05倍 | 1.00倍 | 24.05 |
| 2025年3月期 | 16.02倍 | 1.02倍 | 16.34 |
| 2026年3月期 | 18.62倍 | 1.23倍 | 22.90 |
| 5年平均 | ― | ― | 15.71 |
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つです。
※出典:株価・各期末のPER/PBRはIRBANK。2026年9月18日時点のPER・PBRは、同日の株価と会社発表の1株当たり予想利益(278.55円)・1株当たり純資産(3,910.85円、2027年3月期第1四半期末)から管理人が計算しています。
※株価は2026年9月18日時点のものです。
【ちび助の思考とぼやき】
8,100円をつけた6月から見たら、今の5,200円台はずいぶん落ち着いたなぁ、というのが正直な感想です。
それでも利回りは3.42%で、自分が目安にしてる3.5%にはあと一歩届いてなく、逆算すると予想配当180円で利回り3.5%になるのは5,140円あたりで、下限の170円で考えるなら4,860円あたりになる計算で、半導体の期待で一回大きく買われた分、その熱がまだ少し残ってる株価、というのが今の見え方かな。
ちなみに、利益が会社予想から2割減っても170円配当の配当性向は8割弱で、今ある現金だけで単純計算しても7年分くらいの配当に相当するので、配当の心配はあまりしてなくて、気になるのはやっぱり株価のほうなんですよね。
配当目線で見たリスク
- 主原料の無水フッ酸は主に中国から調達しており、中国の輸入統計価格は前期平均の1kgあたり307円から、今期第1四半期は384円に上昇している
- 第1四半期の営業利益の価格要因(値上げ分-原料高)は△3億50百万円で、会社が通期で見込む△4億50百万円の約8割に達している
- ホルムズ海峡の封鎖による硫酸・無水フッ酸の値上がりは、5月の決算時点では今期予想に織り込まれていない
- 半導体向けの売上が高純度薬品事業の約7割を占め、過去には営業利益が9,300万円(2015年3月期)まで落ち込んだ年がある
- 年間170円の配当下限は、第4次中期経営計画の期間(2026年3月期〜2028年3月期)を対象とした方針である
- 2026年3月期のフリーキャッシュフローは△21億52百万円で、三宝工場の充填設備(総額62億円)は施工不良により完成が2027年9月に延期されている
- 輸出は円建て、原料の輸入は外貨建てのため、円安は原料コストの上昇要因になる
- アクティビスト系ファンドの共同保有分が約2割あり、2025年6月の株主総会では同ファンドの株主提案が否決された。2026年6月には保有比率が22.74%から21.58%に下がっている
管理人まとめ
今回の評価で私が最も重視したのは財務健全性と配当の持続性で、半導体関連の銘柄は業績の波が避けられないからこそ、その波をかぶっても配当を出し続けられる体力があるかどうかが、配当株として見るうえでの分かれ目になると考えたためです。
その点で、実質無借金の財務、19期連続の非減配、そして2028年3月期までの下限170円という約束は、この会社の配当を支える三本柱として十分に心強いものでした。
一方で、ROEは6.6%と低く、配当性向も70%近くまで上がっていて利益の大半を配当に回しており、今の配当水準は厚い財務と還元方針に支えられているものの、ここから配当を大きく増やしていくには本業の利益そのものが伸びる必要があります。
冒頭で触れたように、今年の株価の動きは「守りの配当株」という言葉とは正反対のものでしたが、決算を読み終えた今、守りになるのは配当の部分で、株価は守りではない、というのが管理人の答えです。
株価は半導体への期待で大きく揺れる前提で、配当というキャッシュを受け取りながら長く付き合う銘柄だと受け止めています。
今後まず注目したいのは、第2四半期決算で価格要因のマイナスが通期計画の4億50百万円をどこまで超えてくるのか、そして会社がホルムズの影響をどう業績予想に反映してくるのか、という2点になります。
とはいえ、少なくとも2028年3月期までの今の中期経営計画のあいだは、170円の配当を守る財務の余力は厚いと見ていて、そこに大きな不安は感じていません。
この企業を一言で表すなら、「株価は半導体の波に揺れても、配当は財務の防波堤に守られている会社」です。
【免責】
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。