なぜこの銘柄を取り上げるのか
今回SRAホールディングス(3817)を取り上げたのは、決算の見出し数字と実態のギャップが気になったからです。
純利益は前期比+65.8%という派手な伸びを見せていますが、その中身を確認すると為替差益や貸倒引当金の減少といった一過性要因が大きく寄与しており、本業の実力(営業利益+3.8%)とはかなり温度差があります。
独立系のITサービス企業として金融・製造業向けに強みを持ち、配当利回りは3.5%以上という自分のスクリーニング基準にも合致する銘柄です。
今回の記事では、「見出しの数字に惑わされず、本業の実力をどう評価するか」「海外事業投融資に伴う引当金の積み上がりをどう見るか」という2点を中心に確認していきます。
────────────────────────
企業紹介
株式会社SRAホールディングス(証券コード3817、東証プライム・情報通信業)は、1967年創業のソフトウェア会社「株式会社SRA」を中核とする独立系のシステムインテグレーター(SIer)です。
2006年に持株会社体制へ移行し、現在は連結子会社13社・非連結子会社5社・関連会社3社で構成するグループを統括しています。
事業は「開発事業」「運用・構築事業」「販売事業」の3セグメントで構成され、金融業・製造業・大学等を主要顧客としています。
特定の親会社を持たない独立系企業として、顧客企業に対しニュートラルな立場でIT戦略を提案できる点を強みに掲げています。
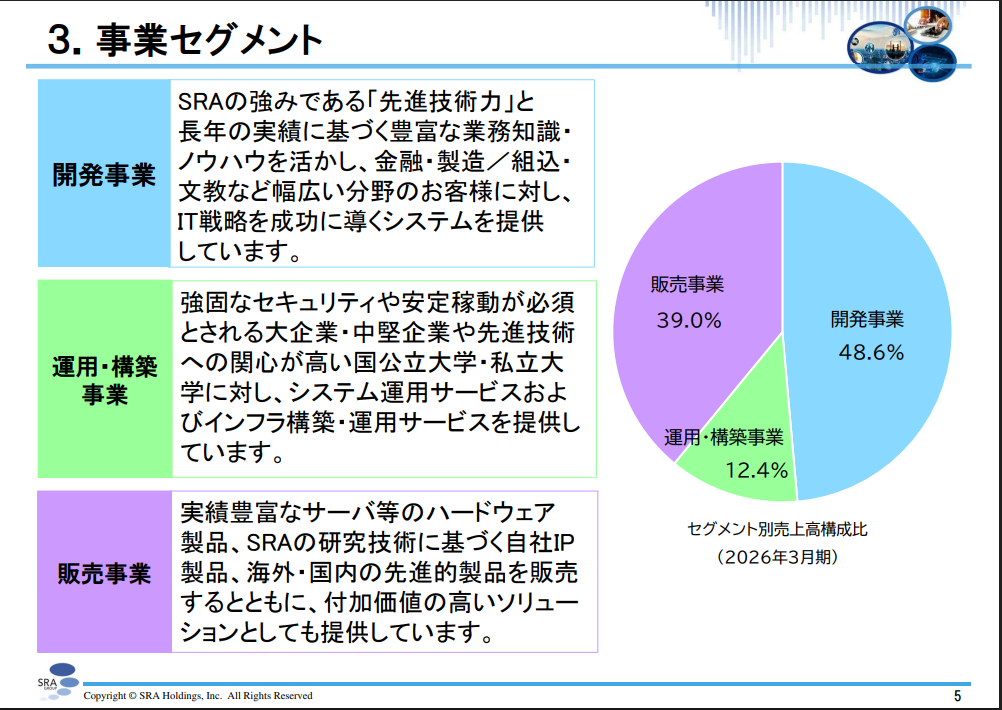
※出典:決算説明会資料 P5
────────────────────────
3分で読みたい方はこちら(note)
細かい分析より、まず要点だけ知りたい方へ。この記事の内容をコンパクトにまとめたnoteも公開しています。

────────────────────────
決算概要
【決算ハイライト】
- 2026年3月期 本決算(2026年5月13日発表)
- 売上高:532億79百万円(前期比+3.2%)
- 営業利益:82億44百万円(同+3.8%)
- 経常利益:95億00百万円(同+16.9%)
- 親会社株主に帰属する当期純利益:56億01百万円(同+65.8%)
- 配当:年間200円(前期比+20円増配)
- 決算のポイント:売上高〜純利益まで全項目で過去最高を更新(営業利益は7期連続更新)
2027年3月期第1四半期(2026年6月30日時点)の実績を反映しています。
詳しくは後半の「参考:第1四半期の進捗」をご覧ください。
────────────────────────
企業理解
【今回の決算で何が起きたのか】
情報・通信業の業種別考察ポイントに照らすと、今回の決算は「売上高・営業利益の継続成長」という点では合格点ですが、「ストック型収益(サブスクリプション・保守収入等)の拡大」については、決算資料内に具体的な開示がなく確認できませんでした。開発事業(売上構成48.6%)を中心とした受託型ビジネスが依然として収益の柱です。
良かった点
- 開発・運用構築・販売の3セグメント全てで増収を達成し、事業ポートフォリオのバランスは良好
- 自己資本比率64.7%(前期比+4.8pt)、ROE17.4%と財務の健全性・資本効率は高水準
- 生成AI活用への取組みが具体的な案件ベースで進捗しており(AIエージェント事業、AI駆動開発支援など)、成長戦略が絵に描いた餅になっていない
悪かった点
- 経常利益・純利益の大幅増益の中身は、為替差益(722百万円)と貸倒引当金繰入額の減少という一過性要因が中心で、本業の成長ペース(営業利益+3.8%)とは乖離がある
- 販売事業(構成比39.0%、+6.3%)は前期のAIT大口案件(27億円超)に牽引された面が大きく、単発案件への依存度が高い。実際、2027年3月期第1四半期には反動で販売事業売上が前年同期比△36.0%と急減している
決算の背景
なぜ経常利益が+16.9%まで伸びたのか。前期は円高方向の動きで171百万円の為替差損を計上していたのに対し、今期は円安方向の動きで722百万円の為替差益を計上したためです。
SRAは海外事業投融資(外貨建て長期貸付金)を積極的に行っており、この為替エクスポージャーの大きさが経常利益・純利益のブレの主因になっています。
決算説明会資料でも過去5期分の為替差損益を見ると、2022〜2024年は数億円規模の差益が常態化しており、2025年3月期がむしろ異例の差損年だったことがわかります。
つまり「今期だけ運が良かった」というより、同社は構造的に為替の影響を受けやすい財務構成を持っているというのが実態に近い理解です(※推測を含みます)。
総合評価
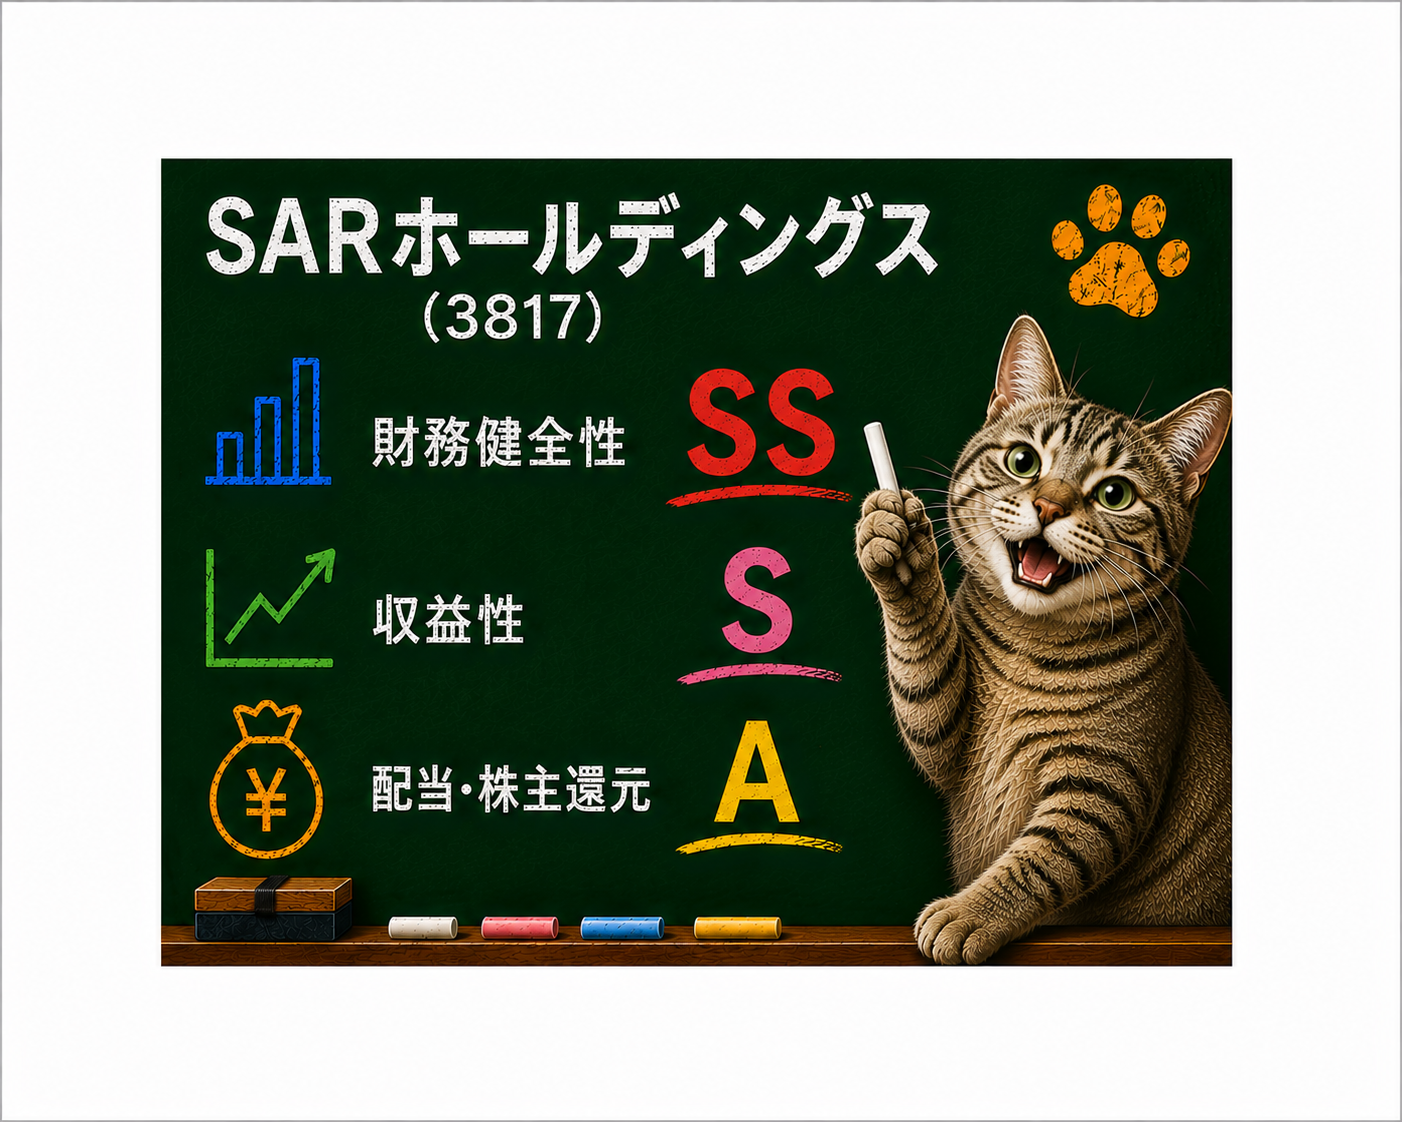
総合評価 S
財務健全性 SS
収益性 S
配当・株主還元 A
【評価ポイント】
- 自己資本比率64.7%・流動比率256.3%・固定長期適合率42.1%・実質無借金(有利子負債70百万円のみ)と、財務健全性は4項目すべてで最上位評価
- ROE17.4%・営業利益率15.5%・ROA18.3%は高水準だが、営業CFは5期で28〜58億円と変動幅が大きく、収益性は一部△評価を含む
- 配当・株主還元は配当性向45.1%・配当CF負担率51.1%は良好で、非減配歴も決算説明会資料で少なくとも20期連続(2007年3月期〜)と確認できたが、DOEの明示的な開示がない点でやや評価を抑えました。
※評価結果のみ記載しています。詳しい根拠は各カテゴリの考察をご覧ください。
────────────────────────
財務健全性 SS
- 自己資本比率:64.7%(前期比+4.8pt)
- 流動比率:256.3%(流動資産359.73億円/流動負債140.37億円)
- 固定長期適合率:42.1%(固定資産159.46億円/(自己資本340.31億円+固定負債38.51億円))
- 有利子負債:短期借入金70百万円のみ。現金及び預金209.36億円に対しごく僅かで、実質的にネットキャッシュ経営
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 自己資本比率 | 60%以上 | 50〜59.9% | 40〜49.9% | 40%未満 |
| 流動比率 | 200%以上 | 150〜199.9% | 100〜149.9% | 100%未満 |
| 固定長期適合率 | 100%以下 | 101〜120% | 121〜150% | 150%超 |
| 有利子負債 | ネットキャッシュ(現預金≧有利子負債) | 有利子負債はあるが営業CFや利益から十分返済可能 | ネットデットだが財務への影響は限定的 | 借入依存が高く財務リスクがある |
※本記事は管理人独自の分析評価基準に基づいて評価しています。
【考察】
- 4項目すべてが◎評価となる、非常に手堅い財務基盤です。自己資本比率64.7%・実質無借金という組み合わせは、情報サービス業の中でも保守的な財務運営を続けてきた結果と考えられます(推測を含みます)。
- 長期投資家としては、財務面でのダウンサイドリスクはほぼ気にする必要がないレベルだと評価しています。
ただし、この健全性の裏側には海外事業投融資に伴う長期貸付金・貸倒引当金の積み上がりがあり、この点は後述のリスクセクションで触れます。
────────────────────────
収益性 S
※出典:決算説明会資料 P20
- ROE:17.4%
- ROA(総資産経常利益率):18.3%
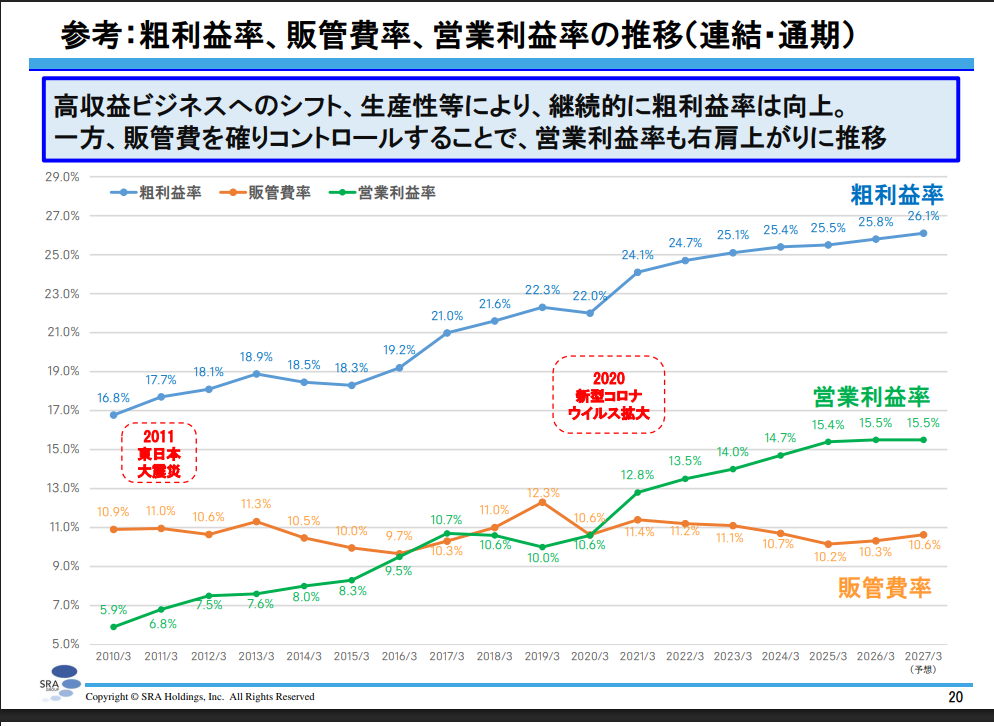
- 営業利益率:15.5%
- 営業CF:5期推移で28→51→41→58→47億円(黒字は継続しているが年ごとの振れが大きい)
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| ROE | 10%以上 | 8〜9.9% | 5〜7.9% | 5%未満 |
| 営業利益率 | 10%以上 | 5〜9.9% | 3〜4.9% | 3%未満 |
| 営業CF | 毎年黒字・安定 | 概ね黒字 | 黒字だが変動あり | 赤字が目立つ |
| ROA | 5%以上 | 3〜4.9% | 1〜2.9% | 1%未満 |
※本記事は管理人独自の分析評価基準に基づいて評価しています。
【考察】
- ROE・営業利益率・ROAは3項目とも基準を大きく上回り、収益力自体は高水準です。特に営業利益率15.5%は7期連続で過去最高を更新しており、一過性ではない実力と見て良さそうです。
- 唯一、営業CFは黒字が続いているものの年によって28億円〜58億円と2倍以上のブレがあり、「安定」評価とまでは言えないと判断しました。棚卸資産・仕入債務の増減など運転資本の変動が主因と考えています。
────────────────────────
配当・株主還元 A
※出典:決算説明会資料 P34
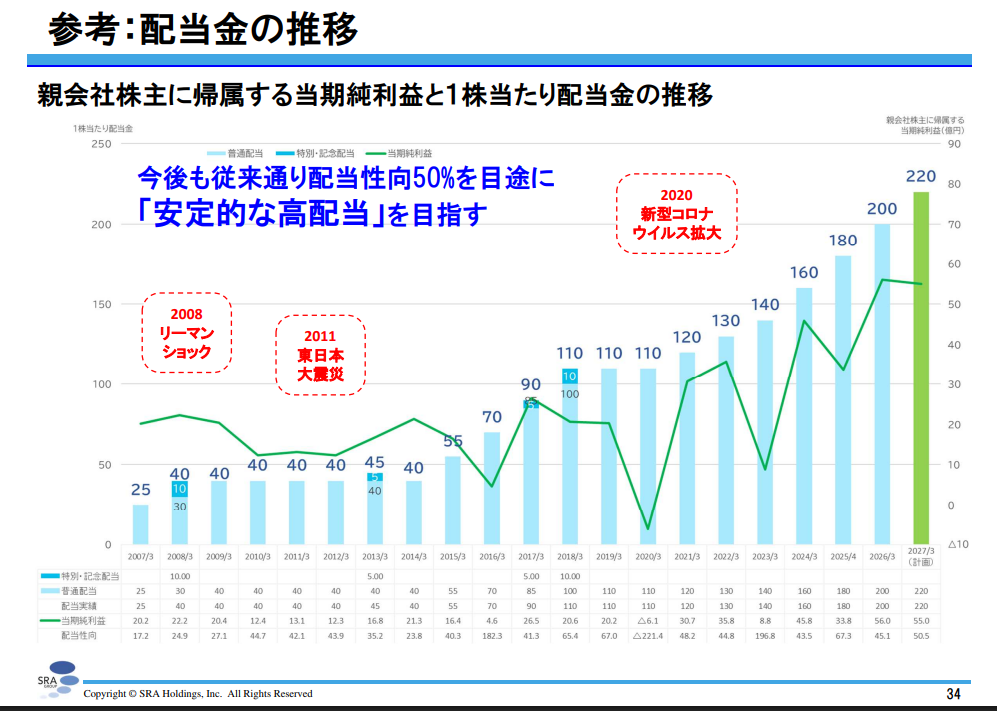
- 配当性向:45.1%
- DOE・累進配当:明示的な開示なし(「配当性向50%を目途に安定的な高配当を目指す」という方針を掲げるのみ)
- 配当CF負担率:51.1%(配当総額24.00億円÷営業CF46.99億円)
- 非減配歴:決算説明会資料(普通配当ベース)で2007年3月期(25円)〜2026年3月期(200円)まで、少なくとも20期連続で減配なし(リーマンショック・東日本大震災・コロナ禍を含む)
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 配当性向 | 30〜60% | 20〜29%、61〜70% | 10〜19%、71〜80% | 10%未満または80%超 |
| DOE・累進配当 | DOE・累進配当あり | どちらかを採用 | 安定配当 | 配当方針が不明確 |
| 配当CF負担率 | 40%以下 | 40〜60% | 60〜80% | 80%超、または営業CFが赤字 |
| 非減配歴 | 15年以上 | 10〜14年 | 5〜9年 | 5年未満 |
※本記事は管理人独自の分析評価基準に基づいて評価しています。
【考察】
- 配当性向45.1%は方針(50%目途)よりやや低めですが、「◎」評価となる30〜60%のレンジには収まっています。配当CF負担率51.1%も、営業CFの半分程度で配当を賄えている計算で、無理のない水準です。
- 非減配歴について、決算説明会資料(普通配当・特別配当を分離した5期分のグラフデータ)により、2007年3月期から2026年3月期まで少なくとも20期連続で減配がないことを確認できました。リーマンショック・東日本大震災・コロナ禍という3つの経済危機を跨いでの実績であり、配当の継続性という点で高く評価できます。ただし、これは資料上確認できた2007年3月期以降の話であり、それ以前の実績までは確認できていません。
- 長期投資家としては、配当方針が明確で、実際に増配・据え置きのみで減配を回避してきた実績(少なくとも13年)は評価できます。一方でDOEのような資本効率と連動した還元指標の開示がない点は、株主還元の透明性という観点でやや物足りなさも感じます。
参考:株価水準
- PER(株価収益率):11.14倍 ※2027年3月期会社予想ベース(2026年8月21日終値4,850円時点)
- PBR(株価純資産倍率):1.78倍(2026年8月21日終値ベース)
- 配当利回り:4.54%(2027年3月期予想配当220円ベース、2026年8月21日終値4,850円時点)
- ミックス係数(PER×PBR):19.83(11.14×1.78)
【過去5年間の期末ミックス係数の推移】
| 決算期 | PER(期末) | PBR(期末) | ミックス係数 |
|---|---|---|---|
| 2022年3月期末 | 9.58倍 | 1.36倍 | 13.03 |
| 2023年3月期末 | 41.04倍 | 1.40倍 | 57.46 |
| 2024年3月期末 | 10.84倍 | 1.72倍 | 18.64 |
| 2025年3月期末 | 16.26倍 | 1.78倍 | 28.94 |
| 2026年3月期末 | 10.40倍 | 1.73倍 | 17.99 |
5年平均:27.21
(※2023年3月期末は、当該期の純利益が前期比△75.4%と一時的に急減した影響でPERが跳ね上がった特殊な期です。この期を除く4期平均は19.65で、直近の水準(19.83)に近い値になります。)
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つ。
※出典:IRBANK(SRA HD(3817)のPER・PBRの推移)
※株価は2026年8月21日終値時点のものです。日々変動するため、閲覧時点の値は別途ご確認ください。
【ちび助の思考とぼやき】
ただ正直、今回一番気になったんは配当性向のとこやなぁ。
方針は「50%目途」言うてるのに、今期は45.1%とちょっと控えめ。為替差益とか一時的な要因で利益が跳ねた分、配当性向が下がってるだけで、悪いことちゃうんやけど。
今のところは「配当性向50%目途」っていう緩やかな方針だけやから、業績次第でブレる余地が残ってるのがちょっと物足りないけど、もしこの会社がDOEとか累進配当で、はっきり約束してくれる方針を打ち出してくれたら、ポートフォリオでも主力の位置に来る。
企業の本質・注目ポイント
①独立系ITサービス企業としての生成AI活用戦略
決算説明会資料では、AIエージェント事業(IBM watsonx Orchestrate活用)、AI駆動開発支援、点検ソリューション「WIS」、大手金融機関の開発工程へのAI活用など、複数の事業部で具体的な生成AI活用事例が紹介されています。
特定の親会社を持たない独立系という立場を活かし、特定ベンダーに依存せずオープンソースモデル(Qwen、Mistral等)も併用する姿勢が見て取れます。
売上への貢献度はまだ定量的に開示される段階ではありませんが、「AIに駆逐されることなく、AIを成長のドライバーとして取り込む」という方針を複数の事業部が独自に体現している点は、受託開発中心のビジネスモデルからの脱却を模索する姿勢として評価できます。
今後、これらの取り組みが売上高やセグメント利益にどう反映されてくるかを、次回以降の決算で追いかけたいところです。
②海外事業投融資に伴う貸倒引当金の積み上がり
長期貸付金は2022年3月期末9.92億円から2026年3月期末78.80億円へ急増する一方、これに対応する貸倒引当金も同期間で0.90億円から55.16億円まで増加しています。
有価証券報告書のリスク項目でも「海外事業投融資に関するリスク」として明記されており、当連結会計年度には海外事業投融資に関する貸倒引当金繰入額223百万円を計上しています。
長期貸付金に対する貸倒引当金のカバー率は、過去5期を通じて70〜85%という高い水準で推移しており、裏を返せば同社自身が投融資先の一部について回収可能性への懸念をあらかじめ会計上織り込んでいる状態が数年間続いているとも解釈できます(※推測を含みます)。
財務指標(自己資本比率・ROE等)には現時点で悪影響は出ていませんが、この投融資ポートフォリオの質は、今後も注視する価値のあるテーマだと考えています。
③為替エクスポージャーが決算数値に与える構造的な影響
今期の経常利益+16.9%・純利益+65.8%という大幅増益は、前期の為替差損171百万円から今期の為替差益722百万円への転換が主因です。
過去5期の為替差損益を見ると、2022〜2024年は数億円規模の差益が続いており、2025年3月期がむしろ異例の差損年だったことが分かります。
この変動幅の大きさは、単発の「運が良かった/悪かった」という話ではなく、海外投融資に伴う外貨建て資産を一定規模保有し続けている同社の財務構成そのものに起因する、構造的な特徴と捉えるのが実態に近いと考えています(※推測です)。
決算を読む際は、経常利益・純利益の前年比だけでなく、為替差損益がどちらに振れたのかを毎回セットで確認する必要がある銘柄だと感じています。
企業が抱えてるリスク
- 海外事業投融資に関するリスク:長期貸付金が5期で9.92億円→78.80億円に急増、対応する貸倒引当金も0.90億円→55.16億円に増加(カバー率70〜85%で推移)。当連結会計年度は貸倒引当金繰入額223百万円を計上
- 為替変動リスク:経常利益・純利益は為替差損益の影響を大きく受ける構造。今期は722百万円の為替差益を計上したが、前期は171百万円の差損を計上しており、年による振れ幅が大きい
- 販売事業の変動性:前期はAITの大口案件(27億円超)により販売事業が大幅増収となったが、2027年3月期第1四半期は反動で前年同期比△36.0%と急減。単発案件への依存度が相対的に高い
- プロジェクト採算に関するリスク:開発事業の一括請負契約において、仕様変更・工程超過等により採算が悪化する可能性がある(有価証券報告書に記載)
- 人材確保・育成に関するリスク:専門人材の獲得競争が激しい業界で、確保・育成が計画通り進まない場合、採用コスト増や競争力低下につながる可能性がある
参考:第1四半期の進捗(2027年3月期)
【2027年3月期第1四半期(2026年6月30日時点)実績】
- 売上高:124億55百万円(前年同期比△13.0%)
- 営業利益:17億25百万円(同△6.7%)
- 経常利益:20億16百万円(同+17.4%)
- 通期業績予想の修正:なし
売上高・営業利益が前年同期を下回ったのは、前期(2026年3月期)にAITの大口案件(27億円超)があった反動によるものです。
実際、販売事業の売上高は前年同期比△36.0%と大きく落ち込んでいます。
一方、売上総利益率は22.5%→25.1%、営業利益率は12.9%→13.9%へと改善しており、利益率そのものは向上しています。
経常利益が増益となっているのは、為替差益174百万円を計上した影響です(前年同期は250百万円の差益)。
会社側は通期業績予想を修正しておらず、現時点では「想定内の反動減」という位置づけです。
ただし、受注ベースで見ると販売事業の受注高は前年同期比△0.8%、受注残高は同△8.3%となっており、下期にかけての挽回材料がどこまであるかは、次回以降の決算で確認していきたいポイントです。
────────────────────────
免責
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。