前回の記事ではシミュレーションと複利の話を書きましたが。
今回はそこでは触れなかった「実際どんな会社に投資してるのか」という切り口から、業種別・地域別の比率をオルカンと比べてみました。
オルカンとの業種別の比率
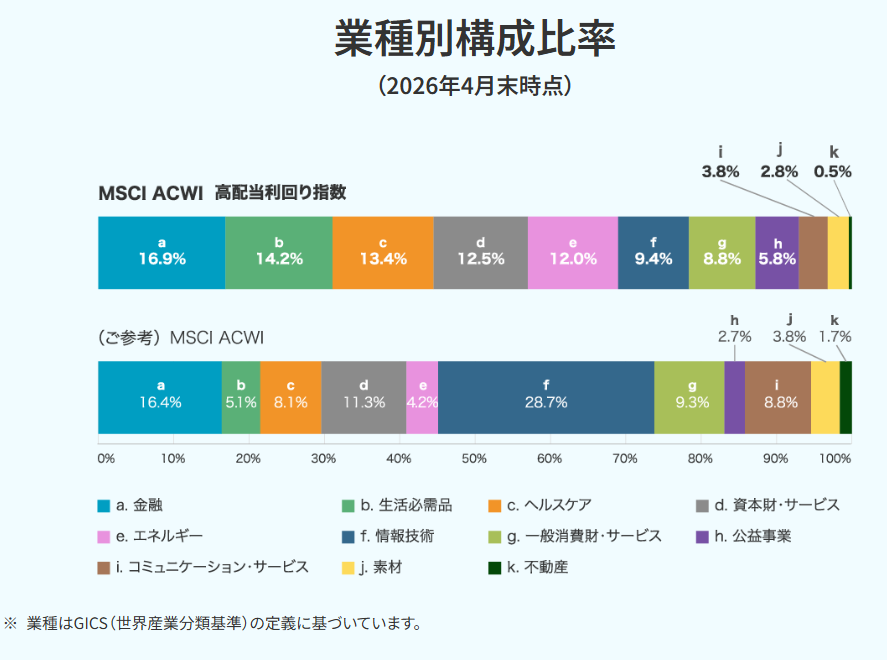
まず、業種別構成比率をそのまま並べてもよく分からなかったので、「オルカンの何倍の比率になってるか」で見てみることにした。
| 業種 | 高配当 | オルカン | 倍率 |
|---|---|---|---|
| エネルギー | 12.0% | 4.2% | 2.86倍 |
| 生活必需品 | 14.2% | 5.1% | 2.78倍 |
| 公益事業 | 5.8% | 2.7% | 2.15倍 |
| ヘルスケア | 13.4% | 8.1% | 1.65倍 |
| 金融 | 16.9% | 16.4% | 1.03倍 |
| 資本財・サービス | 12.5% | 11.3% | 1.11倍 |
| 一般消費財・サービス | 8.8% | 9.3% | 0.95倍 |
| 素材 | 2.8% | 3.8% | 0.74倍 |
| コミュニケーション・サービス | 3.8% | 8.8% | 0.43倍 |
| 情報技術 | 9.4% | 28.7% | 0.33倍 |
| 不動産 | 0.5% | 1.7% | 0.29倍 |
オルカン高配当は、エネルギー・生活必需品・公益事業・ヘルスケアが軒並みオーバーウェイトされてました。正直予想通りでした。
日用品メーカー、電力ガス、製薬 等、景気に左右されにくくて配当を出し続けやすい、いわゆるディフェンシブ銘柄が厚めに組み入れられている一方、石油元売りをはじめとするエネルギーも大きく組み入れられています。
金融・資本財・一般消費財はオルカンとほぼ変わらない比率で、素材はやや少なめ。
意外だったのは、不動産の0.29倍。
REIT(不動産投資信託)って、一般的には配当利回りが高い資産クラスの代表格のはずなのに、オルカンより少ないです。
指数の選定基準に「クオリティ(自己資本利益率・利益の安定性・負債比率)」が入ってるからだと予想しました。
REITは事業構造上、借金(負債比率)が大きくなりがちなので、利回りは高くてもクオリティのスクリーニングで弾かれやすいんじゃないか、というのが自分なりの推測です。
「高配当なら何でも拾う」わけじゃなく、財務の健全さもセットで見てる、という設計思想が、この不動産の少なさに一番はっきり表れてると感じました。
(出所)Bloombergのデータを基に三菱UFJアセットマネジメント作成。
「出典:三菱UFJアセットマネジメント『オルカン高配当』特設ページより」
※このグラフはMSCI ACWI高配当利回り指数の特徴を示すために、参考としてMSCI ACWIと比較したもので、MSCI ACWIはオルカン高配当のベンチマークではありません。数値は四捨五入されています
オルカンと地域別の比率
出典:三菱UFJアセットマネジメント「オルカン高配当」特設ページより
| 地域 | 高配当 | オルカン |
|---|---|---|
| 米国 | 48.5% | 62.3% |
| 先進国(除く日米) | 30.6% | 21.4% |
| 新興国 | 13.0% | 11.3% |
| 日本 | 7.9% | 5.0% |
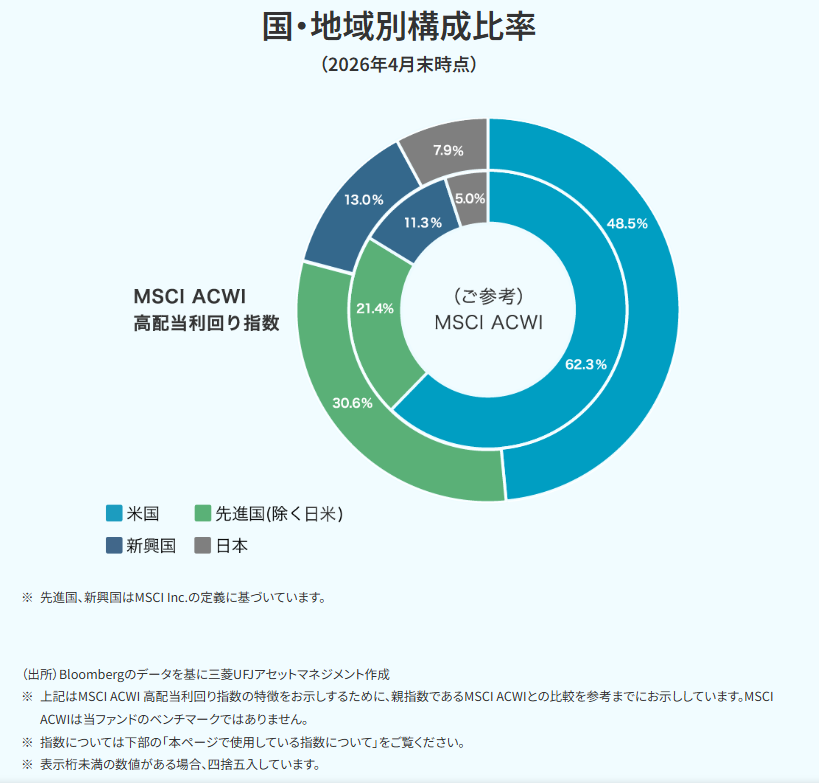
オルカンは米国が6割超えなのに対して、高配当は5割を切ってます。
一番差が大きいのは「先進国(除く日米)」で、21.4%から30.6%へと1.4倍以上に膨らんでいます。
これは、業種別で見たエネルギー・生活必需品・ヘルスケアのオーバーウェイトと繋がってる話で、シェル、ネスレ、ロシュ、ノバルティスといった、配当を安定して出し続けることで知られるヨーロッパの大企業が、この枠を押し上げてるんだと思いました。
新興国はほぼ横並び(11.3%→13.0%)で、大きな傾斜はありません。
地味に気になったのは日本の比率が5.0%から7.9%に増えてる点で、「配当利回りの高さ」でいうと、海外株のイメージが強かったので、日本企業がこの指数の中で相対的に厚めに拾われてるのは、ちょっと意外でした。
つまりこれも、「意図的に米国以外や日本を選んでる」というより、単純に「米国市場を牽引してるのがテック株で、テック株は配当が少ないから高配当の網に引っかからない」という、業種の偏りの裏返しなんだと思います。
米国比率が低いこと自体が目的じゃなくて、結果として低くなってる、という理解の方が正確そうで、裏を返せば、今後もし米国以外でテック株や無配当の成長株が台頭してくれば、この地域配分も変わっていくはずで、あくまでも「今の配当状況を映した結果」でしかない、というのは頭に置いておきたいところです。
この偏りをどう受け止めておくか
さっき業種別のところで投げた「エネルギーへの偏り、配当の持続性と矛盾してないか」という疑問、自分なりに考えてみると、これは「矛盾してるというより、そういうリスクごと引き受ける商品なんだと理解した方がいい」という結論に落ち着きました。
エネルギー株の配当は原油価格次第で振れやすいというのは事実だけど、それを補うように生活必需品・ヘルスケア・公益事業という値動きの穏やかなセクターも同時に厚く入ってます。
1つのセクターの脆さを、他のセクターで薄めて全体のバランスを取っていると思いました。
で、これを踏まえて自分がどうするかというと、もともと日本の個別高配当株や米国のETF(VYM、SPYDなど)を組み合わせて持ってるので、今回の話は「今から配分を変えるかどうか」というより「今のポートフォリオをどう捉え直すか」に近いです。
オルカンだけを積み立ててると「世界に分散しているつもりでも、業種で見ると情報技術に約3割集中している」という状態に現在はなっていると確認できます。
高配当側を組み合わせることは、配当をもらうためというより、業種の偏りを均すための保険として機能する、という見方が自分の中で一つ増えました。
「配当がもらえるから高配当を持つ」というのが前回の記事での自分の結論でしたが、今回中身を見て、もう一つ理由が増えた気がします。
テック株偏重のオルカンに対して、高配当側は結果的に別のセクターへの分散にもなっている、ということです。
配当のためだけじゃなく、業種の偏りをならす目的でも、この2つを組み合わせる意味はありそうでした。
免責
※業種別・地域別の構成比率、組入銘柄はすべて2026年4月末時点のもので、今後の銘柄入れ替えや市況によって変わる可能性があります。
個別銘柄への言及は投資推奨を目的とするものではありません。
掲載データの出所は三菱UFJアセットマネジメントの公式資料によるものですが、正確性・完全性を保証するものではありません。
投資判断はご自身の責任でお願いします。