高配当株を選ぶとき、私がまず気にしているのは「この会社は配当を減らさずにいられるか」という点で、利回りがいくら高くても、業績が落ちた途端に減配されてしまえば、配当も株価もまとめて失うことになりかねません。
そんな目線で銘柄を眺めていて思わず手が止まったのが、1株当たり利益16円92銭に対して配当37円、配当性向218.7%という2023年12月期の数字でした。
利益の2倍以上を配当に回していたわけで、正直なところ、最初に感じたのは「すごい」ではなく「怖い、これは大丈夫なのか」という不安でした。
そこで、この配当を出しているのがどんな会社なのか調べてみると、クリエートメディック(5187)はシリコーン製の使い捨てカテーテルを中心に、手術後の処置や介護の現場で使われる医療機器を作っているメーカーでした。
一度使えば捨てられる製品だからこそ、使われるたびに次の需要が生まれる商売をしています。
その純利益は2021年12月期の約6億6,000万円から、2023年12月期には約1億5,400万円まで落ち込みましたが、それでも配当は37円のまま据え置かれ、減配はしていませんでした。
なぜここまで利益が落ちたのか、そして「減配しなかった」ことは「無理なく払えていた」ことと本当に同じなのか、その二つが引っかかりました。
利益の2倍以上の配当を、本業で稼いだ現金で払えていたのか、それとも貯めてきた現金を取り崩したり、借りたお金で払ったりしていたのか。
この記事では、その答えをキャッシュ・フロー(会社のお金の出入り)から確かめたうえで、2025年12月期の決算をロン式の評価基準で読み解いていきます。
あわせて、2025年から配当方針を大きく変え、株主還元を強める方向へ動き出したこの会社の変化が、この先の配当の余力にどう響くのかも見ていきます。
3分で読みたい方はこちら(note)
細かい分析より、まず要点だけ知りたい方へ。
この記事の内容をコンパクトにまとめたnoteも公開しています。
noteはこちら👇

利益が4分の1になった理由と、配当を払ったお金の出どころ
まず、2023年12月期に何が起きていたのかを、2024年2月に発表された決算短信から確かめてみました。
意外だったのは、本業の稼ぎを示す営業利益が約8億300万円と前期より8.4%増えており、税金を引く前の利益(税金等調整前当期純利益)も約9億400万円と、前期の約8億6,300万円を上回っていたことです。
つまり、本業が崩れて利益が落ちたわけではありませんでした。
純利益を押し下げた主な原因は、「繰延税金資産の取り崩し」という税金の会計処理です。
繰延税金資産は、将来払う税金が少なくなる見込みの分を、あらかじめ資産として計上しておくものですが、会社は単体業績の収益性をもとにその回収可能性を見直し、取り崩しを行っています。
その結果、法人税等調整額として約4億2,700万円が費用に加わり、純利益は約1億5,400万円まで縮みました。
ここで大事なのは、この費用は帳簿の上の費用であって、実際に会社からお金が出ていったわけではないという点です。
では、実際のお金の流れはどうだったのか。
配当CF負担率(配当の支払額÷営業CF)を軸に、2022年から2025年までを並べてみます。
次の表を見ていただくと、お気づきになると思いますが、目を引くのは2023年よりも2025年12月期の△357百万円のほうで、こちらは次のセクションで詳しく見ていくので、まずは問いの2023年から確かめます。
| 年度 | 営業CF | 配当支払額 | 配当CF負担率 | フリーCF | フリーCF-配当 |
|---|---|---|---|---|---|
| 2022年12月期 | 478 | 336 | 70.2% | 522 | +186 |
| 2023年12月期 | 698 | 335 | 48.0% | 335 | ほぼ0 |
| 2024年12月期 | 2,249 | 348 | 15.5% | 2,520 | +2,172 |
| 2025年12月期 | 530 | 314 | 59.4% | △42 | △357 |
※単位:百万円。配当支払額はキャッシュ・フロー計算書の「配当金の支払額」、フリーCFは営業CF+投資CFで算出
※出典:クリエートメディック株式会社 各年12月期の決算短信をもとに管理人作成
2023年12月期の配当CF負担率は48.0%で、利益は大きく落ちても現金を生む力はむしろ前期より増えており、本業で稼いだ現金の半分ほどで配当を払えていました。
ただ、設備投資などを差し引いたフリーCFは約3億3,500万円と配当の支払額とほぼ同じで、投資をして配当を払ったら、手元にはほとんど残らなかった計算です。
現金が約6,800万円増えたのも大半は為替の影響(約9,500万円)によるもので、短期借入金も8億円のまま変わっていません。
貯金の取り崩しや新たな借入れで払ったわけではないものの、余裕があったとも言いにくい、ぎりぎりの一年だったと私は見ています。
それでも減配せずにいられたのは、2023年末で現金及び預金が約43億9,000万円、自己資本比率77.6%という財務の厚さがあったからです。
一方でROEは2023年12月期が1.0%、2025年12月期でも4.4%にとどまっており、繰延税金資産を取り崩した理由が「単体の収益性」だったことも含め、財布は分厚いのに稼ぐ力は控えめという、バリュー株によく見られる姿がここにも表れています。
長く37円だった会社が動き出した|還元強化の裏側にあるお金の流れ
クリエートメディックの配当は、2018年12月期から2023年12月期まで、6年間37円で横ばいが続いていました。
2024年12月期は設立50周年の記念配当2円を含む39円でしたが、流れが大きく変わったのは2025年12月期で、当初は年間37円の予定だったところ、2026年1月に期末配当を20円から28円へ引き上げ、年間45円としました。
さらに2026年2月の決算発表では、連結配当性向50%を目安にしながら、中長期的にDOE(純資産配当率)を4%まで引き上げていく方針を打ち出し、今期は47円(中間20円・期末27円)を予定しています。
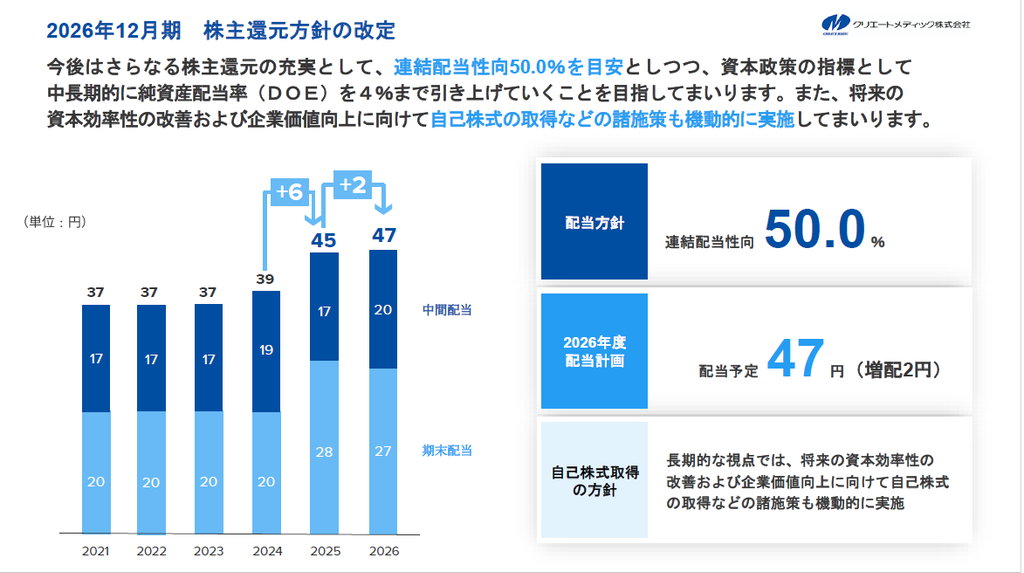
※出典:クリエートメディック株式会社「2025年12月期 決算説明資料」P17
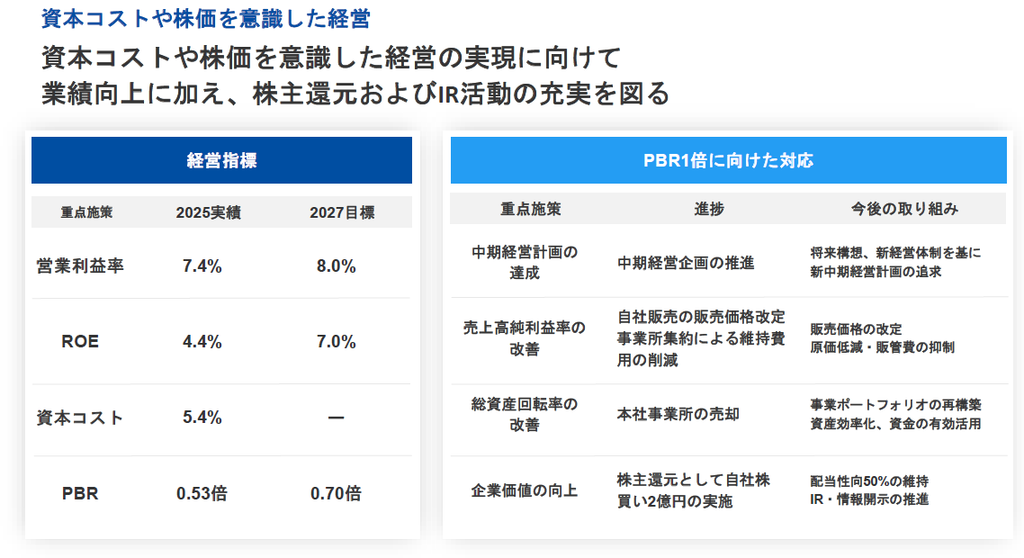
背景にあるのは、会社自身が掲げている「資本コストや株価を意識した経営」です。
2025年12月期の決算説明資料では、ROE4.4%に対して資本コストを5.4%と示しており、PBRは0.53倍でした。
2027年の目標にはROE7%、PBR0.70倍が掲げられ、株主還元の強化はその取り組みの柱の一つに位置づけられています。
※出典:クリエートメディック株式会社「2025年12月期 決算説明資料」P16
2025年7月には横浜キャピタルと事業提携を結び、転換社債型新株予約権付社債で資金の提供を受けるとともに、収益性の改善や海外事業の強化、M&Aなどの経営支援も受けています。
自社株買いも、2024年12月期に約5億円、2025年12月期に約2億円、2026年上期に約4億2,800万円と続いていて、長く「安定配当」だけを続けてきた会社が、ここ1〜2年で明らかに動き出したというのが、資料を読んだ私の印象です。
ただ、先ほどの表で目を引いた2025年12月期の約3億5,700万円のマイナスを見ると、この動きには気になる点もあります。
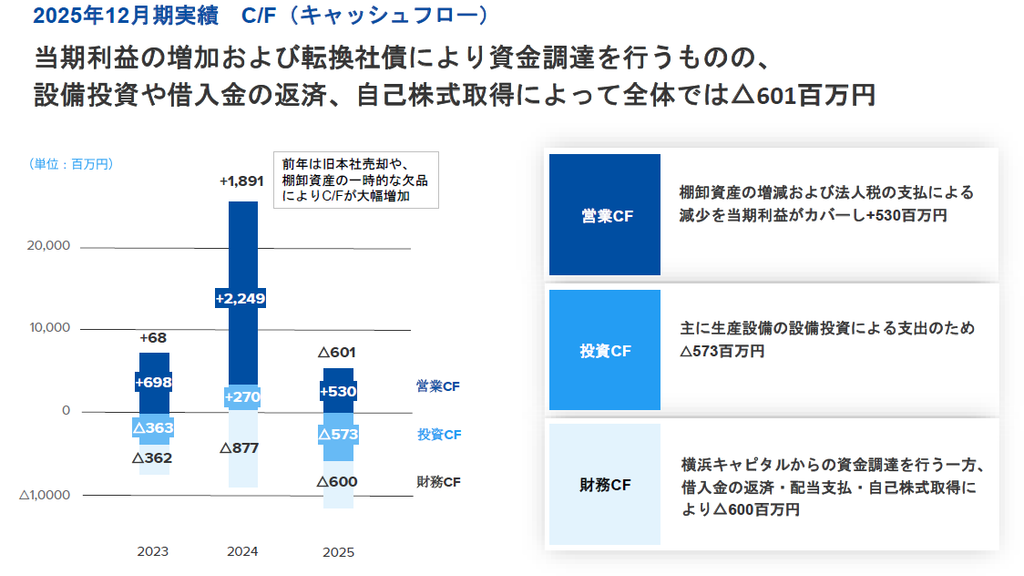
この年は営業CF約5億3,000万円に対してフリーCFが約4,200万円のマイナスとなり、そこへ配当約3億1,400万円を払ったことでこのマイナスが生まれ、さらに自社株買い約2億円と短期借入金8億円の返済も重なりました。
これらは転換社債による約7億4,000万円の調達と手元の現金でまかなわれ、現金及び現金同等物は約6億円減っています。
2026年上期も、営業CF約4億9,500万円に対して、配当約2億3,400万円と自社株買い約4億2,800万円を支払っており、株主還元の合計が営業CFを上回りました。
さらに2026年8月には通期の業績予想を下方修正し、純利益の見通しは7億5,000万円から5億6,000万円に下がりましたが、配当予想の47円は据え置かれています。
修正後の1株当たり利益68円90銭で計算すると配当性向は約68%となり、会社が目安とする50%を上回る水準です。
もう一つ、DOE4%という目標の重さも確かめておきます。
2025年12月期のDOEは2.4%で、私の試算ですが、2025年末の1株当たり純資産1,947円68銭にDOE4%を単純に当てはめると、1株あたりの配当は約78円になります。
これを今の株数(自己株式を除く約800万株)に掛けると年間約6億2,500万円で、2025年12月期の営業CF約5億3,000万円を上回る規模です。
もちろんDOE4%は「中長期的に」目指すもので、純資産や株数、業績によって必要な金額は変わりますが、稼ぐ力が今のままでは、還元強化をお金の流れで支えきれるのかという疑問が残ります。
2023年の配当は「ぎりぎり払えていた」、そしてこれからの配当は「稼ぐ力が上がるかどうか」にかかっている、というのがここまでの整理です。
では、その稼ぐ力は直近の決算でどうだったのか、2025年12月期の決算を見ていきます。
2025年12月期の決算ハイライト
ここからは、評価の土台になる2025年12月期(2026年2月発表)の本決算を見ていきます。
| 項目 | 2024年12月期 | 2025年12月期 | 前期比 |
|---|---|---|---|
| 売上高 | 13,030 | 13,617 | +4.5% |
| 営業利益 | 692 | 1,005 | +45.1% |
| 経常利益 | 750 | 988 | +31.7% |
| 親会社株主に帰属する当期純利益 | 840 | 713 | △15.1% |
| 1株当たり配当 | 39円 | 45円 | +6円 |
※単位:百万円(配当を除く)。2024年12月期の配当39円には設立50周年の記念配当2円を含む
※出典:クリエートメディック株式会社「2025年12月期 決算短信」をもとに管理人作成
売上高は4.5%増で、販売形態別に見ると、国内の自社販売が7,734百万円(+7.7%)と全体を引っ張り、OEM販売も1,284百万円(+3.6%)と伸びました。
一方の海外販売は4,598百万円(△0.2%)とほぼ横ばいで、欧州向けは競合他社の自主回収などで受注が増えたものの、中国で広がる集中購買制度(国や省がまとめて入札し、価格を抑える仕組み)の影響で泌尿器系製品が減っています。
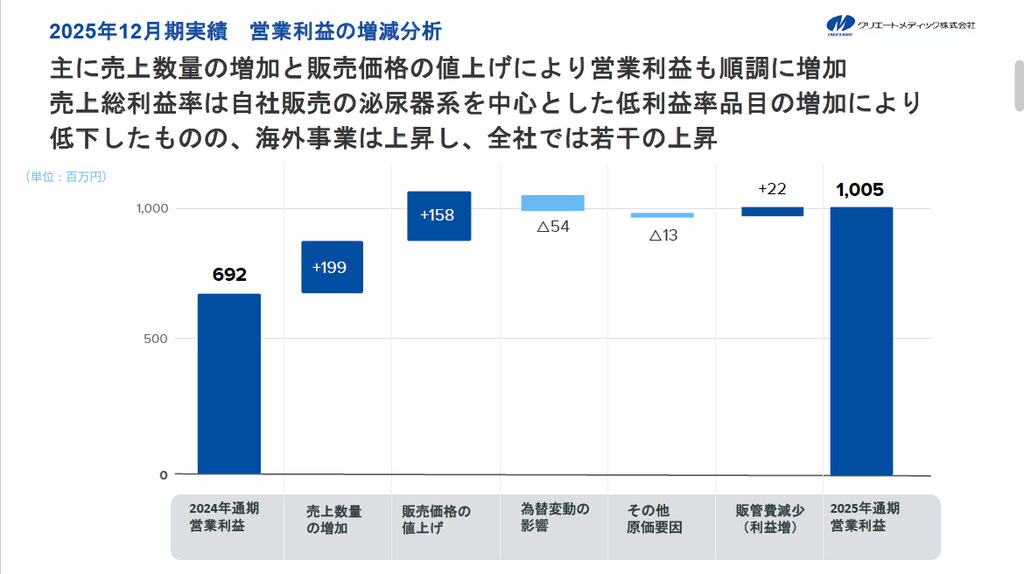
営業利益が45.1%増と大きく伸びた理由は、増減分析を見ると分かりやすく、売上数量の増加で+199百万円、4月に行った販売価格の値上げで+158百万円と、この二つが増益のほとんどを占めています。
※出典:クリエートメディック株式会社「2025年12月期 決算説明資料」P6
為替の影響で△54百万円のマイナスはあったものの、値上げが市場に受け入れられたことが大きく、自社販売の新製品の好調とあわせて、本業の稼ぐ力は前期から一段上がった一年でした。
それでも純利益が15.1%減ったのは、前期に旧本社の売却益約3億円があり、その反動が出たためで、本業の悪化によるものではありません。
今期(2026年12月期)の会社予想と下方修正
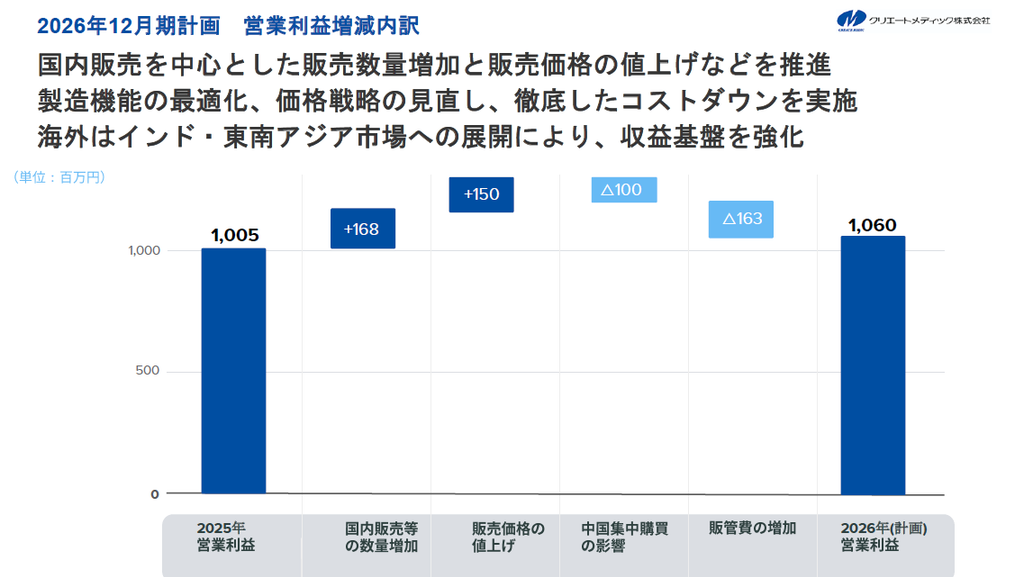
2026年2月の決算発表時点では、今期は売上高13,960百万円(+2.5%)、営業利益1,060百万円(+5.5%)、純利益750百万円(+5.1%)の増収増益を見込んでいました。
国内での数量増加(+168百万円)と値上げ(+150百万円)で、中国の集中購買の影響(△100百万円)と販管費の増加(△163百万円)を吸収するという計画で、為替の前提は1ドル=150円、1元=21円です。
※出典:クリエートメディック株式会社「2025年12月期 決算説明資料」P15
ところが2026年8月の中間決算発表にあわせて、この予想は下方修正されました。
| 項目 | 当初予想(2月) | 修正後(8月) | 前期実績 |
|---|---|---|---|
| 売上高 | 13,960 | 13,960 | 13,617 |
| 営業利益 | 1,060 | 760 | 1,005 |
| 経常利益 | 1,070 | 800 | 988 |
| 親会社株主に帰属する当期純利益 | 750 | 560 | 713 |
| 1株当たり配当 | 47円 | 47円 | 45円 |
※単位:百万円(配当を除く)
※出典:クリエートメディック株式会社「2025年12月期 決算短信」「2026年12月期 第2四半期(中間期)決算短信」をもとに管理人作成
売上高の予想は変えずに、利益だけを大きく引き下げた形で、修正後の計画では売上原価が当初の7,747百万円から8,065百万円へ膨らんでいます。
8月の決算時点の会社の説明では、円安の進行と中国の集中購買の影響で原価率が上がっていることが主な理由で、売上は伸びていても、そこから利益が残りにくくなっている状況です。
※出典:クリエートメディック株式会社「2026年 第2四半期 決算説明資料」P8
上期(1Q・2Q)の動き
実際に上期(2026年1〜6月)の数字を見ると、その様子がはっきり表れています。
| 項目 | 2025年上期 | 2026年上期 | 前年同期比 |
|---|---|---|---|
| 売上高 | 6,564 | 6,932 | +5.6% |
| 営業利益 | 548 | 336 | △38.6% |
| 経常利益 | 525 | 398 | △24.2% |
| 親会社株主に帰属する中間純利益 | 412 | 260 | △37.0% |
※単位:百万円
※出典:クリエートメディック株式会社「2026年12月期 第2四半期(中間期)決算短信」をもとに管理人作成
売上は、泌尿器系の新製品「クリニー抗菌フォーリーカテーテル」が医療機関に評価されて自社販売が5.9%増となり、OEM販売も19.6%増と好調でした。
海外販売は1.2%増にとどまり、欧州向けの泌尿器系製品は伸びた一方、消化器系製品は欧州の医療機器規則(MDR)への対応で一時的に生産を止めた影響が出ていて、中国の集中購買の影響も6月以降に表れ始めています。
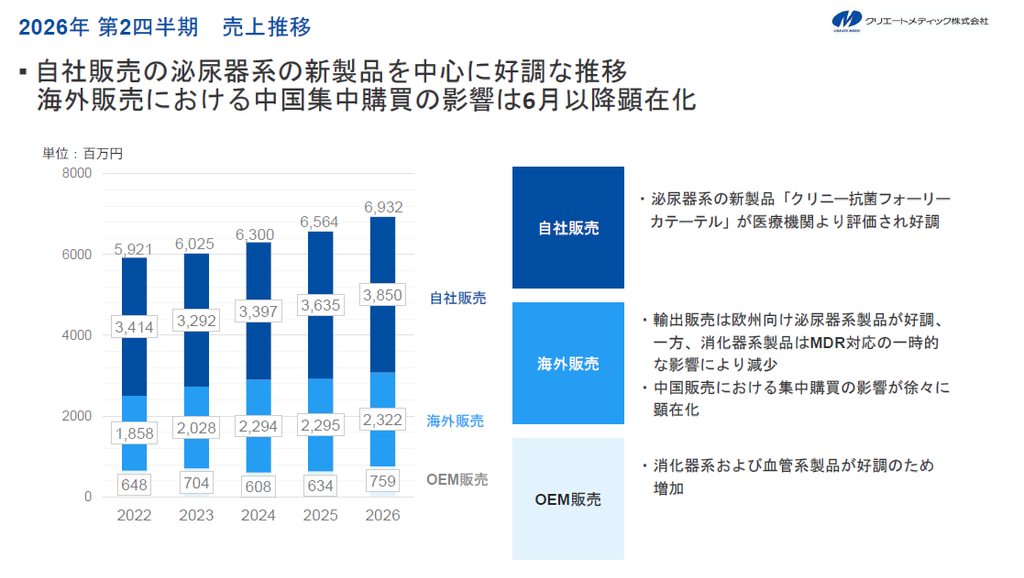
※出典:クリエートメディック株式会社「2026年 第2四半期 決算説明資料」P5
利益面では、売上原価率が前年同期の約54.8%から約59.3%へ上がり、販管費も海外市場の開拓費用や在庫の保管料などで増えたため、営業利益は38.6%減となりました。
なお、前年の上期には受取補償金約1億5,800万円と固定資産除却損約1億2,000万円などの一時的な損益がありましたが、今年の上期には目立った一時的な損益はなく、純利益の減少はほぼ本業の減益をそのまま映したものです。
修正後の通期予想に対する上期の進捗率は、営業利益で約44%、純利益で約46%となっています。
一方で、上期の営業CFは約4億9,500万円と、前年同期(約2,400万円のマイナス)から大きく改善しており、在庫が減ったことが現金を押し上げました。
売上は伸びているのに、円安と中国の価格競争で利益が削られている、というのが直近の姿です。
では、この決算をロン式の評価に当てはめると、どのような会社に見えるのかを確かめていきます。
ロン式評価:財布は満点、稼ぐ力に課題
ここからは、いつもの評価基準に当てはめて、クリエートメディックを数字で評価していきます。
※本記事は管理人独自の分析評価基準に基づいて評価しています。
総合評価:A
| 評価項目 | 評価 |
|---|---|
| 総合評価 | A |
| 財務健全性 | SS |
| 収益性 | C |
| 配当・株主還元 | S |
財務健全性はすべての項目で最高評価となり、配当・株主還元も高い評価でまとまった一方、収益性はROEの低さと営業CFの振れ幅で大きく評価を落としました。
全体としては、稼ぐ力の弱さを分厚い財務と配当への意欲で補っている会社で、三つのカテゴリの差がそのまま、この記事の問いの答えにも重なって見えます。
財務健全性:SS
| 項目 | 数値 | 判定 |
|---|---|---|
| 自己資本比率 | 81.1% | ◎ |
| 流動比率 | 702.7% | ◎ |
| 固定長期適合率 | 32.7% | ◎ |
| 有利子負債 | ネットキャッシュ(現金及び預金約58億円に対し、転換社債約7億5,000万円) | ◎ |
※2025年12月末時点。流動比率・固定長期適合率は決算短信の数値をもとに管理人計算
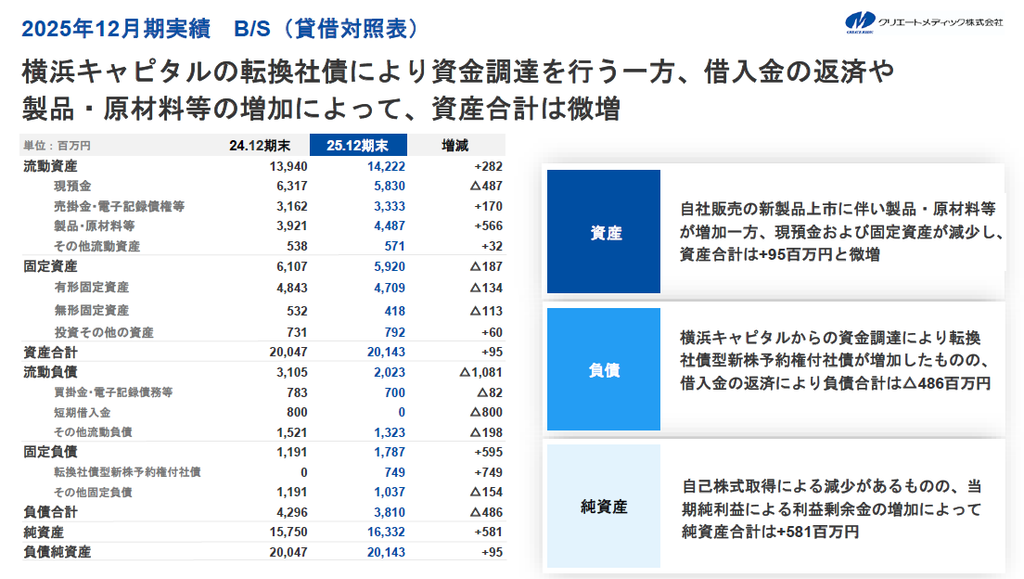
※出典:クリエートメディック株式会社「2025年12月期 決算説明資料」P7
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 自己資本比率 | 60%以上 | 50〜59.9% | 40〜49.9% | 40%未満 |
| 流動比率 | 200%以上 | 150〜199.9% | 100〜149.9% | 100%未満 |
| 固定長期適合率 | 100%以下 | 101〜120% | 121〜150% | 150%超 |
| 有利子負債 | ネットキャッシュ(現預金≧有利子負債) | 有利子負債はあるが営業CFや利益から十分返済可能 | ネットデットだが財務への影響は限定的 | 借入依存が高く財務リスクがある |
【考察】
自己資本比率81.1%、流動比率702.7%という数字は、1年以内に支払う負債に対して流動資産を約7倍持っていることを意味していて、2023年に配当を減らさずにいられた一番の支えがこの厚みでした。
固定長期適合率(工場などの固定資産を、返済不要の自己資本と長期の負債でどれだけまかなえているかを見る指標)も32.7%と低く、設備投資を短期の借入れに頼っていない、無理のない資金の使い方です。
有利子負債については、2021年から続いていた短期借入金8億円を2025年に返済し、代わりに横浜キャピタル向けの転換社債約7億5,000万円が加わりました。
転換社債は、将来株式に転換されれば返済の必要がなくなる一方、1株あたりの価値が薄まる可能性があるもので、2026年6月末時点では約92万株分の潜在株式として開示されています。
もう一点、流動資産の中身を見ると、現金及び預金約58億円に加えて、製品・仕掛品・原材料をあわせた棚卸資産が約45億円と大きく、先ほど触れた営業CFの振れは、この在庫の増減によって生まれています。
財務の安全性そのものに不安はありませんが、この厚みの一部はお金として働いておらず、それが次の収益性の評価につながっています。
収益性:C
| 項目 | 数値 | 判定 |
|---|---|---|
| ROE | 4.4% | ◇ |
| ROA | 3.6% | 〇 |
| 営業利益率 | 7.4% | 〇 |
| 営業CF | 黒字だが年ごとの振れが大きい(2024年12月期 2,249百万円→2025年12月期 530百万円) | △ |
※2025年12月期。ROAは親会社株主に帰属する当期純利益÷総資産(期首・期末平均)で管理人計算
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| ROE | 10%以上 | 8〜9.9% | 5〜7.9% | 5%未満 |
| 営業利益率 | 10%以上 | 5〜9.9% | 3〜4.9% | 3%未満 |
| 営業CF | 毎年黒字・安定 | 概ね黒字 | 黒字だが変動あり | 赤字が目立つ |
| ROA | 5%以上 | 3〜4.9% | 1〜2.9% | 1%未満 |
【考察】
営業利益率7.4%は、値上げと数量増で前期の5.3%から大きく改善していて、本業の利益率だけを見れば悪くない水準です。
それでもROEが4.4%にとどまるのは、利益に比べて自己資本が大きすぎるためで、手元の現金に加えて、海外子会社の円換算で膨らんだ為替換算調整勘定(約25億円)なども自己資本を押し上げています。
会社自身も資本コストを5.4%と示していて、ROEがそれを下回っていることを認め、2027年にROE7%を目指すとしています。
営業CFは過去10年すべて黒字ですが、2024年12月期は在庫の減少と前期の要因で大きく膨らみ、2025年12月期は在庫の積み増しで大きく減っていて、評価基準では「黒字だが変動あり」としました。
税引前利益に減価償却費を足した、本業から生まれる現金の元になる部分は、ここ数年で大きくはぶれていないので、振れの主な原因は在庫の出し入れだと見ています。
なお、評価は2025年12月期の確定値で付けていますが、8月の下方修正後の今期予想では営業利益率が約5.4%まで下がる見込みで、稼ぐ力の改善は足元でいったん足踏みしています。
配当・株主還元:S
| 項目 | 数値 | 判定 |
|---|---|---|
| 配当性向 | 53.4% | ◎ |
| DOE・累進配当 | DOE4%を中長期の目標として採用(累進配当の明言はなし) | 〇 |
| 配当CF負担率 | 59.4% | 〇 |
| 非減配歴 | 17年以上(確認できる2009年12月期以降、減配なし) | ◎ |
※2025年12月期。配当CF負担率はキャッシュ・フロー計算書の配当金の支払額÷営業CFで算出。非減配歴はIRBANKの配当推移で確認できる期間
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 配当性向 | 30〜60% | 20〜29%、61〜70% | 10〜19%、71〜80% | 10%未満または80%超 |
| DOE・累進配当 | DOE・累進配当あり | どちらかを採用 | 安定配当 | 配当方針が不明確 |
| 配当CF負担率 | 40%以下 | 40〜60% | 60〜80% | 80%超、または営業CFが赤字 |
| 非減配歴 | 15年以上 | 10〜14年 | 5〜9年 | 5年未満 |
【考察】
配当性向53.4%は会社が目安とする50%とほぼ同じ水準で、非減配歴も確認できるだけで17年以上続いています。
なお、2024年12月期の39円には設立50周年の記念配当2円が含まれていますが、私の評価基準では、記念配当がなくなって配当が下がっても、減配とはみなしていません。
配当CF負担率59.4%は〇ですが、〇と△の境目である60%のすぐ手前で、この年はフリーCFもマイナスでした。
では、会社が掲げるDOE4%に届かせるには、どれくらいの稼ぐ力が必要なのでしょうか?
DOEはおおよそ「ROE×配当性向」で決まります。
2025年12月期はROE4.4%×配当性向53.4%で約2.4%にとどまっており、配当性向を50%に保ったままDOE4%に届かせるには、単純計算でROEを8%前後まで高める必要があります。
会社が2027年に目指すROEは7%なので、目標を達成してもまだ少し届かず、配当性向を50%より高めるか、自社株買いで自己資本を減らすなどの手当てが必要になりそうです(ここは私の計算にもとづく推測です)。
配当への意欲は評価できる一方で、その意欲に稼ぐ力が追いつくかどうかが、このカテゴリの本当の見どころだと感じています。
参考:株価水準
| 指標 | 数値 |
|---|---|
| 株価 | 1,164円 |
| PER(株価収益率)※会社予想ベース | 16.9倍 |
| PBR(株価純資産倍率) | 0.57倍 |
| 配当利回り ※会社予想ベース | 4.04% |
| ミックス係数(PER×PBR) | 9.6 |
※株価は2026年9月25日終値
※PERは修正後の会社予想1株当たり利益68円90銭、PBRは2026年6月末の1株当たり純資産2,056円65銭、配当利回りは会社予想の年間配当47円をもとに管理人計算
※出典:IRBANK(株価)、クリエートメディック株式会社「2026年12月期 第2四半期(中間期)決算短信」
【過去5年間の期末ミックス係数の推移】
| 決算期末 | PER | PBR | ミックス係数 |
|---|---|---|---|
| 2021年12月期 | 13.48倍 | 0.62倍 | 8.4 |
| 2022年12月期 | 16.60倍 | 0.54倍 | 9.0 |
| 2023年12月期 | 52.72倍 | 0.54倍 | 28.5 |
| 2024年12月期 | 9.58倍 | 0.50倍 | 4.8 |
| 2025年12月期 | 12.19倍 | 0.53倍 | 6.5 |
| 5年平均 | ― | ― | 11.4 |
※2023年12月期は、繰延税金資産の取り崩しで純利益が大きく落ち込んだため、PERとミックス係数が一時的に跳ね上がっています。この年を除いた4年平均は7.2です
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つ
※出典:IRBANK(各決算期末時点の実績PER・PBR、2026年9月28日取得)
【ちび助の思考とぼやき】
利回りだけみると4%超えなんだけど、8月の下方修正は気にかかる。
とはいえ、これだけ財布が分厚いと、それはそれで安心材料なんだよね。
……まぁ、お金持ちの会社が安心なのは当たり前なんだけどね。
配当目線で見たリスク
- 2026年8月に通期の業績予想を下方修正しており、配当予想47円の据え置きにより、修正後の配当性向は約68%と会社の目安(50%)を上回っている
- 2025年12月期はフリーCFがマイナスで、配当と自社株買いは手元資金と転換社債による調達でまかなわれた。2026年上期も、配当と自社株買いの合計が営業CFを上回っている
- 中国では集中購買による入札制度が全省に広がっており、2026年6月以降、一部製品の販売に影響が出始めている
- 円安の影響で売上原価率が上昇しており、2026年上期は前年同期の約54.8%から約59.3%へ上がった。中東情勢による原材料・エネルギー価格の高止まりや、石油化学系原材料の供給不安も会社が挙げている
- 欧州の医療機器規則(MDR)への対応で、消化器系製品の一部が生産停止となっている
- 転換社債(約7億5,000万円)がすべて株式に転換された場合、潜在株式は約92万株で、自己株式を除く発行済株式の約1割にあたる
- 棚卸資産が約45億円と大きく、その増減によって営業CFが年ごとに大きく振れている
管理人まとめ
今回の評価で私が一番重視したのは、配当CF負担率とフリーCFです。
この記事の問いが「その配当は、キャッシュで無理なく払えていたのか」だったからで、利益や配当性向ではなく、実際のお金の出入りで確かめることにこだわりました。
その答えは、2023年の配当は本業で稼いだ現金で払えていたものの、設備投資まで含めるとほぼ手元に残らない「ぎりぎり」の状態で、減配せずにいられた最後の支えは分厚い財務だった、というものです。
利益の数字を見て感じた「怖い」という第一印象は、半分は外れていて、半分は当たっていたように思います。
ただ、本当に注意して見たいのは、むしろここから先です。
2025年からの還元強化は、資本効率を上げようとする前向きな動きとして評価していますが、2025年から2026年上期の足元では、稼ぐ力より還元のペースのほうが先に走っていて、その差を主に手元の現金で埋めている形です。
財務の厚さがある以上、すぐに配当が危うくなるとは考えていませんが、円安や中国の価格競争で利益が削られる状況が続けば、厚い財布も少しずつ薄くなっていくのではと懸念しています。
今後は、原価率と中国販売がどこまで持ちこたえるか、2026年12月期の配当CF負担率がどの水準に落ち着くか、そしてDOE4%への道筋が次の中期経営計画でどう示されるかを見ていきたいと考えています。
この企業を一言で表すなら、「分厚い財布で配当を守りながら、稼ぐ力が追いつくのを待っている会社」です。
【免責】
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。