2026年9月30日、「オルカン高配当」っていう新しいファンドが始まる。名前の通り、あのオルカンに「高配当」がくっついたやつ。
いつも通りオルカンには積み立ててるけど、これは正直「へー、そんなのできたんだ」って思って、まぁ気になるから、交付目論見書を読んでブログに書いてみました。
実は2本立てだった
まず最初に「あ、そうなんだ」と思ったのが、これ「オルカン高配当」って1本のファンドが出るんじゃなくて、実は同時に2本のファンドが別々に設定されてるってこと。
「配当払出型」と「資産成長型」っていう、オルカン高配当だけど別物の2本立てでした。
てっきり「配当が出るファンド」がひとつポンと出るだけだと思ってたら、「配当を出す方」と「出さずに増やす方」を最初から別ファンドとして用意して、買う人に選ばせる作りになってた。
分配は固定じゃない、コストも確認
次に引っかかったのが分配のところ。てっきり「利回り◯%を約束します」みたいな固定の数字があるのかと思ってたら、そういう書き方はどこにもなくて。
書いてあったのは「集めた配当収益から経費を引いて、残りを配ります」ということだけ。
つまり、配当がちゃんと入ってくればその分配るし、あまり入ってこなければ配る額も減る、下手したら配らない回もある、というシンプルな話だった。
「高配当ファンド=毎回一定額もらえる」みたいなイメージを持ってる人もいると思うけど、少なくとも仕組みとしては元本を取り崩して配ってるわけじゃなく、あくまで集めた配当収益がベースになってる。
これは、資産をすり減らして配ってるわけじゃないという意味では、たしかに一つの安心材料ではある。
ただ、じゃあ今のところどのくらいの水準なのって見ると、こんなグラフが出てきた。
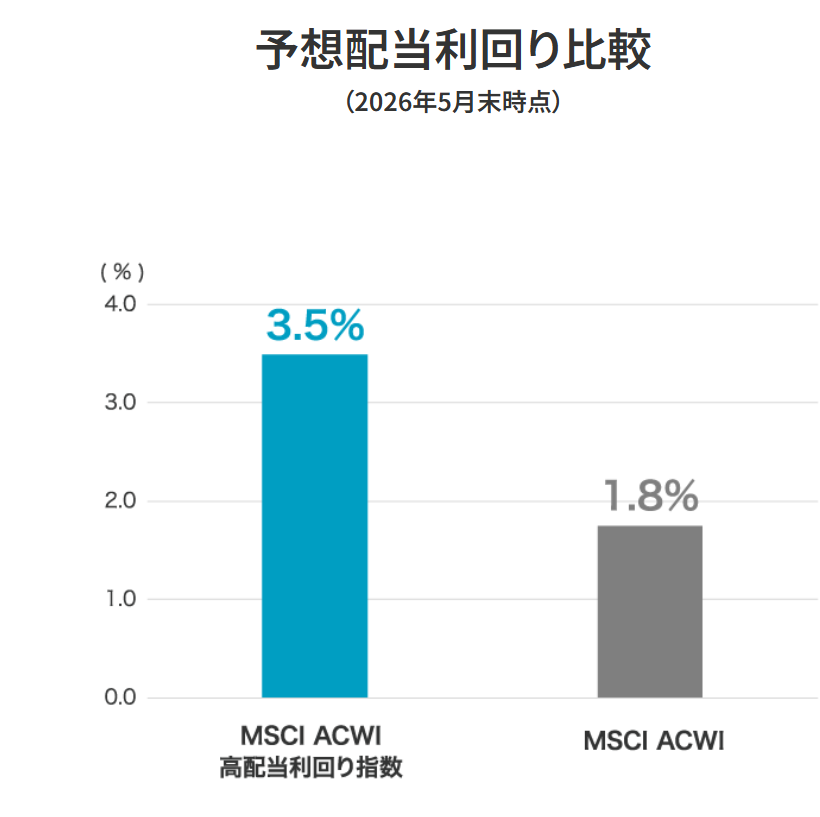
[画像1:予想配当利回り比較(2026年5月末時点)3.5% vs 1.8%]
グラフの中の「MSCI ACWI高配当利回り指数」が高配当側、「MSCI ACWI」がオルカン側の連動指数の名前。
読み替えると、2026年5月末時点の予想配当利回りは3.5%で、オルカンの約2倍で、過去10年の推移で見ても、だいたい平均4.0% vs 2.3%くらいの差で推移してたみたい。
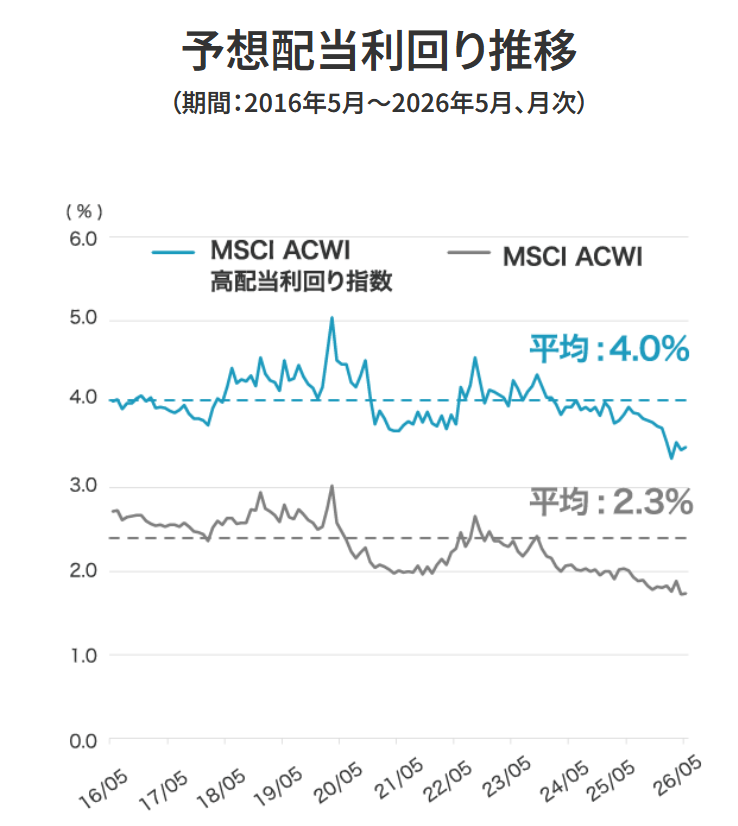
[画像2:予想配当利回り推移(2016年5月〜2026年5月、月次)]
固定の約束じゃないとはいえ、目安としてこのくらいの水準は意識しておいて定期的にチェックすると良いよね。
あとコストは、信託報酬が年0.165%以内。オルカンが0.05775%以内なので、数字だけ見ればオルカンの方が安いけど、配当の払い出しや再投資にかかる手間を考えたら遜色ないコストだと思いました。
それとNISAの成長投資枠の対象になってるのは良かった。
ついでに、積立枠は使えないのかなと気になって見たけどやっぱり成長投資枠だけでした(笑)
オルカンでいいじゃん、と思ったけどそうでは無かった
ここまで読んで、ふと「あれ?」と思ったことがあった。
資産成長型は高配当株を集めた指数に連動してて、分配は出さずに中で再投資する方針。
でも、配当が出る商品を良いと感じてたのは「配当がもらえるから」であって、再投資して資産を育てるだけなら、時価総額加重で世界の株を機械的に全部買うオルカンの方がリターン高いはずって思った!
じゃあ何のために高配当株だけ集めてるんだろう、と気になって調べてみたら、「ファクター投資」というのがあるらしい。
簡単に言うと、「バリュー(割安株)」「クオリティ(財務健全株)」「高配当」「モメンタム(値動きの強さ)」「低ボラティリティ」といった、数値化できる特定の性質(ファクター)を軸に銘柄を絞り込んで機械的に投資する手法の事を「ファクター投資」って言うみたい。
オルカンは時価総額が大きい会社をただ大きい順に買うだけなので、ファクターというものを一切見てない。
それに対して資産成長型(と配当払出型)は「配当の持続性・クオリティ・利回り」というファクターで銘柄を絞り込んでる。
つまり、資産成長型を選ぶ理由があるとすれば、「オルカンより配当が出るか出ないか」じゃなくて、「高配当というファクターに賭けたいかどうか」ってことになる。
学術的には「特定のファクターを持つ銘柄群は、長期的には市場平均を上回りやすい」という研究もあるらしいけど、どのファクターが効くかは時代によって変わるし、将来も同じファクターが効き続ける保証はない、というのが実際のところみたいだった。
だから「オルカンでいいじゃん」も「高配当の方がいいじゃん」も、どっちも言い切れないのでシミュレーションしてみた。
じゃあシミュレーションしてみよう
作り話じゃなく、実際にこの高配当株を集めた指数(全世界株指数の中から、配当の質と利回りでスクリーニングされたやつ)が2012年から存在してるので、その実データを使って2012年から2025年までの14年間、毎月1万円ずつ積み立てたと仮定してシミュレーションしたよ!
せっかくなので、オルカンと配当払出型だけじゃなく、分配を抑えて中で増やす資産成長型も含めて、3つで比較してみたから見ていこう。
※注意※(ドルベースの数値なので、実際の円換算とは多少ズレるけど、傾向を見るには十分)。
| 年 | オルカン資産 | 高配当:資産部分 | 高配当:もらった配当累計 | 高配当合計 | 差額 |
|---|---|---|---|---|---|
| 2012年 | 13.9万 | 13.3万 | 0.4万 | 13.7万 | -0.2万 |
| 2017年 | 106.2万 | 86.9万 | 9.4万 | 96.3万 | -9.9万 |
| 2020年 | 189.2万 | 130.9万 | 20.8万 | 151.7万 | -37.5万 |
| 2021年 | 238.5万 | 158.0万 | 26.1万 | 184.1万 | -54.4万 |
| 2022年(下落年) | 204.5万 | 152.1万 | 31.2万 | 183.3万 | -21.2万 |
| 2023年 | 264.6万 | 173.6万 | 37.0万 | 210.6万 | -54.0万 |
| 2024年 | 325.0万 | 192.8万 | 43.5万 | 236.3万 | -88.7万 |
| 2025年 | 412.3万 | 237.9万 | 51.4万 | 289.3万 | -123.0万 |
※差額=オルカン資産-高配当合計(高配当合計は「資産部分+もらった配当累計」)(高配当の方が少ない分だけマイナス表示)
総投資額168万円に対して、最終的にオルカン側412.3万円、高配当合計289.3万円。差は約123万円、高配当はオルカンの70.2%でした。
2022年の株安の年が気になる所で、過去を見ても株安の年は数年に一度はきてるので、参考になるはず。
この年は世界的な株安の年で、オルカン側は-18.4%と派手に下げたのに対して、高配当側は-7.5%とマイルドだった。差額も前年の-54.4万円から-21.2万円まで縮まってる。
理由を考えてみると、それまでの10年間ですでに現金としてもらっていた配当は、暴落の影響を受けないからで、暴落で吹き飛ぶのはファンドの中に残ってる部分だけで、資産全体で見ると下落率がマイルドになる。
「下落した年は高配当の方が資産の減りが少ない」と数字で確認できた。
ただこの効果は一時的で、2023年から2025年にかけてまた成長相場が続いたことで、差は再び開き直してる。
なんでこんなに差が大きいかというと、さっき書いたファクター投資の話そのもので、2012年〜2025年って結局、配当をあまり出さない急成長株がオルカン側を強烈に牽引した時代だったから、高配当という選び方自体が不利に出た、ということみたいだった(過去10年の年率でだいたい9%台 vs 12%台)。
これ、実際に数字で分解してみることもできる。分配を抑えて中でそのまま増やす資産成長型も含めて3つで比較すると、こうなる。
(注意):資産成長型の列は、高配当指数のドルベース・トータルリターンをそのまま複利計算した推定値。信託報酬は考慮してないし、実際は円換算ベースで為替の影響も受けるので、あくまで目安として見てください)
| 年 | オルカン | 資産成長型(推定) | 配当払出型合計 | ファクター負け分 | 配当の複利ロス分 |
|---|---|---|---|---|---|
| 2017年 | 106.2万 | 98.0万 | 96.3万 | 8.3万 | 1.7万 |
| 2020年 | 189.2万 | 156.1万 | 151.7万 | 33.2万 | 4.4万 |
| 2022年 | 204.5万 | 188.8万 | 183.3万 | 15.8万 | 5.4万 |
| 2025年 | 412.3万 | 312.7万 | 289.3万 | 99.5万 | 23.4万 |
差額123万円のうち、実は99.5万円が「ファクター負け分」(資産成長型がオルカンに負けた分)で、残りの23.4万円だけが「分配して再投資しなかった分の複利ロス」だった。つまり、この差の大部分は「配当を出したこと」自体が原因じゃなくて、そもそも高配当株というテーマがこの14年間、市場平均に負けてたことが主な理由だった、ということになる。
出口で考えてみたら
それともう一つ思ったのが、「積立中は資産成長型で増やして、出口だけ配当払出型に切り替えられたら最高では」ってこと。
でもこれ、調べてみたら無理だった。
配当払出型と資産成長型は別ファンドなので、乗り換えるとなると資産成長型を売って配当払出型を買い直す、という形になる。
つまり「配当型のいいところ=自分で取り崩さなくていい」を得るために、乗り換えの瞬間に一回”取り崩し”(売却)が発生する、という、ちょっと皮肉な構造になってる。
1本の商品の中で「今月から配当も欲しいな」って任意に切り替えられたら理想なんだけど、今の設計だとそこまで柔軟じゃない。
(たぶん今後もそのような商品は出ないと思うけど、でたら出たで信託報酬手数料は高そう(笑))
じゃあ配当払出型を最初から買っておいて、いらない間は自分で再投資すればいいじゃんって話になる。
NISA枠内なら再投資の買付で課税されることもないし、eMAXISはノーロードだから買うたびに手数料がかかるわけでもない。
でも、さっき書いた通りで、資産成長型と配当払出型は別ファンドだから、出口で乗り換えようとすると結局そこで一回売却(=実質的な取り崩し)が発生する。
それなら、途中で自分が分配金を再投資する手間をかけてでも、最初から配当払出型を持っておく方がマシだな、というのが今のところの結論なんだけど・・・
この乗り換えのタイミングって資産が育った後のはずなので、利益が乗った状態で売って、その評価額分をまるごとNISAで買い直すことになるから、NISAの非課税枠には上限にかかって、非課税枠に収まりきらない、なんてことも起こり得る。
考え始めると、意外と地味にめんどくさい話だった。
まとめ
こうやって調べたり計算したりしてみて、最初は「配当は切り崩さずに現金がもらえるからありがたいもの」くらいの感覚だったけど、そんなに単純な話じゃなかった。
2本立てだと知ったところから始まって、分配率も固定の約束じゃなく配当収益次第だったこと、配当が魅力に見える理由を辿ったらファクター投資という賭けの話だったこと、出口で乗り換えようとすると結局売却が発生する面倒さ。そしてシミュレーションでは、実際のデータでも株安の年は資産の減りが小さくなる場面があること、そのぶん普段の成長局面ではじわじわ差が開いていくこと。
一つ一つ調べていくと、「配当が出る」ということには、必ず何かしらとセットで効いてくる性質がある、というのがあらためてよく分りました。
再投資の手間やタイミングの差が生じたり、乗り換えが面倒になったり、市場平均とは違う賭けをしてる、分配額が変動する。
良い悪いの話じゃなくて、そういう性質を理解した上で選ぶかどうか、という話なんだと思う。
ここまで自分目線で書いてきましたが、今回の話が皆さんの資産形成に少しでも参考になれば良いなと思います。
免責
※このシミュレーションは、実際の指数の過去のリターンを使った簡易計算です。
信託報酬や税制は将来変わる可能性があり、実際のファンドの運用成果を保証するものではありません。
投資判断はご自身の責任でお願いします。