2026年9月、中外製薬の研究者3名が、アメリカで最も権威ある生物医学研究賞として知られるラスカー賞(ラスカー・ドゥベーキー臨床医学研究賞)を受賞しました。
受賞の理由は、血友病Aの治療薬「ヘムライブラ」を生み出した独創的な研究で、日本で生まれた創薬が世界に認められた出来事と言えます。
一方で、株価に目を向けると、まったく違う景色が広がっています。
2026年2月25日に付けた最高値10,700円から、10月5日には6,089円まで下がっており、下落率は約43%に達しました。
2025年12月期に過去最高益を更新し、世界的な賞も受けた会社の株価が、なぜここまで下がっているのか。このギャップが、私がこの銘柄を気にかけたきっかけです。
中外製薬は、スイスの製薬大手ロシュのグループに属する医薬品メーカーで、抗体医薬を得意とし、ヘムライブラをはじめとする自社創製の薬をロシュの販売網に乗せて世界へ届けています。
決算資料を開いて、まず目を引いたのは次の3点でした。
- 2025年12月期の営業利益率は47.6%で、売上の約半分が利益として残っている
- 自己資本比率は82.1%で、実質無借金の財務
- 普通配当は、2026年12月期で10年連続の増配となる予想
ただ、普段は高配当株を中心に投資している私にとって、中外製薬はいつものポートフォリオの企業とはタイプがまったく違う会社です。
それでも、これだけ財務が強い会社は見過ごせませんね。
そこで今回は、「売上の半分が利益になる会社を、配当投資家の物差しで測ると、どう映るのか」という問いを立ててみました。
この記事では、高収益を生む仕組みと株価下落の背景を決算資料から読み解いたうえで、ロン式の評価基準に当てはめて確かめていきます。
3分で読みたい方はこちら(note)
細かい分析より、まず要点だけ知りたい方へ。
この記事の内容をコンパクトにまとめたnoteも公開しています。
noteはこちら👇

売上の半分が利益になる理由
2025年12月期は、売上収益1兆2,579億円に対して営業利益が5,988億円と、営業利益率は47.6%に達しており、2019年12月期の30.7%からわずか6年ほどで大きく跳ね上がっています。
決算資料を読み込んでいくと、その理由は大きく3つに整理できました。
※営業利益率47.6%は公式の決算数値であるIFRSベース、以下の原価率・販売費及び一般管理費・研究開発費と営業利益の増減グラフは、会社が本業の実力として示すCoreベースの数字です。
① 原価率の低下
製商品原価率(Coreベース)は、2023年12月期の42.3%から、2025年12月期には32.6%まで下がっています。
会社は2025年12月期の改善理由を「為替影響及び製品別売上構成比の変化等」と説明しており、海外売上の増加686億円のうち、363億円は為替の影響によるものでした。
製品構成の変化については、私の推測ですが、利益率の高い自社創製品の比率が高まったことも大きいと見ています。
ただし、2026年12月期の会社予想では、製品別売上構成比の変化等により原価率は34.9%へ2.3ポイント上がる見込みで、この先も下がり続けるとは限りません。
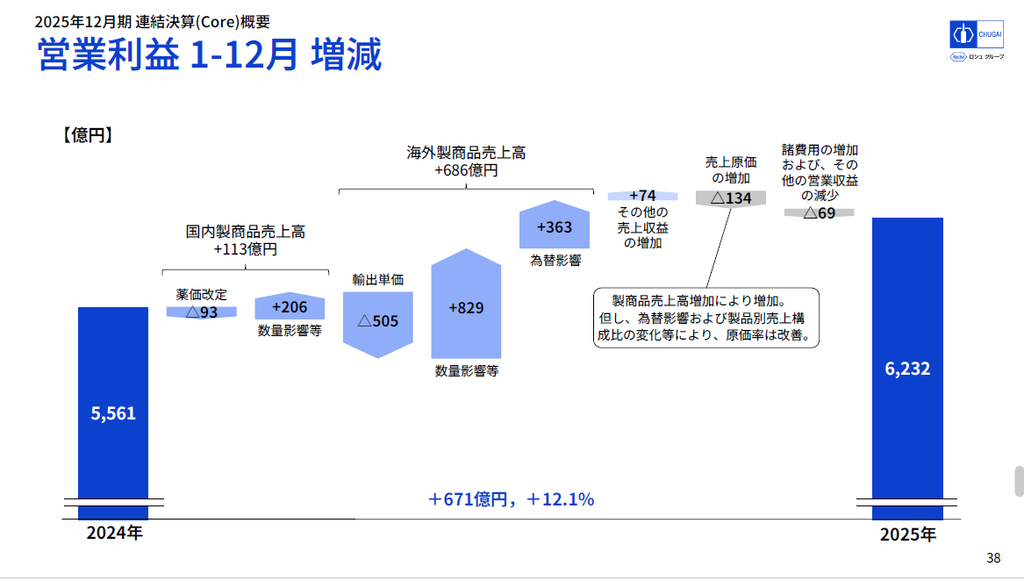
※出典:中外製薬株式会社「2025年12月期 決算説明会資料」P38
② 製造コストのかからないロイヤルティ収入
2025年12月期のロイヤルティ及びプロフィットシェア収入は1,727億円で、売上収益の約14%を占めました。
ロイヤルティは、他社に開発や販売を任せた薬の売上に応じて受け取る収入で、自社で製造や販売をしない分、利益として残りやすい性質があります。
このうち1,633億円はロシュからの収入で、ヘムライブラに関する収入の増加が伸びをけん引しています。
③ ロシュとの役割分担
中外製薬は2002年10月からロシュ・グループの一員となっており、ロシュは中外製薬が生み出した開発候補品について、海外での開発・販売の第一選択権を持っています。
つまり、世界での販売の多くはロシュの販売網が担うため、中外製薬は海外に大きな営業組織を抱える必要がありません。
実際に、2025年12月期の販売費及び一般管理費は1,032億円で、売上収益に対する比率は約8%にとどまっています。
研究開発費1,801億円(売上収益比14.3%)をしっかりかけたうえで、この利益率を出しているのが、中外製薬の強さだと感じました。
この仕組みの最大の成功例がヘムライブラ
3つの理由が重なった代表例が、ラスカー賞の受賞につながったヘムライブラです。
2025年12月期のヘムライブラの売上は、国内627億円、海外3,445億円の合計4,072億円で、製商品売上高の約38%を占めています。
ヘムライブラは、片方の腕で活性型第IX因子、もう片方の腕で第X因子と結合する「バイスペシフィック抗体」で、血友病Aの患者さんに足りない第VIII因子の働きを代わりに果たします。
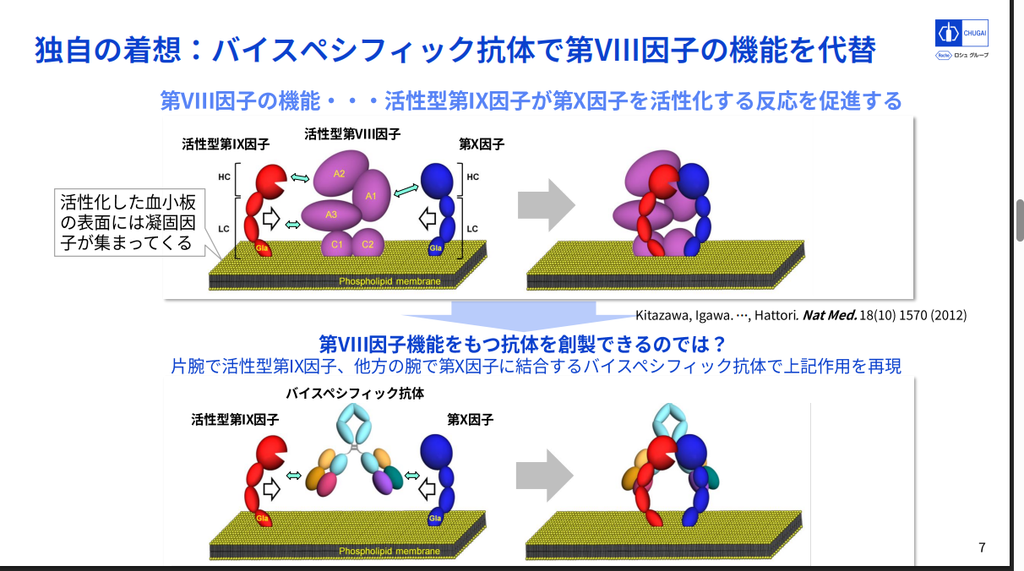
※出典:中外製薬株式会社「ラスカー・ドゥベーキー臨床医学研究賞 受賞記者会見 資料1」P7
2002年に始まった研究では、460種類、4,000種類、40,000種類と候補を広げながら試行錯誤を重ね、一時は開発中止の判断を乗り越えて、ようやく元になる抗体にたどり着いたそうです。
その後、2017年に米国、2018年に日本と欧州で承認され、現在は120以上の国・地域で使われています。
自社で生み出した薬を、ロシュの販売網に乗せて世界へ届ける。売上の半分が利益になる理由は、この仕組みそのものにあり、ラスカー賞は、その仕組みの出発点である創薬力が、世界に認められた出来事と言えそうです。
最高益なのに株価4割下落の正体
株価が約43%下がったと聞くと、業績が悪くなったのかと思ってしまいますが、中身を見ると少し違います。
2025年12月期の1株当たり利益(EPS)は263.7円で、前の期から12.1%増えています。
利益が増えたのに株価が下がったということは、下がったのは「利益」ではなく、市場がその利益につける「倍率」、つまりPERのほうです。
| 時点 | PER |
|---|---|
| 2021年末 | 20.27倍 |
| 2022年末 | 14.8倍 |
| 2023年末 | 27倍 |
| 2024年末 | 29.73倍 |
| 2025年末 | 31.26倍 |
| 2026年10月5日 | 約23.1倍 |
※出典:IR BANK(2026年10月5日は、銘柄スカウターの株価6,089円と実績EPS263.7円をもとに管理人が計算)
2023〜2025年の年末は27〜31倍台で推移していたので、直近の水準と比べると、評価がひと回り縮んだ状態と言えます。
ただし、2021年末は20.27倍、2022年末は14.8倍と、今より低い時期もありました。
2022年12月期は、和解による一時金収入907億円や新型コロナ治療薬の政府納入で利益が大きく膨らんでいた年なので、この時期のPERの低さには、利益が一時的に大きかった影響も含まれています。
では、なぜ評価が縮んだのか。会社が理由を説明しているわけではないので、ここからは確認できた事実と私の推測を分けて書きます。
確認できた事実
- 2Q決算(7月24日発表)明けの7月27日、株価は前日比−7.66%と大きく下げた
- 4〜6月の3か月間のヘムライブラ海外売上は648億円で、前年同期比+0.5%と伸びがほぼ止まった(1〜3月は+26.3%)
- 2026年12月期のヘムライブラ海外売上の会社予想は3,540億円で、前期比+2.8%にとどまる
- 9月28日、開発中の抗体GYM329(emugrobart)について、肥満症での開発中止を発表した。株価は9月24日ごろから下落が続いており、その途中での発表だった
- 会社は、GYM329の開発中止は2026年12月期の業績予想に影響しないとしている
※出典:中外製薬株式会社「GYM329(emugrobart)の肥満症開発中止、ライセンス返還およびSMA開発再開に関するお知らせ」(2026年9月28日)
私の推測
市場が気にしているのは、稼ぎ頭のヘムライブラの伸びが鈍ってきたことと、その後を継ぐ薬がしっかり育つかどうかだと考えています。
会社は次の成長の柱として、ガルデルマへ導出した「NEMLUVIO」と、イーライリリーへ導出した経口の肥満症薬「FOUNDAYO」の2つを挙げており、NEMLUVIOは輸出売上とロイヤルティ収入で収益成長をけん引し、FOUNDAYOは2026年4〜6月期からロイヤルティ収入の計上が始まっています。
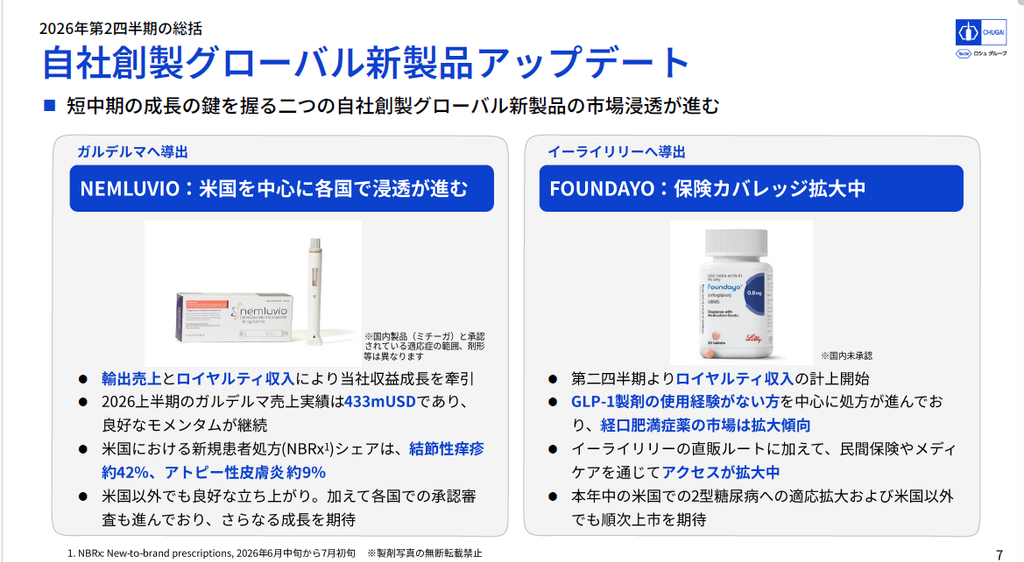
※出典:中外製薬株式会社「2026年12月期 第2四半期 決算説明会資料」P7
2026年12月期のロイヤルティ及びプロフィットシェア収入は、前期比25.8%増の2,172億円を見込んでいます。
さらに、ヘムライブラの次世代品と位置づける「NXT007」は、2026年に2つの第III相試験が始まり、2028年の申請を目指しています。
稼ぎ頭が「ヘムライブラの輸出」から「他社に任せた薬のロイヤルティ」や「次世代品」へと移り変わる途中にあり、市場はその行方を慎重に見ている、というのが私の見立てです。
株価4割下落の正体は、業績の悪化ではなく、次の成長への期待の見直しだと私は見ています。
2025年12月期 本決算
【決算ハイライト】
| 項目 | 2024年12月期 | 2025年12月期 | 前期比 |
|---|---|---|---|
| 売上収益 | 1兆1,706億円 | 1兆2,579億円 | +7.5% |
| 営業利益 | 5,420億円 | 5,988億円 | +10.5% |
| 税引前利益 | 5,430億円 | 5,978億円 | +10.1% |
| 当期利益 | 3,873億円 | 4,340億円 | +12.1% |
※中外製薬は国際会計基準(IFRS)を採用しており、経常利益の区分がないため、税引前利益を載せています。
売上・利益ともに前の期を上回り、当期利益は過去最高を更新しました。
配当は年間272円で、普通配当122円に、創業100周年の記念配当150円が上乗せされています。
普通配当だけで比べても、前の期の98円から122円へと約24%増えており、記念配当がなくても大きな増配でした。
売上の中身
売上収益は、国内の製商品売上高4,724億円(前期比+2.5%)、海外の製商品売上高6,054億円(同+12.8%)、その他の売上収益1,801億円(同+4.3%)の3つで構成されています。
国内は後発品の浸透や薬価改定の影響を受けたものの、フェスゴやピアスカイといった新製品と、バビースモ、エンスプリング、ヘムライブラなどの主力品が伸びました。
海外は、ロシュ向けのヘムライブラとアクテムラの輸出が増え、売上全体の伸びをけん引しています。
その他の売上収益は、一時金収入が減った一方で、ヘムライブラに関する収入が増えました。
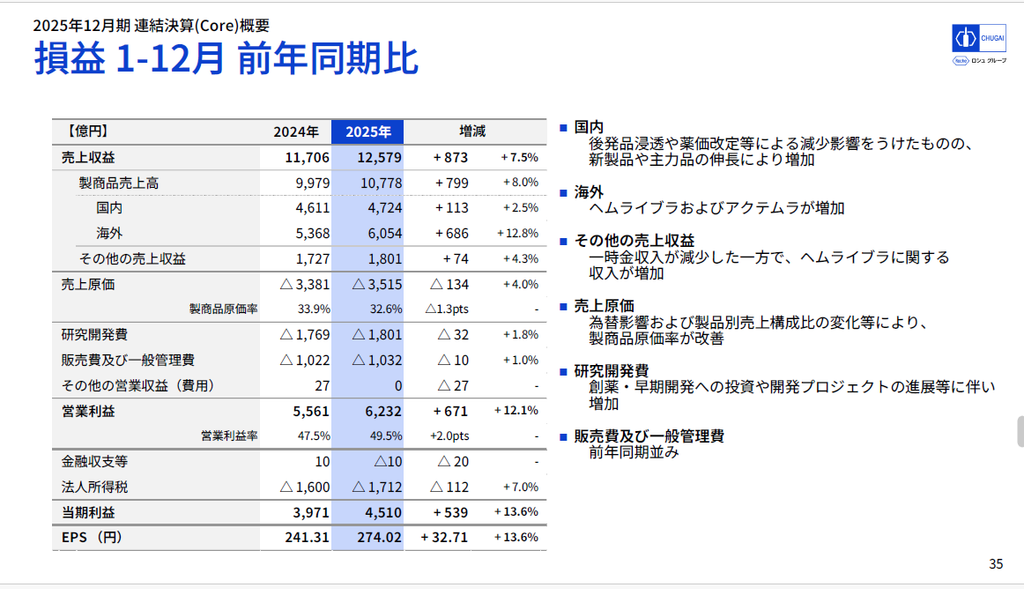
※出典:中外製薬株式会社「2025年12月期 決算説明会資料」P35
営業利益が増えた理由
会社が本業の実力として示すCoreベースの営業利益は6,232億円で、前の期から671億円増えました。
内訳を見ると、売上総利益が740億円増えたことが大きく、製商品原価率が前の期より1.3ポイント改善して32.6%になったことが効いています。
研究開発費(+32億円)や販売費及び一般管理費(+10億円)の増加は小さく、増えた売上総利益のほとんどが、そのまま営業利益の増加につながった形です。
Coreベースの営業利益は、期初の会社予想を9.3%上回って着地しており、予想に対しても余裕のある決算でした。
なお、IFRSの営業利益5,988億円とCoreの6,232億円の差244億円は、事業再構築費用133億円や自社開発品の一括中止に伴う費用164億円などの費用から、事業所の再編に伴う収益84億円を差し引いたものです。
CoreとIFRSの違いについては、記事の最後で詳しく説明しています。
2026年12月期 会社予想
【会社予想】
| 項目 | 2025年12月期 実績 | 2026年12月期 予想 | 前期比 |
|---|---|---|---|
| 売上収益 | 1兆2,579億円 | 1兆3,450億円 | +6.9% |
| Core営業利益 | 6,232億円 | 6,700億円 | +7.5% |
| Core当期利益 | 4,510億円 | 4,850億円 | +7.5% |
| Core EPS | 274.02円 | 295.00円 | +7.7% |
| 年間配当 | 272円(普通122円+記念150円) | 132円 | 普通配当で+10円 |
※中外製薬は業績予想をCoreベースでのみ公表しているため、この表だけCoreの数字を載せています。
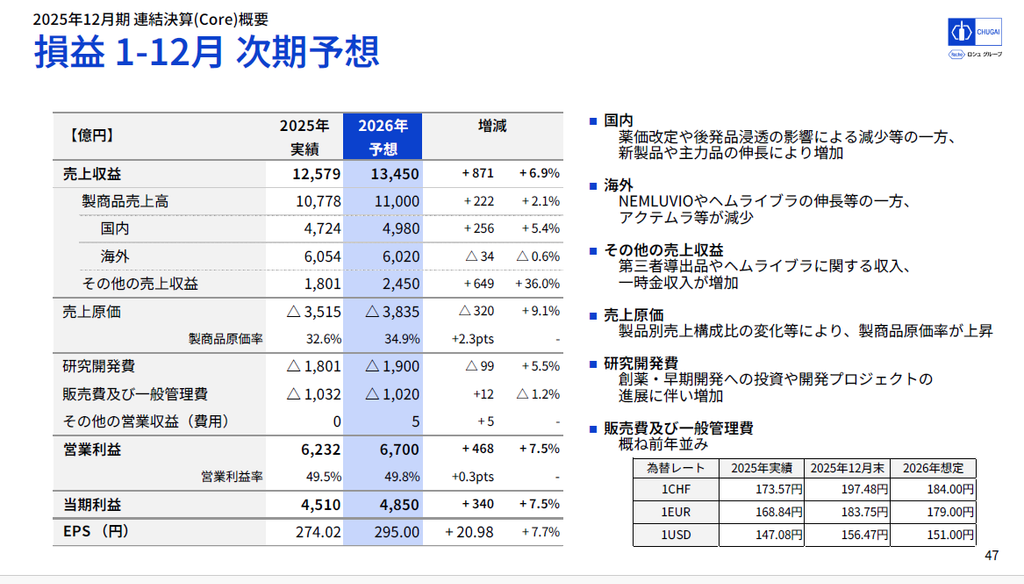
※出典:中外製薬株式会社「2025年12月期 決算説明会資料」P47
会社は2026年12月期も増収増益を見込んでおり、7月の2Q決算の時点でも予想の修正はしていません。
配当は年間132円(中間66円、期末66円)の予想で、記念配当がなくなるため見た目の金額は下がりますが、普通配当で比べると122円から132円への増配です。
配当性向はCore EPSに対して44.7%で、会社が掲げる「Core EPS対比で平均45%」という方針どおりの水準になっています。
予想の中身で気になったこと
予想を細かく見ると、伸びの中心が製品の販売から、ロイヤルティなどの収入へ移っていることがわかります。
製商品売上高は1兆1,000億円(前期比+2.1%)で、このうち海外は、NEMLUVIOやヘムライブラが伸びる一方、アクテムラの減少などにより6,020億円(同−0.6%)と、ほぼ横ばいの見込みです。
一方で、その他の売上収益は2,450億円(同+36.0%)と大きく伸びる見込みで、ロイヤルティ及びプロフィットシェア収入が2,172億円(同+25.8%)、一時金収入を含むその他の営業収入が278億円(同+270.7%)となっています。
一時金は毎年決まって入るものではないので、予想の中に一時金の増加が含まれていることは、覚えておきたいポイントです。
また、製商品原価率は34.9%と、前の期より2.3ポイント上がる想定で、「売上の半分が利益になる理由」で見た原価率の改善は、今期はいったん逆向きになる見込みです。
為替の前提は1スイスフラン=184円で、2025年12月期の実績173.57円より円安を想定しています。
2026年12月期 中間期(1〜6月)の決算
【中間期ハイライト】
| 項目 | 2025年1〜6月 | 2026年1〜6月 | 前年同期比 |
|---|---|---|---|
| 売上収益 | 5,785億円 | 6,633億円 | +14.7% |
| 営業利益 | 2,733億円 | 3,196億円 | +16.9% |
| 中間利益 | 1,944億円 | 2,317億円 | +19.2% |
上半期も大きく増収増益となり、通期予想に対するCore営業利益の進捗率は49.1%と、ほぼ半分まで来ており、会社も売上・利益ともに「概ね想定通りの進捗」と説明しています。
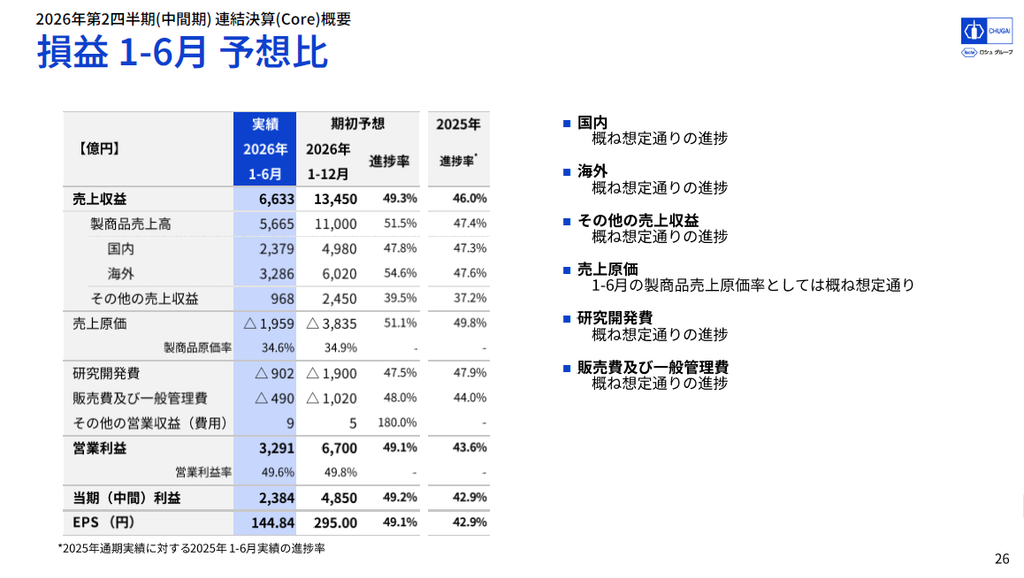
※出典:中外製薬株式会社「2026年12月期 第2四半期 決算説明会資料」P26
伸びの中身
海外では、ロシュ向けのヘムライブラ輸出に加えて、ガルデルマへ導出したNEMLUVIOの輸出が大きく増えました。
その他の売上収益は968億円(前年同期比+44.5%)と大きく伸びており、ヘムライブラやNEMLUVIOに関するロイヤルティ収入の増加に加えて、一時金収入の大幅な増加が効いています。
一過性の要因
この上半期で注意したいのが、一時金収入です。
一時金を含むその他の営業収入は202億円で、前年同期の47億円から155億円増えており、上半期の増益の一部は、毎年決まって入るわけではない収入に支えられており、通期予想では、その他の営業収入を278億円と見込んでいるので、上半期の時点で予想の7割以上がすでに計上された計算になります。
また、IFRSの営業利益には、事業再構築費用等83億円が含まれています。
本決算からの変化
株価下落の背景で見たとおり、4〜6月のヘムライブラ海外売上は前年同期比+0.5%と伸びが止まっており、稼ぎ頭の勢いには変化が出始めています。
一方で、製商品原価率は34.6%と通期予想の34.9%とほぼ同じ水準で推移しており、ヘムライブラの伸びと原価率の両方を、10月27日に予定されている3Q決算で確認したいところです。
では、この決算をロン式の評価に当てはめると、どのような結果になるのか見ていきましょう。
ロン式評価:財務と収益は最強クラス、配当はC評価
ここからは、いつもの評価基準に当てはめて、中外製薬を数字で評価していきます。
評価には、公式の決算数値であるIFRSベースの2025年12月期の数字を使っています。
※本記事は管理人独自の分析評価基準に基づいて評価しています。
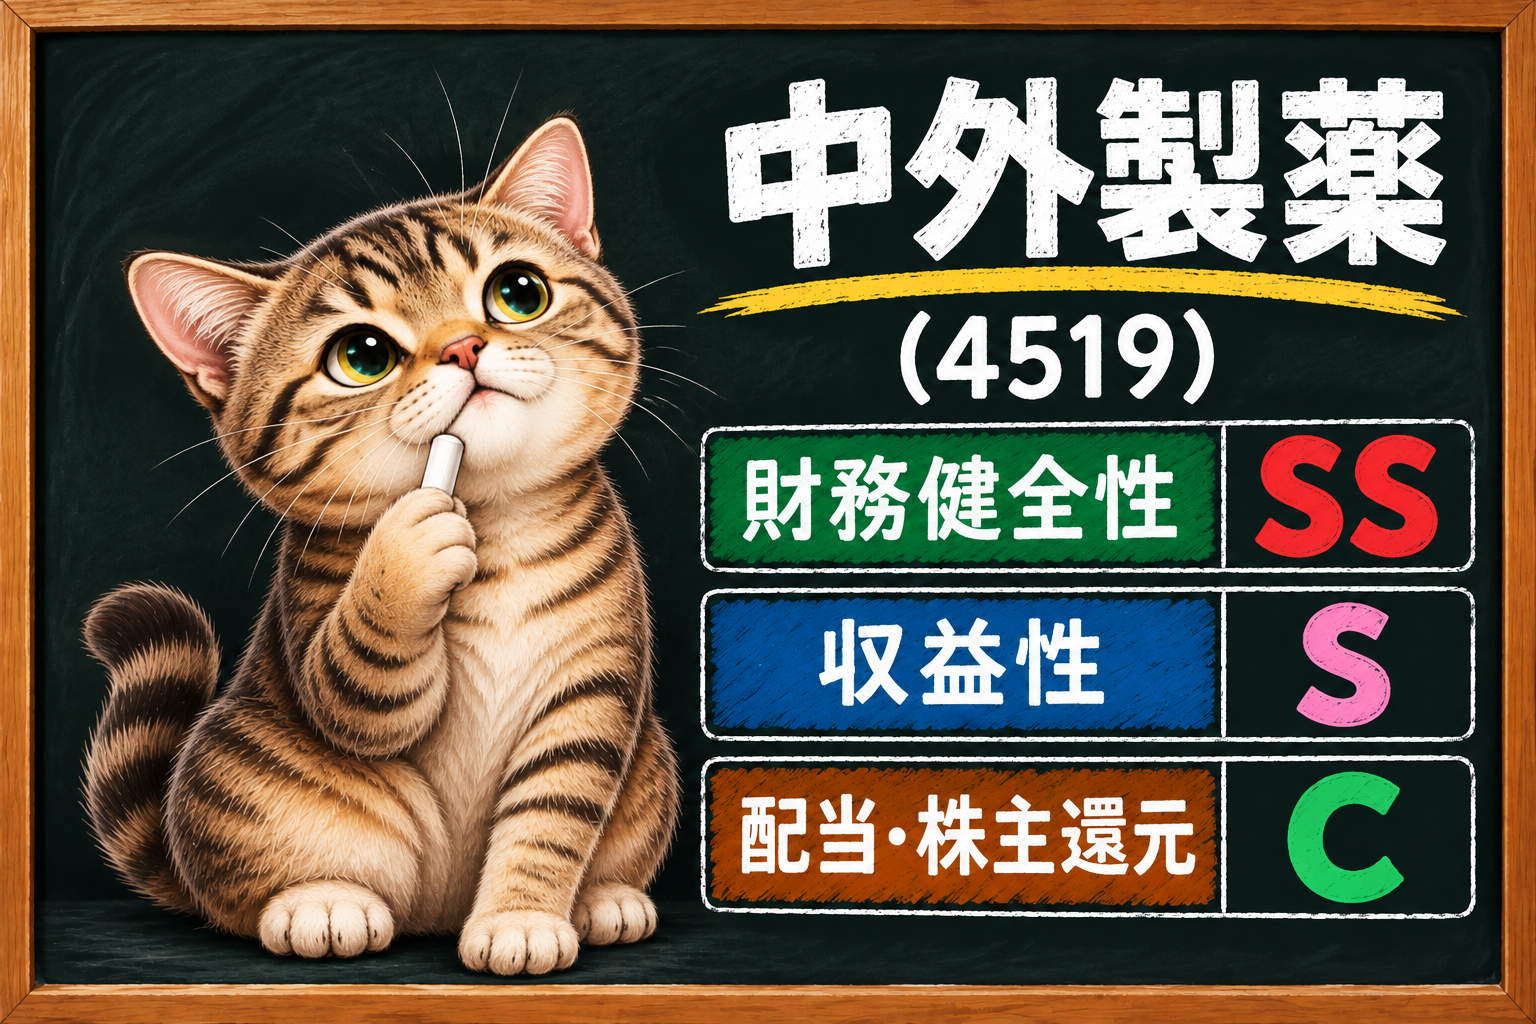
総合評価:A
| 項目 | 評価 |
|---|---|
| 総合評価 | A |
| 財務健全性 | SS |
| 収益性 | S |
| 配当・株主還元 | C |
財務健全性と収益性はほぼ満点で、借金に頼らずに高い利益を生み出す力は、これまで分析してきた企業の中でもトップクラスです。
一方で、配当・株主還元は、記念配当を含む2025年12月期分の配当で評価するため配当の負担が一時的に大きく出たことに加え、DOEや累進配当といった配当方針がないことや、非減配の歴史がまだ長くないこともあって、評価が伸びませんでした。
全体としては、稼ぐ力と守りの強さは一流で、配当はその体力に比べて控えめな会社に見えます。
財務健全性:SS
| 項目 | 数値 | 判定 |
|---|---|---|
| 自己資本比率 | 82.1% | ◎ |
| 流動比率 | 423.5% | ◎ |
| 固定長期適合率 | 35.4% | ◎ |
| 有利子負債 | ネットキャッシュ | ◎ |
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 自己資本比率 | 60%以上 | 50〜59.9% | 40〜49.9% | 40%未満 |
| 流動比率 | 200%以上 | 150〜199.9% | 100〜149.9% | 100%未満 |
| 固定長期適合率 | 100%以下 | 101〜120% | 121〜150% | 150%超 |
| 有利子負債 | ネットキャッシュ(現預金≧有利子負債) | 有利子負債はあるが営業CFや利益から十分返済可能 | ネットデットだが財務への影響は限定的 | 借入依存が高く財務リスクがある |
【考察】
4項目すべてが◎で、財務面で気になるところは見当たりません。
この強さの理由は単純で、毎年大きな利益を出し、それを借入に頼らず内部に積み上げてきたからです。
2025年12月期末のネット現金(有価証券などを含めた手元資金から有利子負債を差し引いたもの)は9,797億円で、資産の多くが現金や短期の運用資産として手元に残っています。
なお、自己資本比率は前の期の86.1%から82.1%へ少し下がっていますが、これは当期利益4,340億円に対して、記念配当を含む2,994億円の配当を支払ったことで、純資産の増え方が利益ほど大きくならなかったことが一因と考えられます。
※2,994億円は2025年中に実際に支払った配当の額(前の期の期末配当と今期の中間配当の合計)で、配当・株主還元の表にある配当金総額4,476億円(2025年12月期分として決めた配当の総額)とは数字が異なります。
それでも80%を超える水準で、長期投資家として財務の心配をする必要はほとんどない会社だと感じます。
収益性:S
| 項目 | 数値 | 判定 |
|---|---|---|
| ROE | 22.1% | ◎ |
| 営業利益率 | 47.6% | ◎ |
| 営業CF | 3,863億円(過去10年すべて黒字、前期比−13.7%) | △ |
| ROA | 約18.6% | ◎ |
※ROAは、当期利益を期首と期末の総資産の平均で割って管理人が計算
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| ROE | 10%以上 | 8〜9.9% | 5〜7.9% | 5%未満 |
| 営業利益率 | 10%以上 | 5〜9.9% | 3〜4.9% | 3%未満 |
| 営業CF | 毎年黒字・安定 | 概ね黒字 | 黒字だが変動あり | 赤字が目立つ |
| ROA | 5%以上 | 3〜4.9% | 1〜2.9% | 1%未満 |
【考察】
ROE22.1%は、それだけでも高い水準ですが、注目したいのは自己資本比率が80%を超えた状態でこの数字を出していることです。
借入を使って利益を膨らませているのではなく、本業の稼ぐ力だけでこのROEを出しており、ROA約18.6%もそれを裏付けています。
営業CFは過去10年すべて黒字で金額も大きいものの、2025年12月期は利益が増えたのに前の期から13.7%減ったため、△としました。
主な理由は、法人所得税の支払いが1,005億円から1,911億円に増えたことと、営業債権(売掛金など)が3,343億円から4,429億円へ、売上の伸び(+7.5%)を大きく上回って増えたことです。
利益の質に大きな問題があるとは考えていませんが、売掛金の増え方が来期以降に落ち着くかは、確認しておきたいポイントです。
配当・株主還元:C
| 項目 | 数値 | 判定 |
|---|---|---|
| 配当性向 | 103.1% | ◇ |
| DOE・累進配当 | どちらも採用なし(安定的な配当) | △ |
| 配当CF負担率 | 115.9% | ◇ |
| 非減配歴 | 少なくとも9年(2017年以降) | △ |
※配当CF負担率は、2025年12月期分として決めた配当金総額4,476億円を、同じ期の営業CF3,863億円で割って管理人が計算。2025年中に実際に支払った配当の額は2,994億円です。
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | 〇良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 配当性向 | 30〜60% | 20〜29%、61〜70% | 10〜19%、71〜80% | 10%未満または80%超 |
| DOE・累進配当 | DOE・累進配当あり | どちらかを採用 | 安定配当 | 配当方針が不明確 |
| 配当CF負担率 | 40%以下 | 40〜60% | 60〜80% | 80%超、または営業CFが赤字 |
| 非減配歴 | 15年以上 | 10〜14年 | 5〜9年 | 5年未満 |
【考察】
2025年12月期の年間配当272円には、創業100周年の記念配当150円が含まれており、一度きりの特別な配当なので、2026年12月期に132円へ下がっても減配とは考えていません。
評価は2025年12月期分として決めた年間272円の配当で計算しているため、配当性向と配当CF負担率はどちらも◇となり評価を下げる要素になりました。
普通配当122円で計算すると、配当性向は約46.3%、配当CF負担率は約52.0%と余裕のある水準で(管理人の計算)、ROE22.1%という高い稼ぐ力とあわせて見ても、配当を払い続ける体力は十分にあると考えます。
フリーキャッシュフロー(営業CF+投資CF)は1,850億円で配当の支払額2,994億円を下回りましたが、投資CFには手元資金を運用する有価証券の買い増し(差し引き約969億円)も含まれているため、事業だけで見ればもう少し大きくなります。
足りない分はネット現金から支払った形で、2025年末のネット現金9,797億円は、2026年12月期の配当総額(約2,172億円)の約4.5年分にあたります(管理人の計算)。
2026年12月期の予想配当132円は、「Core EPSに対して平均45%を目処とした安定的な配当」という方針どおりの水準で、普通配当では122円からの増配となり、会社も「普通配当として10年連続の増配」の予想としています。
なお、株主還元は配当のみで、過去10年間、自社株買いは行っていません。
参考:株価水準
※本セクションの指標データは事実の提示のみを目的としており、株価の割安・割高の評価や投資判断は記載していません。
| 指標 | 数値 |
|---|---|
| 株価 | 6,089円 |
| PER(実績) | 約23.1倍 |
| PBR | 4.94倍 |
| 予想配当利回り | 2.17% |
| ミックス係数(PER×PBR) | 約114.1 |
※中外製薬はIFRSベースの予想EPSを公表していないため、PERは2025年12月期の実績EPS263.7円をもとに管理人が計算しています。
【過去5年間の期末ミックス係数の推移】
| 決算期末 | PER | PBR | ミックス係数 |
|---|---|---|---|
| 2021年12月期 | 20.27倍 | 5.17倍 | 104.8 |
| 2022年12月期 | 14.8倍 | 3.89倍 | 57.6 |
| 2023年12月期 | 27倍 | 5.41倍 | 146.1 |
| 2024年12月期 | 29.73倍 | 6.06倍 | 180.2 |
| 2025年12月期 | 31.26倍 | 6.7倍 | 209.4 |
| 5年平均 | 139.6 |
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つ。
※出典:銘柄スカウター(株価・PBR・配当利回り)、IR BANK(期末PER・PBR)。ミックス係数は管理人が計算。
※株価・指標は2026年10月5日時点。
【ちび助の思考とぼやき】
2月の最高値から4割以上も下がって、ようやく6,000円台。数字だけ見ると「ずいぶん下がったなぁ」って思うんだけど、それでも配当利回りは2.17%なんだよね。
自分がどの企業にも欲しいと思っている利回り3.5%で、今期予想の132円から逆算すると、株価は3,771円くらい。今の株価からは、まだずっと遠いところにある数字ですね。
財務も稼ぐ力も文句なしで、配当を払う体力も十分にある。中身が良いのはわかっているからこそ、配当投資家としてはちょっともどかしい会社です。
ミックス係数も過去5年の平均よりは下がってきたけど、いつも見ている高配当株とは、そもそも住んでいる世界が違う感じ。10月27日の3Q決算でヘムライブラの勢いが戻るのかを見ながら、しばらくは遠くから眺めていようかなと思っています。
配当投資家目線で見たリスク
- ヘムライブラへの依存:2025年12月期の製商品売上高の約38%(4,072億円)をヘムライブラが占めています。2026年4〜6月の海外売上は前年同期比+0.5%、2026年12月期の海外売上予想は前期比+2.8%と、伸びが鈍化しています。特許の満了時期は、今回確認した会社資料には記載がありませんでした。
- ロシュとの関係:ロシュは発行済株式(自己株式を除く)の61.10%を保有する親会社で、2025年12月期のロイヤルティ及びプロフィットシェア収入1,727億円のうち1,633億円がロシュからの収入です。有価証券報告書では、ロシュとの戦略的提携の合意内容が変更となった場合、業績に重大な影響を与える可能性があるとしています。
- 国内の薬価改定と後発品の浸透:国内の製商品売上高は、毎年の薬価改定や後発品の浸透による減少の影響を受けています。
- 開発の不確実性:GYM329は、2026年3月にロシュがSMAとFSHDでの開発中止を公表し、9月には肥満症での開発中止も発表されました。一方で中外製薬は、ロシュから権利の返還を受ける予定で、SMAでの自社開発の再開に向けた準備を始めています。ヘムライブラの次世代品NXT007は、2028年の申請を目指して第III相試験の段階にあります。
- 一時金収入の比重:2026年1〜6月の一時金を含むその他の営業収入は202億円(前年同期47億円)で、通期予想は278億円です。一時金は毎年決まって入る収入ではありません。
- 為替と海外の政策変更:2026年12月期の想定為替レートは1スイスフラン=184円です。また有価証券報告書では、米国による医薬品関税や医薬品最恵国価格などの政策変更を、業界全体に影響しうる動きとして挙げています。
- 配当方針:配当はCore EPS対比で平均45%を目処とする方針で、DOEや累進配当は採用していません。
管理人まとめ
今回、評価の中で最も重く見たのは配当・株主還元です。
この記事の問いが「配当投資家の物差しで測ると、どう映るのか」なので、どれだけ稼いでいるかよりも、その稼ぎが配当としてどう返ってくるのかを中心に見てきました。
私の目線で見た結果を一言でまとめると、「配当を払う体力は一流、でも利回りは物差しに届かない」会社でした。
普通配当で見た配当性向は5割を切る水準で、ROE22.1%という高い稼ぐ力とあわせて考えると、今の配当を無理なく払い続けられる体力は十分にあります。
それでも、今の株価での配当利回りは2%台で、私が普段の投資で目安にしている水準とは、まだ大きな開きがあります。
気になるのは、稼ぎ頭のヘムライブラの伸びが鈍ってきたことと、ロシュとの関係に業績の多くを支えられていることです。
私の推測ですが、株価が大きく下がったのは、この2つの行方を市場が慎重に見ているからで、その答えが見えてくるのは、次世代品のNXT007の申請が予定されている2028年前後になりそうです。
今後注目したいのは、ヘムライブラの海外売上が再び伸びるのか、NEMLUVIOやFOUNDAYOのロイヤルティが成長の柱として育つのか、そして一時金に頼らずに利益を伸ばせるのか、の3点です。
普段のポートフォリオの企業とはタイプがまったく違いますが、これだけ財務が強く、稼ぐ仕組みがはっきりしている会社は、やはり嫌いではありません。
この評価は、10月27日に予定されている3Q決算の発表前、2026年10月5日時点の株価と資料をもとにしたものです。
この企業を一言で表すなら、「世界に通じる創薬力を、ロシュの販売網でお金に変える会社」です。
用語解説:CoreとIFRS、FCFの違い
この記事の中で何度か出てきた2つの言葉について、ここでまとめて説明しておきます。
CoreとIFRSの違い
IFRS(国際会計基準)は、会社が公式に発表する決算の数字で、一度きりの収入や費用もすべて含まれています。
一方のCoreは、中外製薬が「本業の実力」を示すために、一度きりの収入や費用を除いて独自に計算している数字です。
たとえば2025年12月期の営業利益は、IFRSでは5,988億円、Coreでは6,232億円で、その差には事業再構築費用や、自社開発品の一括中止に伴う費用などが含まれています。
中外製薬は、業績予想や配当方針(Core EPSに対して平均45%を目処)をCoreで示しているため、この記事では、評価には公式のIFRSを使い、業績予想や配当方針、本業の中身(原価率や営業利益の増減など)を見るときはCoreを使っています。
FCF(フリーキャッシュフロー)の定義の違い
FCFは、本業で稼いだ現金(営業CF)から、事業への投資に使った現金(投資CF)を差し引いた残りのお金のことです。
一般的には営業CF+投資CFで計算し、2025年12月期の中外製薬は、営業CF3,863億円と投資CF−2,013億円で、FCFは1,850億円になります。
ただ、中外製薬は手元資金を有価証券で運用しており、その売買も投資CFに含まれています。2025年12月期は差し引き約969億円を買い増しており、これは預金を定期預金に移すようなもので、事業への投資ではありません。
有価証券の売買などを除いた会社独自の定義で計算すると、FCFは2,733億円と、一般的な計算より大きくなっています。
この記事では、ほかの企業の記事とそろえるため一般的な計算(IR BANKの数字)を使い、有価証券の影響を補足する形にしています。
免責
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。