1. 導入:なぜ今MPTの話をするのか
いつもこのブログでは、個別企業の決算を読み込んで「高配当バリュー株」を読み解く記事を書いていて、財務諸表とにらめっこしながら、配当の安定性や収益性をひとつひとつ確認していく作業ですが、実は、僕の投資のスタート地点はここではありませんでした。
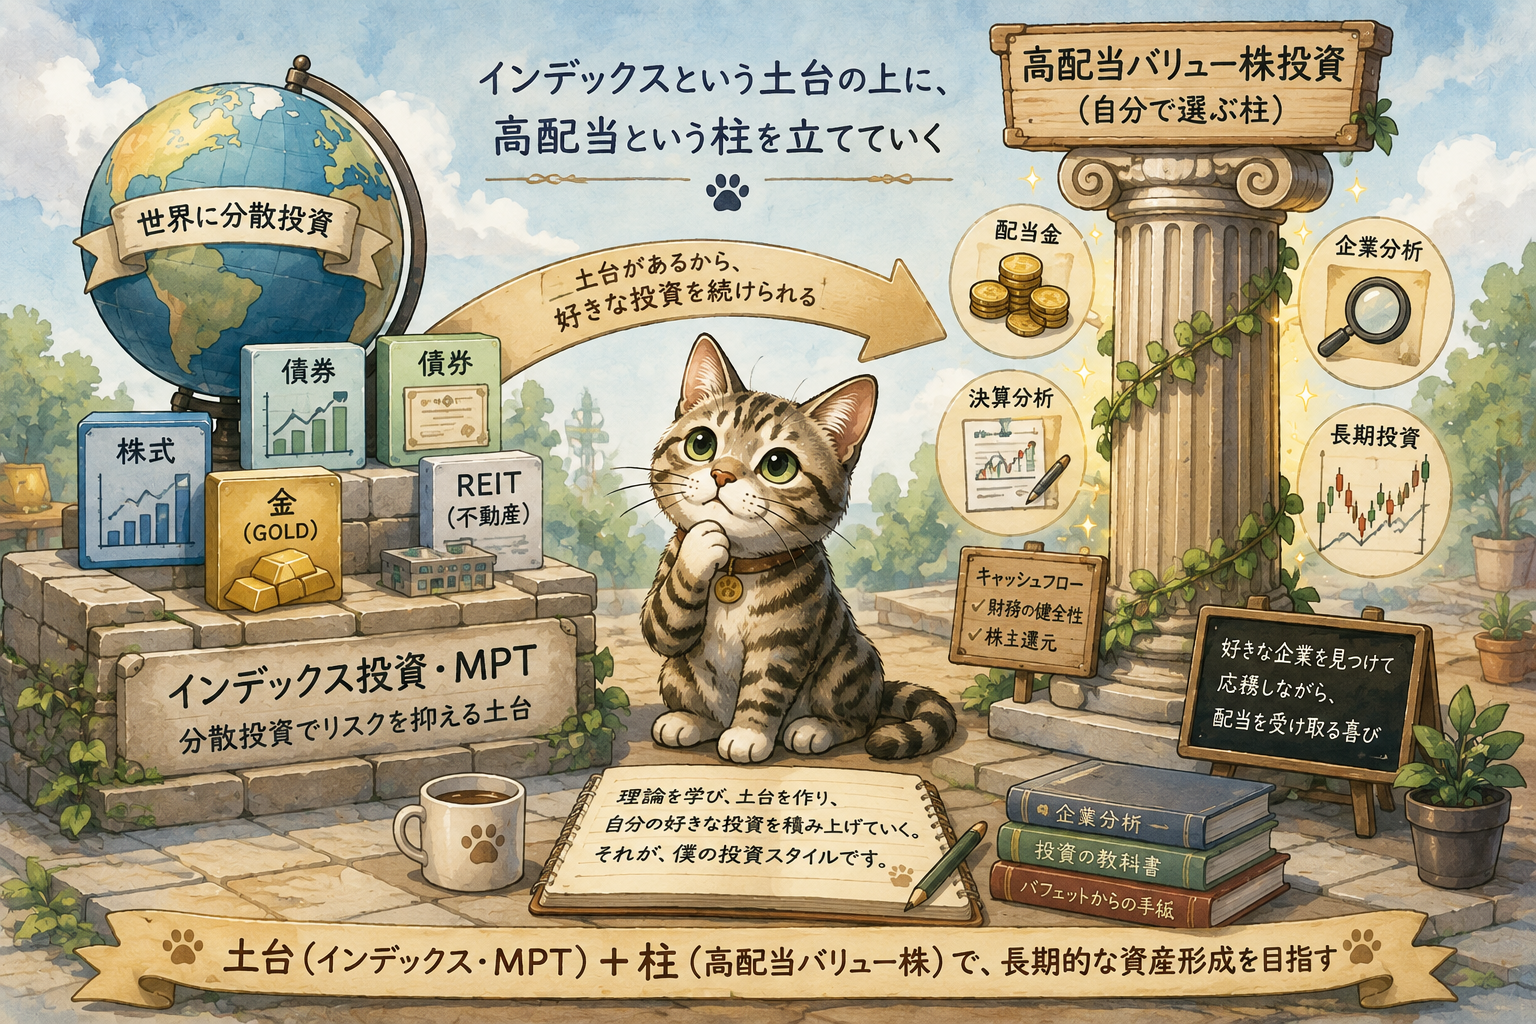
最初に始めたのは、インデックス投資で、複数の資産クラスに分散して積み立てるという、現代ポートフォリオ理論(MPT)の考え方を勉強した上で始めていき、高配当バリュー株という投資スタイルを足していきました。
今回は、投資の土台になっている、最初に選んだMPTという考え方について書いてみようと思います。
2. MPTとは何か(基礎解説)
現代ポートフォリオ理論(Modern Portfolio Theory、略してMPT)は、経済学者ハリー・マーコウィッツが1952年に提唱した理論です。
一言でいうと、**「同じリターンを狙うなら、リスクはできるだけ小さくしたい。そのために、値動きの違う複数の資産を組み合わせよう」**という考え方です。
■なぜ「分散」が有効なのか
1つの資産に集中投資すると、その資産が値下がりした時のダメージをまともに受けます。
でも、値動きの傾向が違う複数の資産を組み合わせると、片方が下がってももう片方が下がらない(あるいは上がる)ことで、全体としての値動きの振れ幅(リスク)を抑えられます。
これがMPTの核となる発想、「分散投資によるリスク低減」です。
■個別銘柄選びとは発想が違う
普段僕がやっている企業分析(高配当バリュー株選び)は、「この会社は財務が健全か、配当を維持できるか」を一社ずつ掘り下げる作業です。これは「良い個別の駒を選ぶ」発想です。
一方でMPTは、個別の駒の良し悪しよりも「駒同士の組み合わせ方と比率」に注目します。
極端に言えば、多少パッとしない資産が混ざっていても、値動きの相関が低い資産を適切な比率で組み合わせることで、ポートフォリオ全体としては安定させられる、という考え方です。
3. インデックス投資は、MPTを実践する手段
理論だけ知っていても仕方がないので、実際に自分がどう実践しているかを書きます。
私の場合、つみたてNISAでオルカン(全世界株式)と金を積み立てています。株式と金は値動きの相関が低い資産同士なので、これも分散の一種です。
ちなみに、つみたてNISAでは債券ファンドが買えないため、NISA口座内だけで株式・債券・コモディティを揃えることはできません。
成長投資枠を併用すれば債券ファンドを組み込むことも可能ですが、できるだけ手間をかけずシンプルにというのが僕のモットーなので、NISAは株式(オルカン)と金というシンプルな組み合わせにとどめています。
さらにMPTの考え方をより色濃く反映しているのが、iDeCoです。
こちらはオルカンだけでなく、先進国債券・新興国債券・先進国REIT・金という、複数の資産クラスに分けて積み立てています。
株式だけでなく、債券・不動産・コモディティまで組み合わせているので、iDeCoの中身はMPTの発想をそのまま形にしたようなポートフォリオになっています。
そして、これらはすべてドルコスト平均法(定期的に一定額を淡々と買う)で積み立てています。
相場が良い時も悪い時も、機械的に買い続ける。
この「入口の楽さ」こそが、インデックス積立の大きな魅力だと感じています。
4. リバランスについて ― 理論と、僕自身の実践のズレ
ここまでは、理論通りに実践してきた話でした。ただ、MPTのすべてを教科書通りにやっているわけではありません。
MPTでは、資産配分が当初の比率から崩れてきたら、定期的にリバランス(比率を元に戻す売買)をすることが重要とされています。
でも私自身は、そこまで定期的にはリバランスをしてきませんでした。
実際にやってきたのは、コロナショックのような暴落・調整局面で、債券を売って株式を買う、という対応です。
ただこれは、決まったタイミングで比率を戻す、という意味でのリバランスとは少し違います。
実態としては、暴落が進む局面で少しずつ債券を売って株式を買い下がっていく、押し目買いに近いものです。
「ここが底だ」と分かるのは、暴落が終わってから振り返って初めて分かることです。
渦中にいる間は、下がりきったと思ってもまだ下がる可能性は常にあります。だから、底を狙い澄まして一括で動くのではなく、下がっている最中に少しずつ動く、というやり方をしてきました。
今の時点でもポートフォリオのバランスは当初の比率から崩れています。
ただ、これも「崩れているから直す」というより、「次に大きな調整が来た時に、また債券を株に変えよう」という感覚に近いです。
5. なぜ高配当個別株も併用しているのか
ここまで、インデックス投資という土台の話をしてきました。ただ、僕は個別株の高配当バリュー投資も続けています。理論的にはMPTに基づいて分散すれば十分なはずなのに、なぜあえてもう一つの柱を持っているのか。
理由の一つとして、入口と出口の違いはあります。
インデックス投資は、決めた商品を淡々と買うだけの「入口の楽さ」がある一方、資産を取り崩す段階になると、いくら・いつ・どう崩すかという設計が必要になります。
高配当株は、入口(銘柄選定)には手間がかかりますが、配当という形で定期的にお金が入ってくるので、資産を売って崩す必要が基本ありません。
ただ、これも絶対的な理由ではありません。
インデックス投資にも、資産の一定割合(例えば4%)を毎年取り崩していく、いわゆる「4%ルール」のような出口戦略は存在します。
「インデックスは出口が難しいから、高配当を併用する必要がある」というのは、厳密には少し言い過ぎです。
突き詰めると、私が高配当バリュー株を続けている一番の理由は、もっと株式そのものに触れていたい、という個人的な気持ちの方が大きいです。
決算を読み込み、この会社がどう稼いでいるかを知る。
これは、インデックスファンドを1本買うだけでは得られない感覚です。
6. おわりに
ここまで、MPTという理論から始まり、それをどう実践してきたか、理論通りにしてない部分、そして高配当株を併用している理由を書いてきました。
振り返ると、僕はMPTを「これさえやれば正解」という完成されたルールとしては使っていません。
つみたてNISA・iDeCoでの資産クラスの分散は理論通りですが、リバランスは教科書通りにはやっていませんし、高配当株という理論の外側にある投資も併用しています。
それでも、MPTを最初に学んでおいて良かったと思っています。
分散という考え方が土台にあったからこそ、その後何を足しても、資産全体が崩れることなく続けられているからです。
理論をなぞることが目的なのではなく、理論を知った上で、自分に合う形に崩していく。今回の記事が、そのための一つの実例になれば嬉しいです。
免責
※本記事は、僕自身の投資経験・考え方をもとにした個人の見解です。
※特定の投資手法や商品を推奨するものではありません。投資判断はご自身の責任でお願いします。