なぜこの銘柄を取り上げるのか
アマノは、このブログの記念すべき第一号記事で取り上げた企業です。
当時とは評価基準もテンプレートも別物になったので、今の基準であらためて見直したいと思い、今回書き直すことにしました。
決算を見返すと、「純利益は過去最高」という見出しの裏で、営業利益・経常利益は減益だったという、数字の見え方に注意が必要な決算でした。
配当性向の目標が60%以上に引き上げられたことも含め、私のポートフォリオの中でどう位置づけるべきか、あらためて確認していきます。
企業紹介
アマノ株式会社(証券コード:6436)は、1931年創業の老舗機械メーカーです。
「人と時間」「人と空気」の分野で価値を提供することを経営理念に掲げ、タイムレコーダー・勤怠管理システムでは国内トップクラスのシェアを持っています。
主力事業は大きく分けて2つです。
- 時間情報システム事業(売上構成比77.6%):勤怠管理システム・就業管理クラウドサービス・駐車場システム
- 環境関連システム事業(売上構成比22.4%):集塵機・清掃機器・清掃ロボット
装置の売り切りだけでなく、駐車場運営受託やクラウドサービスといったストック型収益を積み上げている点が特徴です。
海外売上比率も48.0%(26.3期)まで拡大しており、北米・欧州・アジアの各地域に展開しています。
3分で読みたい方はこちら(note)
細かい分析より、まず要点だけ知りたい方へ。
この記事の内容をコンパクトにまとめたnoteも公開しています。
note記事はこちら👇
😹ただいま作成中😹
決算概要
本決算は、売上高が過去最高を更新した一方、営業利益・経常利益は前年をわずかに下回りました。
親会社株主に帰属する当期純利益は過去最高となりましたが、この伸びの中身を見ていくと、政策保有株式の売却益という一過性の要因が大きく寄与しています。
まずは実際の数字を見ていきます。
【決算ハイライト】
| 項目 | 26.3期実績 | 前期比 |
|---|---|---|
| 売上高 | 176,467百万円 | +0.6% |
| 営業利益 | 22,551百万円 | △2.1% |
| 経常利益 | 24,358百万円 | △1.2% |
| 親会社株主に帰属する当期純利益 | 20,146百万円 | +13.0% |
| 年間配当金 | 180円 | +5円 |
※出典:アマノ株式会社「2026年3月期 決算短信」
【決算のポイント】
売上高が伸びた背景には、情報システム事業のソフトウェア更新需要や、海外(北米・欧州)の増収があります。
一方で、営業利益が減益となった主因は、前期に発生した新紙幣対応特需(駐車場機器の入替需要)の反動減と、販管費の増加です。
そして親会社株主帰属当期純利益が大きく伸びた理由は、政策保有株式の縮減に伴う投資有価証券売却益(1,853百万円)の計上と、米国子会社の業績改善に伴う繰延税金資産の計上によるものです。
つまり、本業の稼ぐ力そのものは横ばい〜微減という評価になります。
2027年3月期第1四半期の実績を反映しています。
詳しくは後半の「参考:第1四半期の進捗」をご覧ください。
企業理解
【今回の決算で何が起きたのか】
正直なところ、「純利益+13.0%」という数字だけを見て安心するのは早いと思っています。
この数字、実は中身を覗いてみると、事業が伸びた結果というより、税金の話が主役だったからです。
では、それを紐解いていきましょう。
税引前の利益(税金等調整前当期純利益)は、前期25,674百万円に対し当期25,823百万円と、正直ほとんど動いてないように見えますが、親会社株主帰属当期純利益が13.0%も伸びたのは、税金が軽くなったから、というのが実態に近いところだと思います。
法人税等は7,668百万円から5,581百万円へ2,087百万円も減り、実効税率も29.9%から21.6%へ8ポイント以上下がっているのですが、これは米国子会社の業績改善で収益見通しが上向き、それまで見込んでいなかった将来の節税効果を繰延税金資産として計上できるようになった、一時的な会計上の効果です。
政策保有株式の売却益(1,853百万円)も純利益を押し上げてはいるのですが、今回の伸びの主役はむしろこちらの税金の軽減効果でしょう。
「過去最高益」は、事業がこれまで以上に稼げるようになったからではなく、税負担が一時的に軽くなったことで生まれた利益で、来期以降にこの効果が繰り返されるとは考えにくいところです。
事業側の実態はどうかというと、営業利益が減益になった要因はパーキングシステム事業の駐車場機器販売なのですが、これは新紙幣切替に伴う入替特需の反動であって、駐車場運営受託事業(アマノマネジメントサービス社)はむしろ堅調に伸びています。
受託車室数も前期末比4.2%増加していて、装置の売り切りに依存しないストック型収益は、着実に積み上がっていて、海外売上比率も46.9%から48.0%へ拡大していて、北米・欧州の伸びがそのけん引役でした。
税金の一時効果を除いて事業の実態だけを見れば、ストック収益と海外事業という2つの成長軸は、着実に育っているというのが今回の決算から読み取れる姿だと思います。
なお、機械業種の分析では通常「受注高・受注残高の推移」が重要な着眼点になるのですが、アマノは見込み生産の企業なので、受注残高という物差しはあまり馴染みません。
ここまでを踏まえたうえで、財務・収益・配当の各指標を客観的な基準で見ていきます。
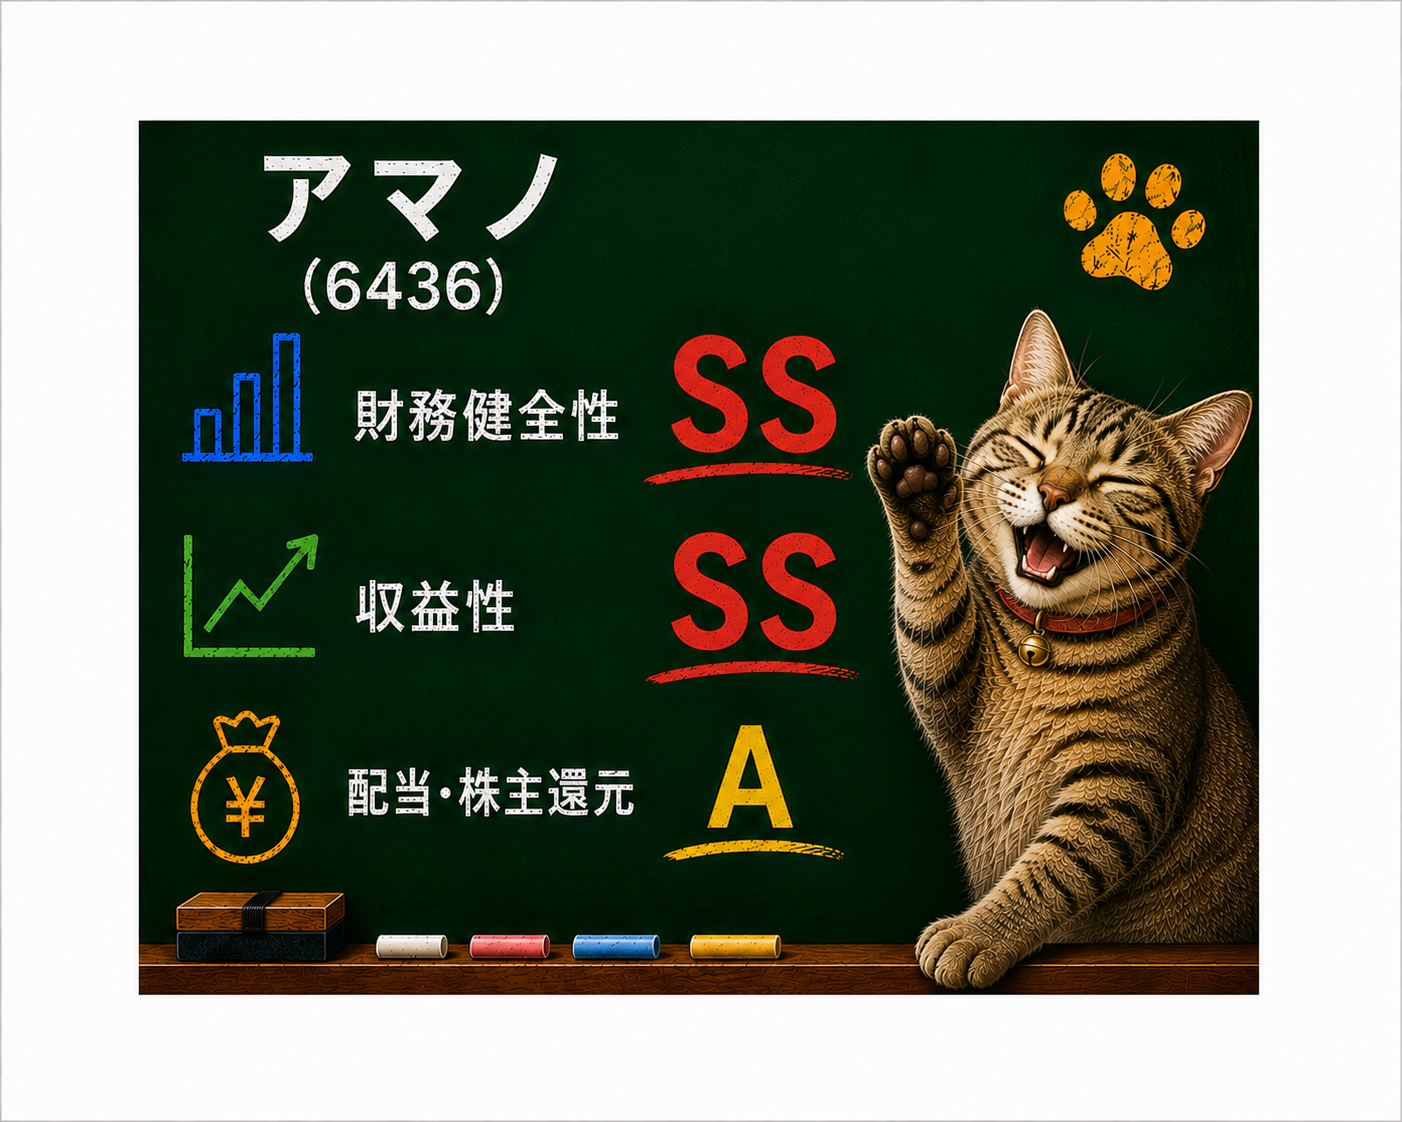
総合評価
総合評価 S
財務健全性 SS
収益性 SS
配当・株主還元 A
【評価ポイント】
- 自己資本比率71.8%、実質無借金に近い財務体質で、財務健全性は文句なしの水準
- ROE14.7%・営業利益率12.8%と収益性の各指標も高水準だが、営業利益自体は減益基調にある点は財務健全性・収益性の評価とは別に留意したい
- 配当性向62.8%・総還元性向85.1%と株主還元は積極的だが、配当性向がやや高めのレンジに入っており、財務健全性・収益性ほどの満点評価にはならなかった
財務健全性 SS
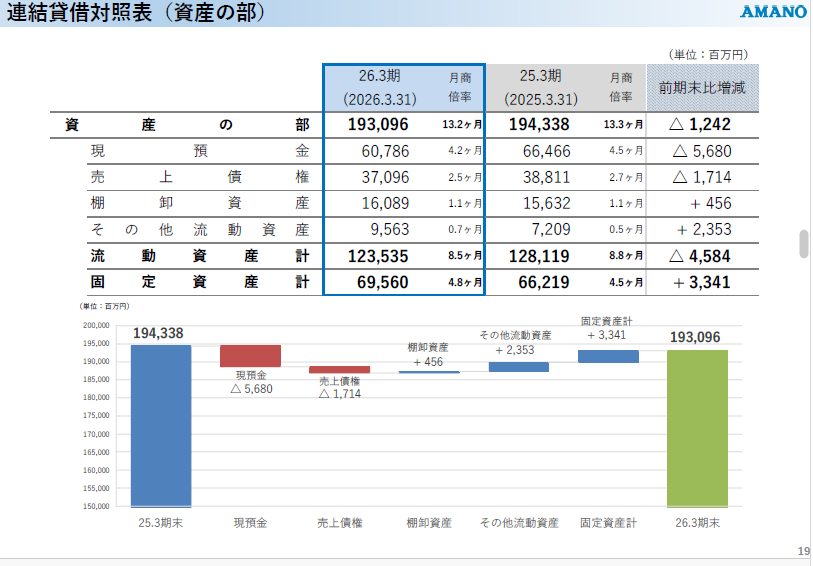
※出典:アマノ株式会社「2026年3月期 決算説明会資料」P19
- 自己資本比率:71.8%
- 流動比率:287.4%
- 固定長期適合率:約46.5%
- 有利子負債:ネットキャッシュ(現金及び預金+有価証券61,686百万円 > 有利子負債合計14,680百万円)
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 自己資本比率 | 60%以上 | 50〜59.9% | 40〜49.9% | 40%未満 |
| 流動比率 | 200%以上 | 150〜199.9% | 100〜149.9% | 100%未満 |
| 固定長期適合率 | 100%以下 | 101〜120% | 121〜150% | 150%超 |
| 有利子負債 | ネットキャッシュ(現預金≧有利子負債) | 有利子負債はあるが営業CFや利益から十分返済可能 | ネットデットだが財務への影響は限定的 | 借入依存が高く財務リスクがある |
※管理人独自の分析評価基準に基づいて評価しています。
【考察】
自己資本比率71.8%、流動比率287.4%と、いずれも基準を大きく上回っていて、財務面での安心感はかなり高い部類に入ります。
有利子負債についても補足しておくと、貸借対照表上のリース債務(合計約14,000百万円)を含めても現預金が上回っているのでネットキャッシュ判定にしていますが、実はこのリース債務、会計基準の変更(IFRS16号・ASU2016-02号)で、以前はオフバランスだったオペレーティングリースまで負債計上されるようになった影響が大きいです。
実質的な借入金(短期借入金)はわずか708百万円しかなく、事業実態としてはほぼ無借金経営と言っていい状態だと思います。
長期投資家としては、景気後退局面が来ても財務面で揺らぐリスクはかなり低い企業ですね。
収益性 SS
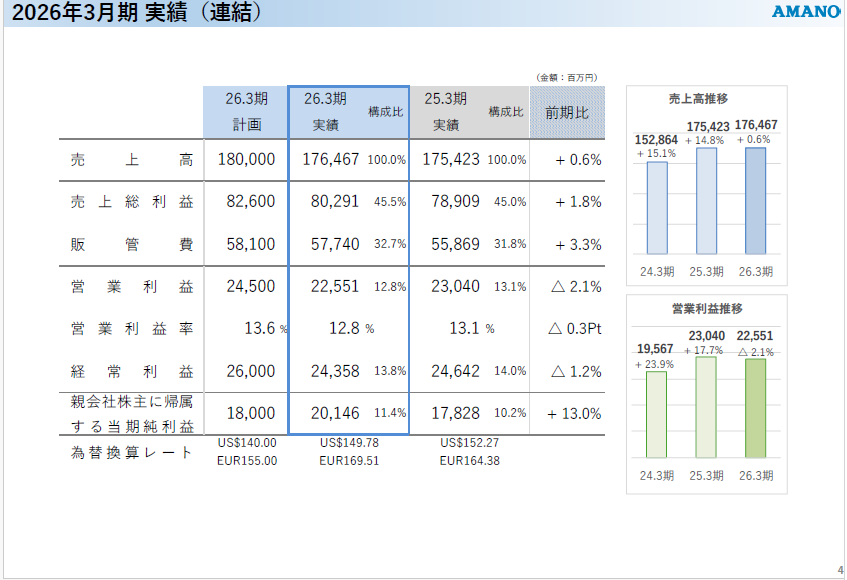
※出典:アマノ株式会社「2026年3月期 決算説明会資料」P4
- ROE:14.7%
- ROA:約10.4%
- 営業利益率:12.8%
- 営業CF:24,937百万円(安定して黒字を継続)
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| ROE | 10%以上 | 8〜9.9% | 5〜7.9% | 5%未満 |
| 営業利益率 | 10%以上 | 5〜9.9% | 3〜4.9% | 3%未満 |
| 営業CF | 毎年黒字・安定 | 概ね黒字 | 黒字だが変動あり | 赤字が目立つ |
| ROA | 5%以上 | 3〜4.9% | 1〜2.9% | 1%未満 |
※管理人独自の分析評価基準に基づいて評価しています。
【考察】
指標だけ見れば、ROE・ROA・営業利益率のすべてが優秀ラインに乗っていて、収益性は文句のつけようがない数字が並んでいます。
ただ、ここで一つ注意したいのは、この14.7%というROEには、企業理解のところで触れた繰延税金資産の計上効果がそのまま乗っている、という点です。
税負担の軽減がなければROEはもう少し低い水準に落ち着いていたはずで、来期以降は反動でROEが下がる可能性も視野に入れておいたほうがよさそうです。
一方、営業CFは24,937百万円と安定して黒字を継続していて、こちらは会計上の一時効果に左右されないキャッシュベースの実力を示す数字なので、収益力そのものはしっかり評価してよい部分だと考えます。
配当・株主還元 A
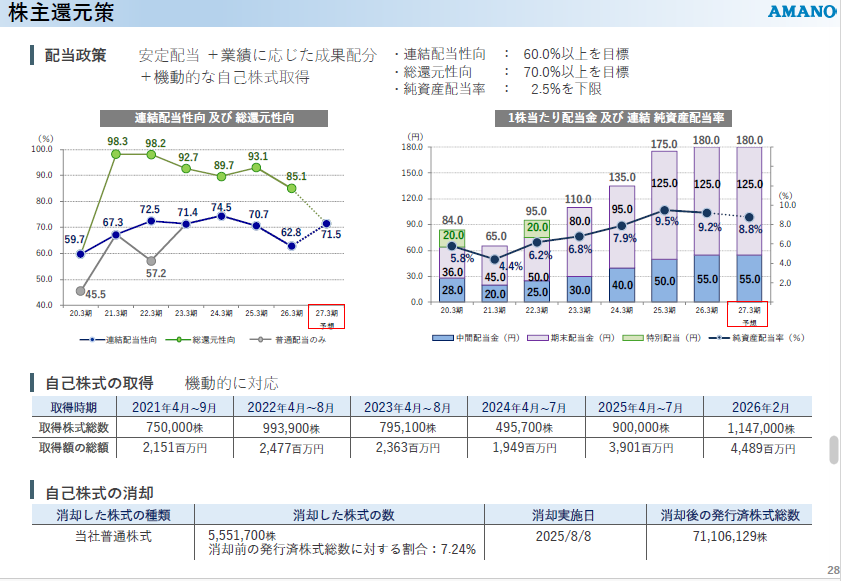
※出典:アマノ株式会社「決算説明会資料P28」
- 配当性向:62.8%
- DOE(純資産配当率):9.2%(会社方針では2.5%を下限)
- 配当CF負担率:51.8%(配当総額12,911百万円÷営業CF24,937百万円)
- 非減配歴:18期以上(2021年3月期に一度年間配当額が減っているが、前年に含まれていた特別配当20円の剥落分であり、普通配当ベースでは減配していない)
- ROE(参考):14.7%
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 配当性向 | 30〜60% | 20〜29%、61〜70% | 10〜19%、71〜80% | 10%未満または80%超 |
| DOE・累進配当 | DOE・累進配当あり | どちらかを採用 | 安定配当 | 配当方針が不明確 |
| 配当CF負担率 | 40%以下 | 40〜60% | 60〜80% | 80%超、または営業CFが赤字 |
| 非減配歴 | 15年以上 | 10〜14年 | 5〜9年 | 5年未満 |
※管理人独自の分析評価基準に基づいて評価しています。
【考察】
配当性向62.8%は、会社が今回引き上げた新方針(連結配当性向60%以上を目標)を上回る水準で、株主還元にかなり積極的な姿勢が見えます。
ただ、評価基準の物差しで見ると、配当性向は30〜60%が最も良好なレンジで、62.8%はそこからやや外れた位置にいるので、ここは満点評価にはなりませんでした。
配当を出す体力があるかという点は、配当性向だけでなくROEとセットで見る必要がありますが、ROE14.7%という高い収益力に支えられているので、無理をして配当を出している状態ではないと判断しています。
配当CF負担率も51.8%と、営業CFの半分程度で配当を賄えている計算になり、キャッシュベースでの持続性にも大きな不安はなさそうです。
非減配歴については、2021年3月期に一度年間配当額が下がっていますが、前年(2020年3月期)の配当に含まれていた特別配当20円が剥落した影響がほとんどで、普通配当ベースでは64円→65円とむしろ微増でした。
この一件を除けば、少なくとも18期以上にわたって実質的な減配なく配当を継続してきた魅力ある企業ですね。
参考:株価水準
(2026年8月24日時点のデータです)
- PER(株価収益率):15.21倍(会社予想ベース)
- PBR(株価純資産倍率):2.04倍
- 配当利回り:4.59%(会社予想ベース)
- ミックス係数(PER×PBR):31.0
※出典:IRBANK「アマノ(6436)のPER・PBRの推移」(2026年8月24日時点データ)
【過去5年間の期末ミックス係数の推移】
| 決算期末 | PER | PBR | ミックス係数 |
|---|---|---|---|
| 2022年3月期末 | 16.71倍 | 1.41倍 | 23.6 |
| 2023年3月期末 | 16.16倍 | 1.51倍 | 24.4 |
| 2024年3月期末 | 21.22倍 | 2.18倍 | 46.3 |
| 2025年3月期末 | 15.93倍 | 2.09倍 | 33.3 |
| 2026年3月期末 | 13.19倍 | 1.89倍 | 24.9 |
| 5年平均 | – | – | 30.5 |
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つ。
※出典:IRBANK「アマノ(6436)のPER・PBRの推移」(2026年8月24日時点データ)
【ちび助の思考とぼやき】
ミックス係数は現在31.0で、5年平均の30.5とほぼ同じ水準に収まっていて、今のミックス係数はこの会社にとって特別割高でも割安でもない、いつも通りのレンジだけどバリュー投資目線では調整局面で上手に増やしたいかなと思うけどなかなかチャンスは来ないよね(笑)
あとは税金の一時効果でEPSが底上げされている今のタイミングだと、PERの見た目はやや低く出やすいはずなので、その点は割り引いて見ています。
企業の本質・注目ポイント
【管理人が注目したテーマ】
① ストック型収益への転換
アマノの事業は、タイムレコーダーや駐車場機器といった装置の販売だけでなく、駐車場運営受託やクラウドサービスといった、継続的に収益が入ってくる事業の比重を高めてきています。
決算説明会資料でも、駐車場運営受託事業(アマノマネジメントサービス社)の受託車室数が年々積み上がっている推移が示されています。
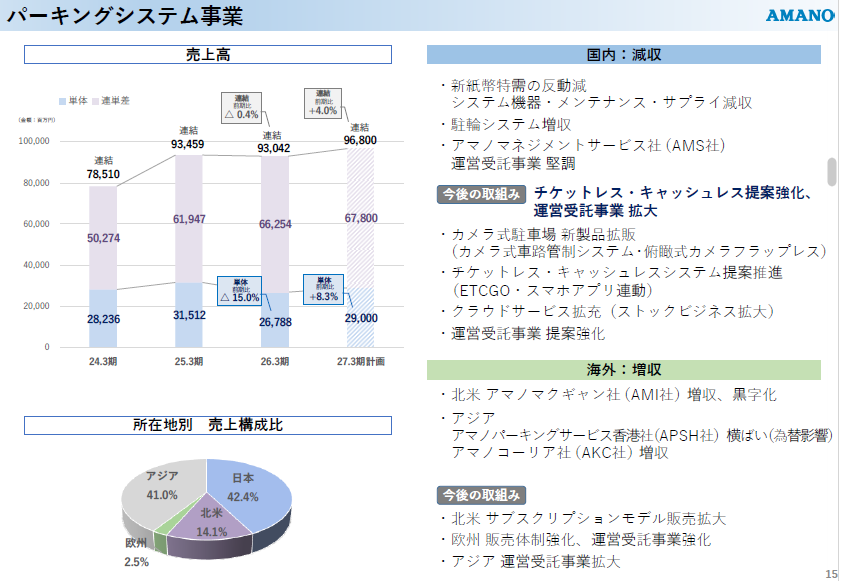
※出典:アマノ株式会社「2026年3月期 決算説明会資料」P15
【管理人の目線】
装置の売り切り型ビジネスは、新紙幣切替のような特需・反動に業績が振られやすい一方、運営受託やクラウドは景気の波を受けにくい収益源です。
今回の決算でも、パーキングシステム事業全体では減収でしたが、運営受託の部分だけを見ればむしろ堅調に伸びていて、この転換が着実に進んでいることが数字からも確認できました。
② 配当方針の引き上げ
会社は今回、配当性向の目標を「40%以上」から「60%以上」へ、総還元性向の目標を「55%以上」から「70%以上」へ引き上げました。
【管理人の目線】
方針の引き上げ自体は株主還元姿勢の強化として素直に評価できますが、この水準を維持し続けるには、本業の利益成長がこれに追いついてくる必要があります。
27.3期は当期純利益が前期比△12.6%の減益予想となっており、この新方針のもとでの配当性向がどう推移していくか、来期以降も注視していきたいポイントです。
参考:第1四半期の進捗
2027年3月期第1四半期(2026年4月〜6月)の実績は、売上高39,018百万円(前年同期比△0.1%)、営業利益2,241百万円(同△18.2%)、経常利益2,660百万円(同△12.2%)、親会社株主に帰属する四半期純利益819百万円(同△39.4%)と、減収減益でした。
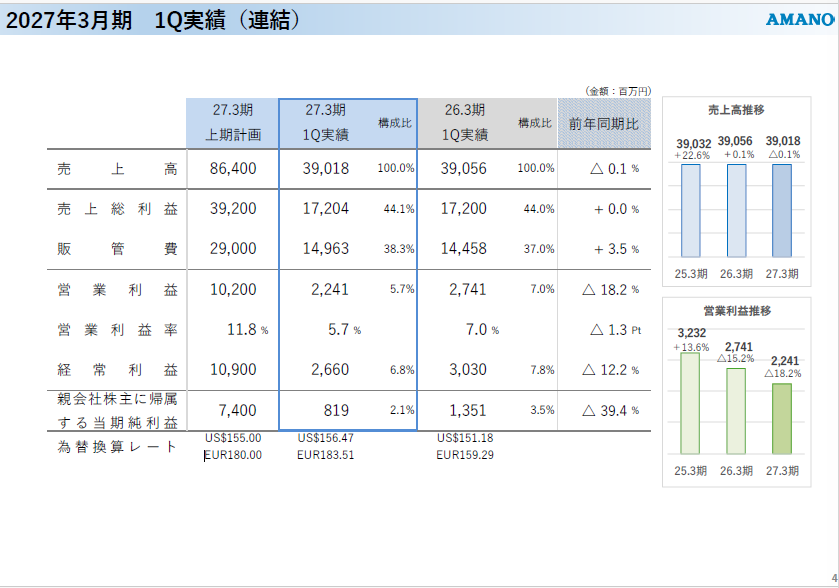
※出典:アマノ株式会社「2027年3月期 1Q決算概要」P4
会社側は「期初計画の想定範囲内」として、通期業績予想・配当予想ともに修正なしとしていますが、この言葉を鵜呑みにする前に、進捗の中身を確認しておきたいところです。
通期の営業利益予想(24,000百万円)に対する1Q時点の進捗率は9.3%で、例年の1Q進捗率(11.5%〜14.5%程度)と比べるとやや低いペースでした。
ただ、会社計画では2Q単独の営業利益率を16.8%まで引き上げる想定になっていて、1Q実績(5.7%)からの急回復を前提としているように見えます。
そこで前期の実績を確認すると、26.3期も1Q営業利益率7.0%から2Q単独では15.4%まで伸びていて、実はこの上振れ方自体は毎年見られる季節性の範囲に収まっていて、例年のパターンをなぞっているだけに感じますね。
セグメント別では、パーキングシステム事業の売上高が前年同期比+1.4%とすでにプラスに転じていて、企業理解のところで触れた新紙幣特需の反動は和らぎ始めているとみてとれます。
一方で情報システム事業は、Windows10のサポート終了に伴うシステム投資の一服感で、ソフトウェアが減収に転じていて、こちらは1Q固有の新しい懸念材料と言えそうです。
企業が抱えてるリスク
- 為替相場の変動(海外売上比率48.0%、円換算による業績への影響)
- 海外展開に伴う政治・法令リスク(地政学リスクの高まり)
- 会計上の見積り前提変動(今回の純利益を押し上げた繰延税金資産の回収可能性)
管理人まとめ
今回のロン式評価で特に重視したのは、財務健全性(自己資本比率71.8%・実質無借金)と、非減配歴18期以上という株主還元の継続性です。
一方で、収益性の評価にはやや保留をつけています。
ROE14.7%という数字自体は優秀ですが、これは繰延税金資産の計上という一時的な会計効果に支えられた部分が大きく、本業の稼ぐ力そのものは横ばい〜微減という実態があるからです。
1Qの営業利益進捗率が例年より低かった点も確認しましたが、過去の季節性を踏まえると、これ単体で悲観するほどの崩れではないと判断しています。
長期投資家としては、今回の「過去最高益」を額面通りに受け取らず、来期以降の営業利益・経常利益の推移で本業の実力を確認していく必要があると考えています。
リスクの中で特に注視したいのは、配当方針の引き上げ(配当性向60%以上)が、本業の利益成長を伴わないまま続いた場合で、もし今後数期にわたって営業利益が伸び悩んだまま配当性向だけが切り上がっていくようであれば、株主還元の持続可能性そのものを見直す局面になるので、その時はポートフォリオからの縮小を検討します。
それでも、財務の安全域の厚さと、ストック型収益・海外事業という2つの成長軸を持っている点は、長期で保有する理由として十分だと考えています。
この企業を一言で表すなら、**「財務は鉄壁、稼ぐ力は今期の数字だけでは測れない企業」**です。
【免責】
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。
※本記事で扱う第1四半期の数値は、監査法人のレビューを受けていない速報値です。