ロン・ちび助

企業分析

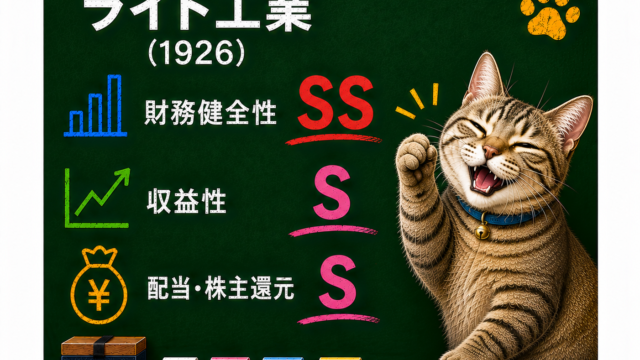
【1926】ライト工業を徹底分析|国土強靱化の波に乗る高配当バリュー株、財務健全性・収益性は死角なしか

なぜこの銘柄を取り上げるのかライト工業は、すでに自分のPFに組み入れている銘柄です。保有はしているものの、今回あらためて決算を数字で洗い直してみたところ、自己資本比率71.5%、ROE14%、DOE7%と、財務・収益・配当のどこを切っても高...
企業分析
円高恩恵株を探して決算を読み込んだら、効き方に差があった 高配当バリュー3選

最近円高に進んでるので「これは素直に得する銘柄を探してみたい」と思い、いつもの高配当バリューのスクリーニングに「円高メリット」という視点を足して、輸入依存の構造を持つ銘柄を探しにいった。ただ、実際に決算資料を読み込んでいくと、思っていたより...
マネーマインド

資産形成とローンの関係

はじめに資産形成というと、「何を買うか」「どう増やすか」という投資の話に目が向きがちです。でも実は、「借りたお金とどう付き合うか」も資産形成において同じくらい大事な視点だと思っています。今回は、私が2年前に車を購入した時の話を通して、資産形...
企業分析

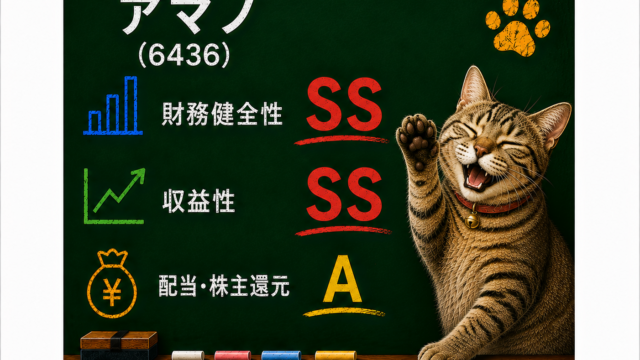
アマノ(6436)【2026年3月期本決算】純利益は最高益でも営業減益、配当性向60%超えの株主還元強化を検証

なぜこの銘柄を取り上げるのかアマノは、このブログの記念すべき第一号記事で取り上げた企業です。当時とは評価基準もテンプレートも別物になったので、今の基準であらためて見直したいと思い、今回書き直すことにしました。決算を見返すと、「純利益は過去最...
インデックス投資

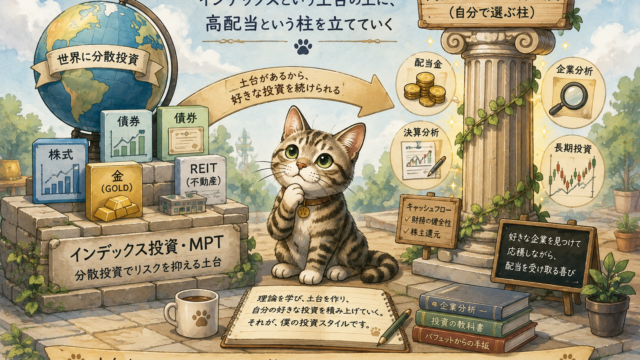
僕はMPTの積立投資から始めた ― インデックスという土台と、高配当という柱の話

1. 導入:なぜ今MPTの話をするのかいつもこのブログでは、個別企業の決算を読み込んで「高配当バリュー株」を読み解く記事を書いていて、財務諸表とにらめっこしながら、配当の安定性や収益性をひとつひとつ確認していく作業ですが、実は、僕の投資のス...
企業分析

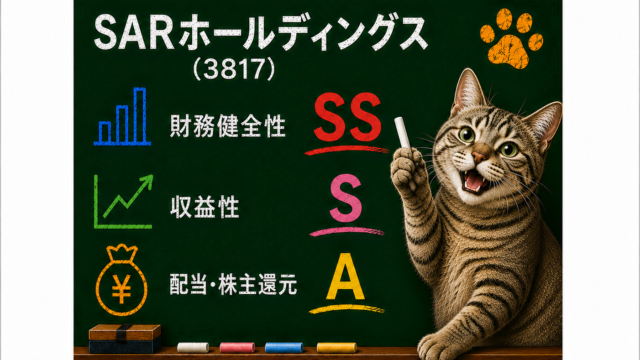
SRAホールディングス(3817)【2026年3月期本決算】純利益+65.8%は本物か?為替と引当金のカラクリを読み解く

なぜこの銘柄を取り上げるのか今回SRAホールディングス(3817)を取り上げたのは、決算の見出し数字と実態のギャップが気になったからです。純利益は前期比+65.8%という派手な伸びを見せていますが、その中身を確認すると為替差益や貸倒引当金の...
企業分析

上組(9364)の2026年3月期決算を徹底分析|財務健全性SS・配当性向70%の高配当バリュー株を検証

────────────────────────なぜこの銘柄を取り上げるのか今回上組を取り上げたのは、財務健全性が4項目すべて優秀水準というSS評価でありながら、株主還元の姿勢がここ数年で大きく変わったタイミングに立ち会えたからです。配当性...
企業分析

日本アクア(1429)【2025年12月期 本決算】現場発泡ウレタン国内シェア最大手、増収増益の裏で見えた成長のブレ

なぜこの銘柄を取り上げるのかこのブログでは配当利回り3.5%以上を軸にスクリーニングをしていますが、日本アクアは配当利回り4.31%(会社予想ベース、2026年8月14日時点)でこの基準を満たしており、実際に保有している銘柄の一つです。今回...
企業分析

ウイルプラスホールディングス(3538)【2026年6月期本決算】M&A加速で増収も先行コストで減益、配当は10期連続増配へ

なぜこの銘柄を取り上げるのか配当利回り5%超と、自分の基準(3.5%以上)を大きく上回ってきたのが、今回この銘柄を調べ始めたきっかけです。ただ調べていくと、財務健全性・収益性はロン式評価基準でC評価と、配当の良さとは裏腹に決して盤石とは言え...
企業分析

大石産業(3943)【2026年3月期本決算】財務は鉄壁、でも収益性はイマイチ?高配当バリュー株の実力を徹底解説

なぜこの銘柄を取り上げるのか自己資本比率69.7%・流動比率210%・ネットキャッシュ経営、そして配当性向56.3%・DOE2.1%・非減配約46年。大石産業の財務と配当の数字を並べてみると、ほぼ死角が見当たりません。高配当・バリュー軸の銘...