なぜこの銘柄を取り上げるのか
ライト工業は、すでに自分のPFに組み入れている銘柄です。
保有はしているものの、今回あらためて決算を数字で洗い直してみたところ、自己資本比率71.5%、ROE14%、DOE7%と、財務・収益・配当のどこを切っても高水準の数字が並んでいて、弱点を探すのが難しいと思える企業です。
防災・減災、国土強靱化という政策の波を実際の受注につなげられている点も、テーマ株的な期待感ではなく、決算数値として裏付けられているのが印象的でした。
保有銘柄だからこそ、「なんとなく良さそう」で終わらせず、一度きちんと数字で確認しておきたい、そして、これだけ内容が良いと、今度は「株価はこの内容をどこまで織り込んでいるのか」「いくらなら買い増したいと思えるのか」という問いが気になって来るところですよね!
今回はその視点を軸に、決算内容を一つずつ確認していきます。
────────────────────────
企業紹介
ライト工業株式会社(証券コード1926、東証プライム)は、1943年創業、法面(斜面)保護工事や地盤改良工事など、特殊土木分野を専門とする建設会社です。
主力事業は、斜面崩落を防ぐ「斜面・法面対策工事」、地盤を強化する「基礎・地盤改良工事」、老朽化したインフラを直す「補修・補強工事」、そして「建築工事」の4本柱です。
米国・ベトナム・シンガポールにも拠点を持ち、海外事業も育ってきています。
強みは、長年蓄積してきた特殊技術と、防災・減災、国土強靱化、インフラ老朽化対策という政府の政策方向性との親和性の高さです。他社が対応しにくい現場にも対応できる技術力が、同社の競争優位の源泉になっています。
────────────────────────
3分で読みたい方はこちら(note)
細かい分析より、まず要点だけ知りたい方へ。
この記事の内容をコンパクトにまとめたnoteも公開しています。
noteはこちら👇

────────────────────────
決算概要
【決算ハイライト】
- 2026年3月期 本決算(2026年5月14日発表)
- 売上高:1,392億16百万円(前期比+14.6%)
- 営業利益:172億1百万円(前期比+34.3%)
- 親会社株主に帰属する当期純利益:124億87百万円(前期比+25.9%)
- 配当:年間145円(中間40円+期末105円、前期比+45円増配)、連結配当性向50.3%
- 決算のポイント:手持ち工事の施工が順調に進捗したことによる増収に加え、工事採算性の向上により、営業利益・経常利益・純利益のいずれも二桁の増益となりました
2027年3月期第1四半期(2026年8月5日発表)の実績を反映しています。
詳しくは後半の「参考:第1四半期の進捗」をご覧ください。
────────────────────────
企業理解
【今回の決算で何が起きたのか】
一言でいえば、「量」と「質」が同時に伸びた決算と見ました。
売上高が前期比+14.6%と伸びただけでなく、売上総利益率も改善し、営業利益は+34.3%という大きな伸びになっていて、これは受注が増えただけでなく、一件一件の工事の採算性そのものが良くなっていることを意味します。
特に主力の基礎・地盤改良工事は、当社および米国子会社での受注増加により前期比+19.3%と伸長しました。
一方で、斜面・法面対策工事は民間発注の大型工事の反動により前期比▲2.5%減となっており、全社的な好調の中でも工種によって明暗が分かれています。
そして、この勢いは本決算だけで終わっておらず、直近の2027年3月期第1四半期では、大型工事の反動減で売上高こそ前年同期比▲3.3%となったものの、工事採算性の向上により営業利益は+19.5%、経常利益は+22.7%、純利益は+17.4%と、いずれも大幅な増益で着地しています。
受注高に至っては前年同期比+42.3%と、良好な受注環境が続いていることを示しています。
では、それを紐解いていきましょう。
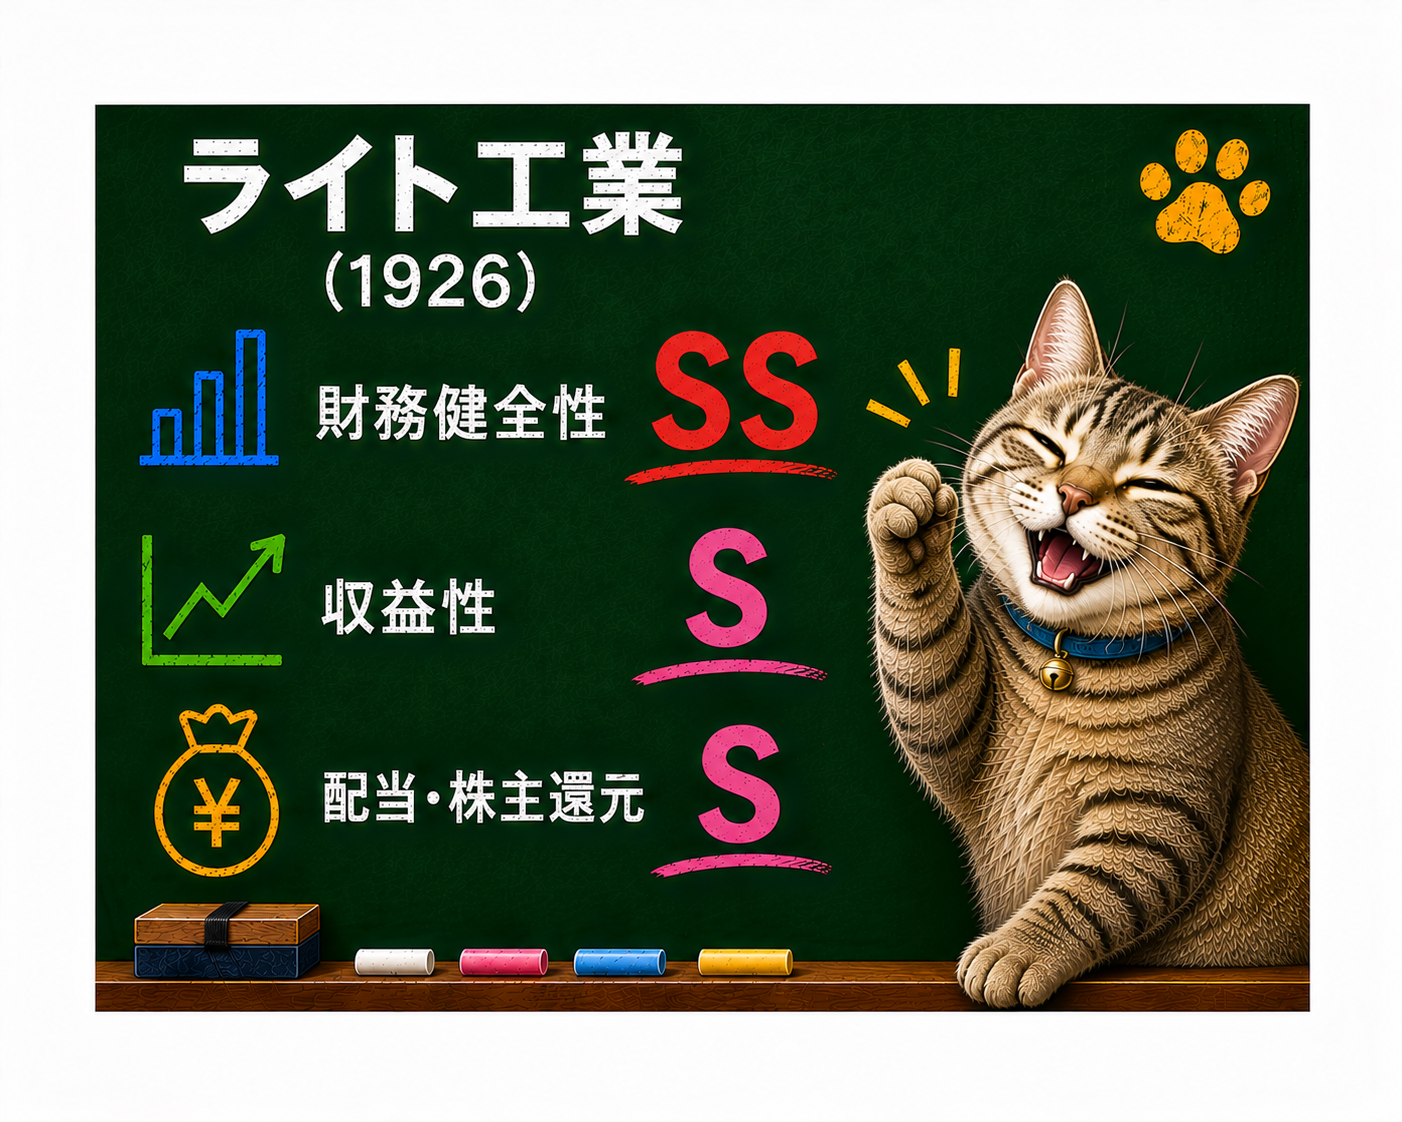
総合評価
総合評価 S
財務健全性 SS
収益性 S
配当・株主還元 S
【評価ポイント】
財務健全性は4項目すべて◎で満点評価ですが、収益性・配当株主還元はそれぞれ1項目(営業CFの変動、配当CF負担率)が◎に一歩届かず、総合ではSに落ち着きました。
・自己資本比率71.5%、有利子負債は現預金が上回るネットキャッシュなど、財務健全性は基準の4項目すべてで最上位評価
・ROE14.0%、営業利益率12.4%など、収益性も高水準を維持
・配当性向50.3%、DOE7.0%、2010年以降確認できる範囲で16年間非減配など、配当・株主還元も高評価
────────────────────────
財務健全性 SS
・自己資本比率:71.5%
・流動比率:237.7%(流動資産800億37百万円/流動負債336億60百万円)
・固定長期適合率:49.7%(固定資産458億93百万円/〔純資産908億86百万円+固定負債13億84百万円〕)
・有利子負債:17億44百万円に対し、現金及び預金は299億75百万円。ネットキャッシュの状態
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 自己資本比率 | 60%以上 | 50〜59.9% | 40〜49.9% | 40%未満 |
| 流動比率 | 200%以上 | 150〜199.9% | 100〜149.9% | 100%未満 |
| 固定長期適合率 | 100%以下 | 101〜120% | 121〜150% | 150%超 |
| 有利子負債 | ネットキャッシュ(現預金≧有利子負債) | 有利子負債はあるが営業CFや利益から十分返済可能 | ネットデットだが財務への影響は限定的 | 借入依存が高く財務リスクがある |
※本記事は管理人独自の分析評価基準に基づいて評価しています。
【考察】
ライト工業は、工事の受注から完成までのサイクルの中で、手元資金を厚く持つ財務方針を取っています。
有利子負債が17億円台に対し、現預金だけで299億円あるということは、借入にほとんど頼らず、自己資本と営業活動で得たキャッシュで事業を回せているということです。だから、金利上昇局面や急な受注環境の悪化があっても、資金繰りに窮する心配はほとんどないと考えています。
中期経営計画「Raito2027」では「負債活用による資本構成の最適化」も掲げられていますが、現時点ではまだ保守的な財務体質が色濃く残っている段階だと感じます。
なお、ここまでの数字は連結ベースです。連結の自己資本比率は2026年3月期末の71.5%から、2027年3月期第1四半期末には73.0%とむしろ上昇していますが、一方では、親会社単体だけで見ると67.8%(前年同期比▲4.7pt)と大きく低下しています。
これは自己株式取得が主に親会社単体の財務諸表に先に反映されるためで、連結の財務健全性そのものが揺らいだわけではありません。
ただ、単体の自己資本の減り方が連結より速いという事実は、頭に入れておきたいポイントと思いました!
なお、長期投資家として見れば、財務面での不安材料はほぼ見当たりません。
────────────────────────
収益性 S
・ROE:14.0%
・ROA:9.9%(親会社株主に帰属する当期純利益ベース)
・営業利益率:12.4%
・営業CF:136億62百万円(前期103億54百万円から増加)
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| ROE | 10%以上 | 8〜9.9% | 5〜7.9% | 5%未満 |
| 営業利益率 | 10%以上 | 5〜9.9% | 3〜4.9% | 3%未満 |
| 営業CF | 毎年黒字・安定 | 概ね黒字 | 黒字だが変動あり | 赤字が目立つ |
| ROA | 5%以上 | 3〜4.9% | 1〜2.9% | 1%未満 |
※本記事は管理人独自の分析評価基準に基づいて評価しています。
【考察】
ROE14.0%、営業利益率12.4%という数字は、建設業の中でもかなり高い水準です。
この数値は受注が伸びただけでなく、一件あたりの工事採算性そのものが改善していることの裏返しであり、値上げや価格転嫁だけでは説明しきれない、工事採算性そのものの改善が表れていると考えています。
一方で、営業CFは毎年黒字を維持しているものの、金額の振れ幅は小さくありません。
実際、2026年3月期は中間時点で営業CFが一時的にマイナスになった局面があり、これは工事の進行基準に伴う未成工事支出金・未成工事受入金の期末残高が期によって変動しやすいという、建設業特有の事情によるものです。
つまり、決算期末や四半期末のタイミングだけを切り取って一喜一憂すると、実態を見誤りやすい業種だということです。
────────────────────────
配当・株主還元 S
・配当性向:50.3%(連結)
・DOE(純資産配当率):7.0%(連結)
・非減配歴:2010年3月期以降で確認できる範囲では16年間(それ以前は現時点で未確認)
・ROE:14.0%(収益力の指標として、配当性向とセットで確認)
【評価基準】(折りたたみ)
| 項目 | ◎優秀 | ○良好 | △標準 | ◇要確認 |
|---|---|---|---|---|
| 配当性向 | 30〜60% | 20〜29%、61〜70% | 10〜19%、71〜80% | 10%未満または80%超 |
| DOE・累進配当 | DOE・累進配当あり | どちらかを採用 | 安定配当 | 配当方針が不明確 |
| 配当CF負担率 | 40%以下 | 40〜60% | 60〜80% | 80%超、または営業CFが赤字 |
| 非減配歴 | 15年以上 | 10〜14年 | 5〜9年 | 5年未満 |
※本記事は管理人独自の分析評価基準に基づいて評価しています。
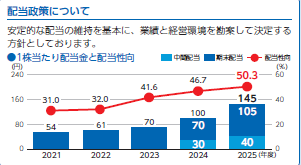
※出典:ライト工業株式会社「第79期 報告書」P8(1株当たり配当金と配当性向の推移)
【考察】
DOE7.0%は、中期経営計画「Raito2027」が最終年度の目標として掲げる「DOE6%以上」を、計画期間の途中ですでに上回る数字です。
ただ、この伸びを素直に「利益で稼ぐ力が強くなった証」とだけ受け取るのは早計かもしれません。
増配に加えて、自己株式取得による自己資本の圧縮も、DOEを分母側から押し上げているからであり、資本政策の効果が混ざっている分を差し引いて見る必要があると思っています。
配当性向50.3%とROE14.0%を並べて見ると、「利益の半分を配当に回しても、なお高い資本効率を保てている」という状態は、配当を出すために無理をしているのではなく、「稼ぐ力に余裕がある中で還元している」ということだと判断しています。
一点だけ気になったのは、配当CF負担率が45.1%と、◎ライン(40%以下)をわずかに超えていることです。
前期比で配当総額が約36%増えたペースの速さが、単年でのCF負担率をやや押し上げた形であり、増配ペースが営業CFの伸びを上回ると、将来的にはCFで配当を賄いにくくなる可能性がある、という点は今後も見ておきたいところです。
参考:株価水準
・PER(株価収益率):13.4倍(会社予想ベース、2026年9月9日時点)
・PBR(株価純資産倍率):1.87倍(2026年9月9日時点)
・配当利回り:3.79%(会社予想ベース、2026年9月9日時点)
・ミックス係数(PER×PBR):25.06倍(2026年9月9日時点)
※ミックス係数=PER×PBR。ベンジャミン・グレアムが提唱した株価評価の目安の一つ。
※出典:IRBANK(データ取得日:2026年9月9日)
※PERは会社予想ベースの数値です。
※2026年10月1日付で普通株式1株につき4株の株式分割が予定されています。上記の株価・指標は分割前ベースの数値です。
【過去5年間の期末ミックス係数の推移】
| 決算期末 | PER | PBR | ミックス係数 |
|---|---|---|---|
| 2022年3月期末 | 11.22倍 | 1.23倍 | 13.80 |
| 2023年3月期末 | 10.24倍 | 1.13倍 | 11.57 |
| 2024年3月期末 | 12.11倍 | 1.08倍 | 13.08 |
| 2025年3月期末 | 11.49倍 | 1.25倍 | 14.36 |
| 2026年3月期末 | 13.28倍 | 1.79倍 | 23.77 |
5年平均:15.32
※出典:IRBANK
────────────────────────
【ちび助の思考とぼやき】
たしかにミックス係数23.77(2026年3月期末)、直近25.06は、過去5年平均15.32と比べると割高に見えます。
でも、この5年平均には、業績がまだ今ほど強くなかった時期の株価も混ざっています。ROE14%、DOE7%まで実力が上がった今の水準で、以前と同じ倍率と比べて買い増しのタイミングを計ろうとすること自体、あまり意味がないのかもしれません。
10月の株式分割で株価の見え方が変わったとき、心理的に「今なら」と思えるタイミングが来るといいなとも思っています(笑)
────────────────────────
参考:第1四半期の進捗
【2027年3月期第1四半期(2026年4月〜6月、2026年8月5日発表)】
- 売上高:295億22百万円(前年同期比▲3.3%)
- 営業利益:33億29百万円(前年同期比+19.5%)
- 経常利益:34億48百万円(前年同期比+22.7%)
- 親会社株主に帰属する四半期純利益:22億95百万円(前年同期比+17.4%)
- 受注高:699億58百万円(前年同期比+42.3%)
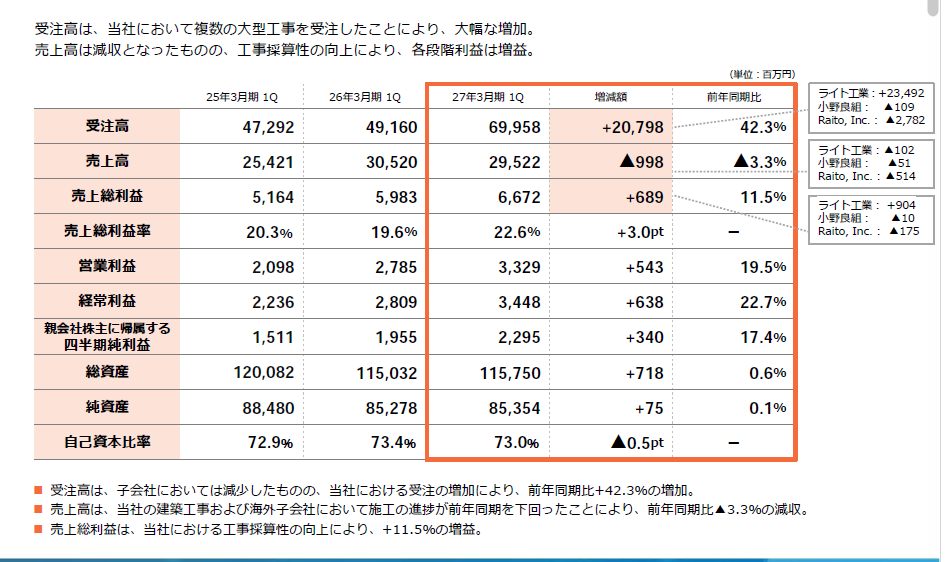
※出典:ライト工業株式会社「2027年3月期 第1四半期決算説明資料」P3
売上高だけを見ると前年同期比▲3.3%の減収ですが、これは前期に計上した大型工事の反動減と、一部手持工事の着工遅延によるものです。
その一方で、工事採算性の向上により、営業利益・経常利益・純利益はいずれも大幅な増益で着地しています。売上総利益率も、前年同期の19.6%から22.6%へと改善しました。
受注高も前年同期比+42.3%と大きく伸びており、良好な受注環境が続いていることを裏付けています。通期の会社業績予想(売上高1,380億円、営業利益168億5千万円、前期比▲2.0%)に変更はありませんが、この第1四半期の進捗だけを見れば、保守的な見立てに対して上振れ含みで推移していると受け止めています。
なお、2026年10月1日を効力発生日として、普通株式1株につき4株の株式分割が予定されています。これに伴い、2027年3月期の期末配当予想は分割比率にあわせて表示上「106円→26.50円」に修正されていますが、会社側も明記している通り実質的な減配ではありません。
────────────────────────
【免責】
※本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。
※内容には十分注意していますが、数値の転記・計算ミス等がある可能性があります。
※投資判断は、ご自身の責任において行っていただきますようお願いいたします。
※本記事の内容は、記事作成時点で確認できた情報をもとに作成しており、その正確性・完全性を保証するものではありません。